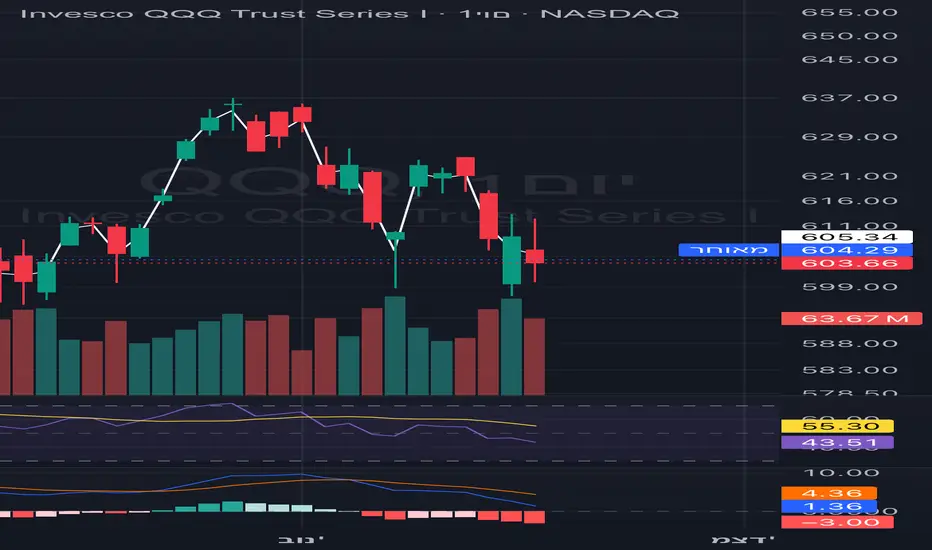
סקירה שבועית - מניות בכותרות: CRWD, META, NVDAמניית אנבידיה (NVDA)
יצרנית שבבי ה-AI הגדולה בעולם, הנסחרת לפי שווי של כ-5.25 טריליון דולר, סיימה את השבוע בעלייה של 1.3% בלבד, למרות זינוק חד של כמעט 9% ביום שלאחר פרסום הדוחות, שהוסיף כ-440 מיליארד דולר לשווי החברה. אנבידיה הציגה תוצאות ותחזית שחיזקו מחדש את הביטחון בביקוש לתשתיות AI, כאשר סמנכ"לית הכספים ציינה כי החברה צופה צמיחה של כ-70% בהכנסות בשנת הכספים 2028, והמנכ"ל ג'נסן הואנג אמר כי הביקוש בפועל גבוה אף יותר אך מוגבל על ידי כושר הייצור. בנוסף, הכנסות מלקוחות ענן AI, תעשייה וארגונים הגיעו ל-40.3 מיליארד דולר, עלייה של 138% לעומת השנה הקודמת. עם זאת, העלייה השבועית נותרה מתונה לאחר שהמניה נסוגה בהמשך, על רקע מגבלות אספקה אצל TSMC, מחסור בשבבי זיכרון וחשש מתחרות גוברת מצד שבבים ייעודיים שמפתחות חברות כמו OpenAI וההייפרסקיילרים. כך, הדוח חיזק את סיפור הצמיחה, אך השוק המשיך לתמחר גם את הסיכונים סביב אספקה ותחרות.
מניית מטא (META)
ענקית הרשתות החברתיות וה-AI, הנסחרת לפי שווי של כ-1.47 טריליון דולר, עלתה ב-6.3% בשבוע החולף לאחר שהחברה הגיעה להסדר של עד 18 מיליארד דולר עם 52 תובעים כלליים בארה"ב בתביעה שטענה כי פייסבוק ואינסטגרם ממכרות ופוגעות בבני נוער. השוק קיבל את ההסדר בחיוב משום שהחשיפה המשפטית הייתה עלולה להיות גבוהה בהרבה, לאחר דיווחים שלפיהם המדינות דרשו קנסות של עד טריליון דולר. מטא צפויה לרשום הוצאה משפטית של כ-10 מיליארד דולר ברבעון השלישי ולשלם 12.7 מיליארד דולר לאורך עשור, בעוד 5.3 מיליארד דולר נוספים מותנים בהסדרים מקבילים של YouTube ו-TikTok. כחלק מההסכם מטא תוסיף מגבלות זמן אוטומטיות לבני נוער, מצב לילה והגבלות במהלך שעות הלימודים. למרות שנותרו תביעות נוספות, ההסדר הסיר חלק משמעותי מאחד משני גורמי הלחץ המרכזיים על המניה לצד הוצאות ההון הגבוהות על AI.
מניית קראודסטרייק (CRWD)
חברת אבטחת סייבר המתמחה בהגנה מבוססת ענן ו-AI, הנסחרת לפי שווי של כ-223.6 מיליארד דולר, עלתה ב-13.8% בשבוע החולף לאחר שהחברה הציגה רבעון שיא והעלתה את התחזית השנתית על רקע ביקוש גובר לאבטחת מערכות AI. הכנסות החברה ברבעון השני צמחו ב-26% ל-1.47 מיליארד דולר, מעל הצפי ל-1.44 מיליארד דולר, והרווח המתואם למניה הגיע ל-31 סנט לעומת צפי ל-29 סנט. ההכנסות החוזרות השנתיות עלו ב-25% לשיא של 5.84 מיליארד דולר, כאשר תוספת ההכנסות החוזרות החדשות הגיעה לשיא של 333 מיליון דולר. פלטפורמת Falcon Flex המשיכה לצבור תאוצה והיקף הפעילות בה יותר מהוכפל לעומת השנה שעברה, כאשר החברה הוסיפה 935 לקוחות Flex ברבעון. בעקבות הביצועים החזקים העלתה קראודסטרייק את תחזית ההכנסות השנתית ל-5.99-6.01 מיליארד דולר, מעל צפי השוק, כשהתגברות איומי הסייבר מבוססי AI והמעבר ל-Agentic AI ממשיכים להגדיל את הביקוש לפתרונות האבטחה שלה.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

סקירה שבועית - מניות בכותרות: MRNA, MRVL , WMTמניית מודרנה (MRNA)
חברת ביוטכנולוגיה המתמחה בפיתוח תרופות וחיסונים מבוססי mRNA, הנסחרת לפי שווי של כ-58 מיליארד דולר, זינקה ב-129.2% בשבוע החולף לאחר שהחיסון האישי לסרטן שפיתחה יחד עם מרק הציג תוצאות חיוביות בניסוי Phase 3 ראשון מסוגו. הניסוי כלל יותר מ-1,100 חולי מלנומה בסיכון גבוה או בשלב מתקדם לאחר הסרה מלאה של הגידול, והשילוב בין החיסון המבוסס mRNA לבין Keytruda של מרק עמד ביעד המרכזי והאריך משמעותית את פרק הזמן ללא חזרת המחלה לעומת טיפול ב-Keytruda בלבד. בנוסף, הטיפול הפחית את הסיכון להתפשטות הסרטן לאיברים מרוחקים והציג פרופיל בטיחות שנחשב נסבל. התוצאות מחזקות את הגישה של טיפול מותאם אישית, שבו החיסון נבנה לפי המוטציות הייחודיות של הגידול בכל מטופל, ומקרבות את החברות לשיחות עם רשויות רגולטוריות לקראת אפשרות להגשת בקשה לאישור. החשיבות עבור מודרנה רחבה יותר ממלנומה בלבד, משום שהחברה בוחנת את אותה פלטפורמה גם בסוגי סרטן נוספים, בהם סרטן ריאה, שלפוחית השתן והכליה.
מניית מרוול טכנולוג'י (MRVL)
חברת שבבים המתמחה בפתרונות תשתית ומאיצי AI מותאמים אישית, הנסחרת לפי שווי של כ-212.7 מיליארד דולר, עלתה ב-6.7% בשבוע החולף לאחר שהודיעה על הרחבת שיתוף הפעולה עם גוגל בפיתוח שבבי סיליקון ייעודיים הקשורים למערכות ה-TPU שלה ליישומי בינה מלאכותית. במסגרת ההסכם, גוגל קיבלה זכויות לרכוש עד 58.97 מיליון מניות מרוול במחיר של 206.58 דולר למניה, בשווי פוטנציאלי של כ-12.18 מיליארד דולר. עם זאת, לא מדובר ברכישה מיידית: מרבית הזכויות יבשילו בהדרגה בהתאם להיקף הרכישות העתידיות של גוגל ממארוול עד שנת הכספים 2033, כאשר 240 מנות של זכויות קשורות להכנסות של 500 מיליון דולר כל אחת. המבנה הזה עשוי להצביע על פוטנציאל להיקף פעילות משמעותי בין החברות לאורך שנים ולחזק את מעמדה של מרוול בשוק שבבי ה-AI המותאמים אישית, ככל שחברות הענן הגדולות ממשיכות לפתח חלופות ייעודיות למעבדים כלליים.
מניית וולמארט (WMT)
ענקית הקמעונאות האמריקאית, הנסחרת לפי שווי של כ-825.2 מיליארד דולר, ירדה ב-10% בשבוע החולף לאחר שהתחזית לרבעון השלישי והמכירות המקבילות בארה"ב אכזבו את המשקיעים, למרות רבעון חזק והעלאת התחזית השנתית. הכנסות החברה עלו ב-5.9% ל-187.94 מיליארד דולר, מעל הצפי ל-186.77 מיליארד דולר, והרווח המתואם למניה הסתכם ב-81 סנט. עם זאת, המכירות המקבילות בארה"ב צמחו ב-2.6% בלבד, לעומת צפי ל-3.5%, והחברה צופה ברבעון השלישי צמיחה של 3%-3.75% במכירות ורווח מתואם של 62-64 סנט למניה. מנגד, המסחר המקוון העולמי צמח ב-23%, הכנסות הפרסום זינקו ב-38% והכנסות מדמי חברות עלו ב-17%. וולמארט אף העלתה את תחזית הצמיחה השנתית ל-4%-5% ואת תחזית הרווח ל-2.80-2.87 דולר למניה, אך המשקיעים התמקדו בסימני ההאטה בצריכה ובהשפעת מחירי הדלק והמזון הגבוהים על הצרכנים.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

סקירה שבועית - מניות בכותרות : SNDK, SMCI, CRWVמניית סופר מיקרו קומפיוטר (SMCI)
יצרנית שרתים ותשתיות מחשוב המותאמות ל-AI ומרכזי נתונים, הנסחרת לפי שווי של כ-25.8 מיליארד דולר, זינקה ב-28% בשבוע החולף לאחר שהחברה פרסמה תחזית הכנסות גבוהה משמעותית מהצפי לשנת הכספים 2027. סופר מיקרו צופה הכנסות שנתיות של 65-72 מיליארד דולר, לעומת תחזית אנליסטים של כ-52.5 מיליארד דולר, כאשר החברה מסתמכת על המשך הביקוש הגבוה לשרתים המותאמים לבינה מלאכותית ולהרחבת מרכזי נתונים. ברבעון הרביעי הכנסות החברה כמעט הוכפלו והגיעו ל-11.12 מיליארד דולר, אם כי היו נמוכות מעט מהצפי של 11.55 מיליארד דולר, בעקבות עיכובים זמניים אצל לקוחות בתחומי החשמל, הקירור והרשתות. מנגד, שיעור הרווח הגולמי הגיע ל-17.5%, מעל התחזית המוקדמת של 15%-17%, בעקבות תמהיל מוצרים ולקוחות טוב מהצפוי. בנוסף, בשנת הכספים 2026 היו לחברה תשעה לקוחות שכל אחד מהם ייצר הכנסות של יותר ממיליארד דולר, לעומת ארבעה בלבד בשנה הקודמת, נתון שעשוי להמחיש את קצב ההתרחבות של פעילות תשתיות ה-AI שלה.
מניית קורוויב (CRWV)
חברת תשתיות ענן המתמחה במחשוב ל-AI באמצעות מעבדי Nvidia, הנסחרת לפי שווי של כ-57.4 מיליארד דולר, עלתה ב-16% בשבוע החולף לאחר שהציגה צמיחה חדה והעלתה את התחזית השנתית. הכנסות החברה ברבעון השני זינקו ב-112% ל-2.58 מיליארד דולר, לעומת צפי ל-2.56 מיליארד דולר, בעוד ההפסד המתואם למניה הסתכם ב-1.03 דולר לעומת הפסד צפוי של 1.20 דולר. צבר ההכנסות של קורוויב הגיע ל-104 מיליארד דולר ואינו כולל התחייבויות חדשות של יותר מ-25 מיליארד דולר שנוספו ברבעון השלישי. החברה צופה הכנסות של 3.4-3.6 מיליארד דולר ברבעון השלישי, המשקפות צמיחה של כ-158% במרכז הטווח, והעלתה את תחזית ההכנסות ל-2026 ל-12.4-13.2 מיליארד דולר. הביקוש נתמך בהסכמים גדולים עם חברות כמו מטא ואנתרופיק, אך ההתרחבות דורשת השקעות כבדות: קורוויב צופה הוצאות הון של 35-39 מיליארד דולר השנה ומחזיקה בחוב של כ-35 מיליארד דולר. למרות העלייה בתחרות, הנהלת החברה ציינה כי הביקוש, התמחור ושולי הרווח ממשיכים להשתפר, על רקע ההשקעות הגדולות בתשתיות AI.
מניית סנדיסק (SNDK)
יצרנית פתרונות אחסון וזיכרונות NAND, הנסחרת לפי שווי של כ-243 מיליארד דולר, זינקה ב-35.4% בשבוע החולף לאחר שיום המשקיעים של החברה חיזק משמעותית את התחזית לצמיחה ולרווחיות בשנים הקרובות. סנדיסק צופה צמיחה שנתית של כ-15%-19% בהכנסות עד שנת הכספים 2030, לצד שיעור רווח גולמי מתואם של כ-80% ושיעור רווח תפעולי של כ-75%. החברה חתמה על הסכמים ארוכי טווח עם שמונה לקוחות, בהם שלוש מפעילות מרכזי נתונים ענקיות בארה"ב, בהיקף כולל של 93.9 מיליארד דולר ובתקופות של עד חמש שנים, מה שעשוי לשפר משמעותית את נראות ההכנסות. בנוסף, סנדיסק הציגה את דור ה-BiCS10 החדש של זיכרונות ה-3D NAND, שמגדיל את צפיפות האחסון ב-59%, לצד טכנולוגיית High Bandwidth Flash המיועדת לעומסי AI. התחזית החזקה הפחיתה חלק מהחששות לגבי מחזוריות שוק הזיכרונות, כאשר החברה אף מתכננת להחזיר לבעלי המניות 100% מעודפי המזומנים לאחר ההשקעות הנדרשות בפעילות.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.
 השכלה

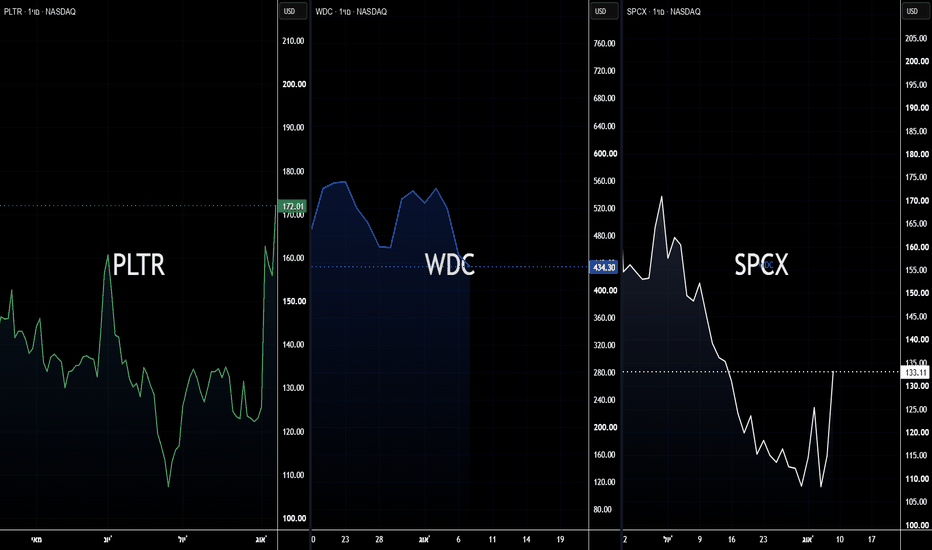
סקירה שבועית - מניות בכותרות : SPCX, WDC, PLTRמניית פלנטיר (PLTR)
חברת תוכנה וניתוח נתונים מבוססי AI המספקת פתרונות לממשלות ולחברות, הנסחרת לפי שווי של כ-395 מיליארד דולר, זינקה ב-39.7% בשבוע החולף לאחר שהציגה צמיחה חריגה והעלתה את התחזית השנתית. הכנסות החברה ברבעון השני זינקו ב-93% ל-1.94 מיליארד דולר, לעומת צפי ל-1.8 מיליארד דולר, והרווח המתואם למניה הגיע ל-41 סנט לעומת תחזית של 35 סנט. הפעילות המסחרית בארה"ב בלטה במיוחד עם זינוק של 149% בהכנסות ל-764 מיליון דולר, בעוד ההכנסות מהממשל האמריקאי צמחו ב-90% ל-809 מיליון דולר. שווי העסקאות המסחריות שנותרו לביצוע בארה"ב יותר מהוכפל ל-6.24 מיליארד דולר, נתון שעשוי לחזק את נראות ההכנסות העתידיות. בעקבות הרבעון החזק, פלנטיר העלתה את תחזית ההכנסות ל-2026 לטווח של 8.15-8.16 מיליארד דולר, לעומת 7.65-7.66 מיליארד דולר קודם לכן. בנוסף, החברה צופה שההכנסות מהפעילות המסחרית בארה"ב יעלו על 3.42 מיליארד דולר השנה. המנכ"ל אלכס קארפ העריך כי קצב הצמיחה החזק עשוי להימשך לפחות עוד 18 חודשים, כאשר אימוץ פתרונות AI בקרב חברות וממשלות ממשיך לתמוך בביקוש לפלטפורמות של פלנטיר
מניית ווסטרן דיגיטל (WDC)
יצרנית כוננים קשיחים ופתרונות אחסון למרכזי נתונים, הנסחרת לפי שווי של כ-149.7 מיליארד דולר, נפלה ב-20.3% בשבוע החולף למרות שהחברה פרסמה תוצאות רבעוניות טובות מהצפוי, כאשר ההכנסות זינקו ב-42% לעומת השנה שעברה ל-3.75 מיליארד דולר, מעל התחזיות ל-3.7 מיליארד דולר, והרווח המתואם למניה הסתכם ב-3.56 דולר לעומת צפי ל-3.31 דולר. גם התחזית לרבעון הנוכחי הייתה מעל הקונצנזוס, עם הכנסות צפויות של כ-4.1 מיליארד דולר ורווח מתואם של 3.85-4.15 דולר למניה, אך המשקיעים ציפו לביצועים חזקים יותר בעקבות הדו״ח של המתחרה סיגייט. מוקד האכזבה היה תחזית שיעור הרווח הגולמי של 55%-56%, לעומת יותר מ-57% המשתמע מהתחזית של סיגייט. ווסטרן דיגיטל הסבירה כי הפער נובע בין היתר מתנודות זמניות במחירים ומהמעבר למוצרים חדשים בעלי קיבולת גבוהה יותר, והעריכה כי המרווחים עשויים להשתפר בהמשך עם חתימה על הסכמים רב-שנתיים חדשים במחירים גבוהים יותר. סמנכ"ל הכספים של החברה ציין כי לקוחות מעוניינים לחתום על הסכמי אספקה עד 2031 וכי הביקוש עשוי להישאר חזק בחמש השנים הקרובות, אך לאחר שהמניה זינקה ביותר מ-200% מתחילת השנה לפני פרסום הדו״ח, רף הציפיות הגבוה הפך תוצאות ותחזית חיוביות לכאלה שלא הספיקו כדי לתמוך במחיר המניה.
ספייס אקס (SPCX)
חברת החלל והתשתיות של אילון מאסק, הנסחרת לפי שווי של כ-1.74 טריליון דולר, זינקה ב-22.8% בשבוע החולף לאחר שבוע תנודתי שכלל את הדו״ח הראשון שלה כחברה ציבורית ושחרור מניות חסומות. החברה הציגה תוצאות טובות מהצפוי וצמצמה את הפסדיה, אך ההוצאות ההוניות זינקו פי שישה ל-18.4 מיליארד דולר ברבעון השני, בעיקר בשל השקעות בתשתיות AI, מה שהוביל בתחילה לנפילה של 13.6% במניה. הנהלת החברה ניסתה להפיג את החששות כאשר סמנכ"ל הכספים ברט ג'ונסן אמר כי ההשקעות במחשוב AI עשויות להחזיר את עצמן בתוך פחות משנה. במקביל, אילון מאסק הקדים את היעד שלפיו החברה תגיע להכנסות שנתיות של טריליון דולר מ-2031 ל-2030. גורם משמעותי נוסף להתאוששות היה שחרורן של יותר מ-900 מיליון מניות מהנעילה ב-6 באוגוסט. למרות החשש מהיצע גדול שיגיע לשוק, לא נרשם גל מכירות משמעותי והמניה דווקא עלתה ב-6.14% באותו יום. העובדה שמניותיו של מאסק ומניות נוספות כפופות לתקופות נעילה ארוכות יותר הפחיתה אף היא את החששות, והשילוב בין תחזית הצמיחה, פעילות ה-AI והמעבר המוצלח של אירוע שחרור המניות תמך בזינוק השבועי.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה
הנפקה דמיונית מול ביצועים בשטח SPCX בס״ד
אתמול סגרתי את עסקת השורט שלי על SPCX לפני הדוח. (אפשר לראות בפוסט הקודם שלי שעלה)
היום, אחרי שהמספרים פורסמו, אני חושב שהדוח רק מחזק את מה שדיברנו עליו עוד ביום ההנפקה.
כן, החברה עקפה את תחזיות האנליסטים בכמה סעיפים.
אבל מבחינתי זו לא השאלה.
השאלה היא האם הדוח הזה מצדיק שווי שוק של כ-1.4 טריליון דולר.
לדעתי, ממש לא.
החברה סיימה את הרבעון עם הכנסות של 7.8 מיליארד דולר, ועדיין רשמה הפסד נקי של 541 מיליון דולר.
גם אם מסתכלים על הצמיחה המרשימה ב-AI, ב-Starlink ובתחום הקישוריות, קשה מאוד להצדיק שווי כזה כשהחברה עדיין מפסידה כסף.
בדיוק על זה דיברנו לפני ההנפקה לא אמרנו שהחברה גרועה לא אמרנו שאין לה עתיד אמרנו שהתמחור מנותק מהמציאות.
המניה עלתה בהתלהבות לשיא של 225 דולר, ומשם איבדה יותר מ-50%.
מבחינתי, גם אחרי הירידה הזו, התמחור עדיין רחוק מלהיות הגיוני.
אני עדיין חושב שהמניה יכולה למצוא את עצמה גם באזור ה-50 דולר במהלך השנה הקרובה, אם השוק ימשיך לתמחר את החברה לפי הביצועים בפועל ולא לפי החלומות זו הדעה האישית שלי, ולא תחזית או ודאות.
כרגע אני פשוט לא רואה בדוח הזה שום דבר שמצדיק שווי של כ-1.4 טריליון דולר.
כרגע אני בחוץ אחרי השורט הראשון יש הרבה נכסים בשוק שיותר מענינים אותי אז אולי לא שורט כרגע אבל בהחלט גם לא רואה פה אופציה להתחיל לעלות למעלה
ניתן למחיר לדבר
ערב טוב חברים יקרים תזכרו לא מתאהבים במנייה השכל שולט על הרגש בעיקר במצבים כאלה
דן הקטן 💚 השכלה 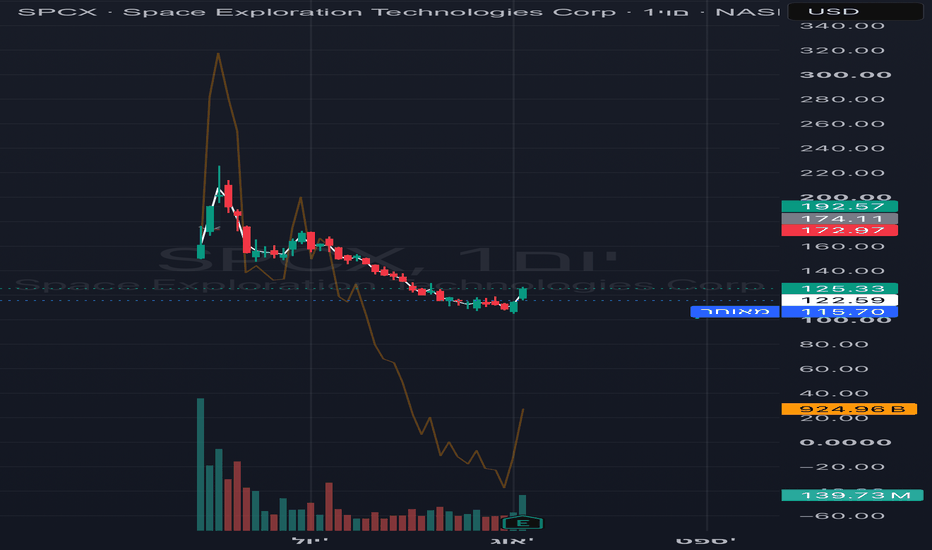
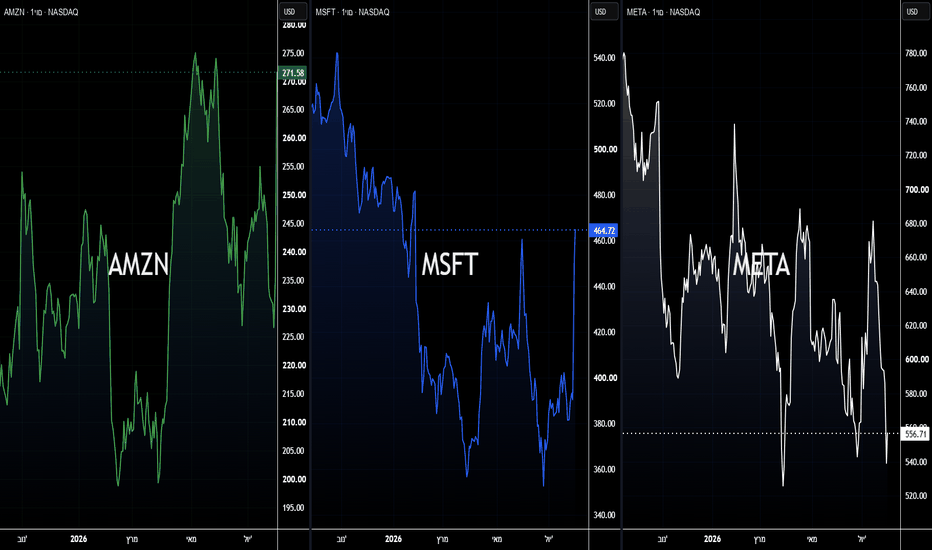
סקירה שבועית - מניות בכותרות: AMZN, MSFT, METAמניית אמזון (AMZN)
ענקית המסחר המקוון, הפרסום ומחשוב הענן, הנסחרת לפי שווי של כ-2.92 טריליון דולר, זינקה ב-17% בשבוע החולף לאחר שהחברה עקפה את תחזיות ההכנסות והרווח והציגה האצה חדה בפעילות AWS. הכנסות חטיבת הענן צמחו ב-37% ל-42.2 מיליארד דולר, לעומת צפי לצמיחה של 31%, וזה היה קצב הצמיחה המהיר ביותר של החטיבה מאז 2021. בנוסף, צבר ההזמנות של AWS הגיע ל-496 מיליארד דולר, בעוד פעילות שבבי ה-AI הפנימיים של אמזון, הכוללת את Trainium ו-Graviton, ופעילות מוצרי ה-AI עברו כל אחת קצב הכנסות שנתי של 25 מיליארד דולר. אמזון העלתה את תחזית ההשקעות ל-2026 ל-220 מיליארד דולר, לעומת 200 מיליארד דולר קודם לכן, בעיקר בשל התייקרות רכיבי הזיכרון והצורך להרחיב מרכזי נתונים. למרות שתזרים המזומנים החופשי עבר לשלילי, השוק התמקד בדברי המנכ"ל אנדי ג'סי שלפיהם גם לאחר ההשקעות העצומות החברה עדיין אינה מחזיקה בכושר מחשוב מספיק כדי לענות על הביקוש ב-2026, כאשר הביקוש שכבר נרשם ל-2028 תואר כחריג בעוצמתו.
מניית מיקרוסופט (MSFT)
ענקית התוכנה, הענן והבינה המלאכותית, הנסחרת לפי שווי של כ-2.93 טריליון דולר, זינקה ב-21.7% בשבוע החולף לאחר שפרסמה דוחות חזקים מהצפוי והציגה האצה ברורה בביקוש לשירותי הענן וה-AI שלה. הכנסות החברה צמחו ב-18% ל-90.01 מיליארד דולר, מעל התחזיות, והרווח המתואם הגיע ל-4.74 דולר למניה. הכנסות חטיבת הענן החכם עלו ל-39.31 מיליארד דולר, בעוד Azure צמחה ב-43% – מעל צפי של כ-40% והחברה צופה האצה נוספת ל-45% ברבעון הבא. הכנסות Azure חצו לראשונה קצב שנתי של 100 מיליארד דולר, וצבר ההזמנות המסחריות של מיקרוסופט הגיע ל-678 מיליארד דולר. במקביל, מספר המנויים בתשלום ל-Microsoft 365 Copilot עלה ליותר מ-30 מיליון, ו-GitHub Copilot הגיע ל-50 מיליון משתמשים. אף שהוצאות ההון והחכירות זינקו ב-69% ל-41 מיליארד דולר ברבעון, מיקרוסופט שמרה על תחזית השקעות של כ-175 מיליארד דולר לשנה והבהירה כי היא צפויה להישאר עם תזרים מזומנים חופשי חיובי גם בשנת הכספים 2027, מה שסייע להרגיע את החשש מהמחיר הכבד של הרחבת תשתיות ה-AI.
מניית מטא (META)
בעלת פייסבוק, אינסטגרם ו-WhatsApp, הנסחרת לפי שווי של כ-1.5 טריליון דולר, ירדה ב-6.4% בשבוע החולף לאחר שהחברה פרסמה תוצאות מעורבות ותחזית שלא עמדה בציפיות השוק. ההכנסות הסתכמו ב-60.8 מיליארד דולר ועקפו מעט את התחזיות, אך הרווח למניה עמד על 6.18 דולר בלבד, לעומת צפי ל-7.22 דולר, בין היתר בשל הוצאות משפטיות ועלויות פיטורים. בנוסף, מטא צופה הכנסות של 61-64 מיליארד דולר ברבעון הבא, כאשר אמצע הטווח נמוך מתחזית האנליסטים. החשש המרכזי נגע לתזרים המזומנים החופשי, שצנח ל-784 מיליון דולר לעומת 8.55 מיליארד דולר בתקופה המקבילה, לאחר שהחברה הגדילה את ההוצאות על מרכזי נתונים ותשתיות AI. מטא צמצמה את תחזית ההשקעות השנתית לטווח של 130-145 מיליארד דולר, תוך שמירה על הקצה העליון, בעוד ההוצאות הכוללות זינקו ב-55%. אף שהחברה בוחנת השכרת כוח מחשוב ללקוחות חיצוניים והשיקה מודל AI חדש וזול יותר, השוק התמקד בשלב זה במחיר הכבד של ההשקעות ובחוסר הוודאות לגבי קצב הפיכתן להכנסות.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה
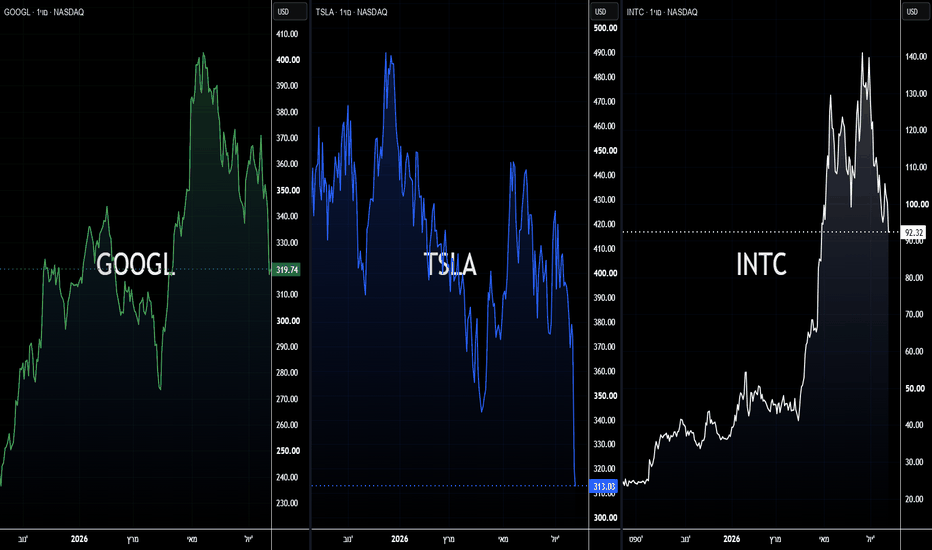
סקירה שבועית - מניות בכותרות: GOOGL, TSLA, INTCמניית אלפאבית (GOOGL)
החברה האם של גוגל ומפעילת מנוע החיפוש, יוטיוב ושירותי הענן של החברה, הנסחרת לפי שווי של כ-3.89 טריליון דולר, ירדה ב-7.8% בשבוע החולף למרות שפרסמה דוחות חזקים מהצפוי. הכנסות החברה צמחו ל-119.8 מיליארד דולר, הכנסות Google Cloud זינקו ב-82% ל-24.8 מיליארד דולר ושולי הרווח של פעילות הענן המשיכו להשתפר, אך השוק התמקד במחיר הכבד של מרוץ הבינה המלאכותית. אלפאבית העלתה את תחזית ההשקעות שלה ל-2026 לטווח של 195-205 מיליארד דולר, לעומת תחזית קודמת של 180-190 מיליארד דולר, והבהירה כי ההוצאות צפויות לגדול משמעותית גם ב-2027. ברבעון האחרון לבדו זינקו ההשקעות ההוניות ב-101% ל-44.9 מיליארד דולר, מה שהוביל לתזרים מזומנים חופשי שלילי של 5.9 מיליארד דולר – הפעם הראשונה שבה המדד ירד מתחת לאפס בתולדות החברה. השוק חושש כי עלויות השבבים, הזיכרונות ומרכזי הנתונים ימשיכו לעלות מהר יותר מההכנסות החדשות מ-AI, וכי אלפאבית תיאלץ להמשיך לגייס הון ולצמצם רכישות עצמיות של מניות. לכן, גם הצמיחה המרשימה בענן לא הספיקה כדי לפצות על החשש משחיקת תזרים המזומנים והרווחיות בשנים הקרובות.
מניית טסלה (TSLA)
יצרנית הרכב החשמלי והמפתחת טכנולוגיות נהיגה אוטונומית, רובוטיקה ובינה מלאכותית, הנסחרת לפי שווי של כ-1.26 טריליון דולר, ירדה ב-17.8% בשבוע החולף לאחר שפרסמה רבעון חלש שהמחיש את הפער בין הביצועים הנוכחיים של פעילות הרכב לבין הציפיות הגבוהות מהפעילויות העתידיות שלה. הרווח התפעולי ירד ל-398 מיליון דולר, לעומת 923 מיליון דולר בתקופה המקבילה וצפי של כ-1.7 מיליארד דולר, אף שמסירות כלי הרכב צמחו ב-25% לכ-480 אלף יחידות. החולשה נבעה מירידת מחירים, תמהיל מכירות פחות רווחי, ירידה בהכנסות מאשראי רגולטורי ועלייה בהוצאות המחקר והפיתוח, שהובילו לשולי רווח חלשים ולתזרים מזומנים חופשי שלילי. אילון מאסק הציג הזדמנויות עתידיות בתחומי הרובוטקסי, הרובוטים ומרכזי הנתונים ל-AI, אך השוק התקשה להעניק להבטחות האלה את אותו משקל שניתן להן בעבר, במיוחד כשהרחבת שירות הרובוטקסי נותרה איטית והמניה נסחרה לפני הדוחות במכפיל רווח גבוה במיוחד. לכן, גם אנליסטים שנותרו חיוביים לגבי החזון ארוך הטווח הורידו מחירי יעד, בעוד השוק התמקד בשחיקת הרווחיות ובקושי להצדיק את השווי הנוכחי באמצעות התוצאות העסקיות הקיימות.
מניית אינטל (INTC)
יצרנית מעבדים ושבבים ומפעילת פעילות ייצור שבבים עבור חברות חיצוניות, הנסחרת לפי שווי של כ-477.7 מיליארד דולר, ירדה ב-2.8% בשבוע החולף למרות שפרסמה דוחות חזקים משמעותית מהצפוי. הרווח המתואם עמד על 42 סנט למניה, כמעט פי שניים מתחזיות האנליסטים, ההכנסות הגיעו ל-16.1 מיליארד דולר ופעילות הייצור Intel Foundry צמחה ב-31% ל-5.8 מיליארד דולר. החברה גם סיפקה תחזית גבוהה מהצפוי לרבעון השלישי, על רקע ביקוש חזק למעבדים, לאריזות מתקדמות ולשבבים המשמשים מערכות AI. עם זאת, השוק התמקד בהחלטתה להעלות את תקציב ההשקעות ליותר מ-20 מיליארד דולר ב-2026, לעומת כ-18 מיליארד דולר קודם לכן, ובהערכה שההשקעות ב-2027 יהיו גבוהות משמעותית. החשש הוא שהקמת מפעלים, הרחבת חדרים נקיים ורכישת ציוד ימשיכו ללחוץ על תזרים המזומנים ואף יאלצו את החברה לבצע הנפקת מניות שתדלל את בעלי המניות. בנוסף, לאחר עלייה חדה במניה מתחילת השנה ומכפיל רווח גבוה מהממוצע ההיסטורי, הדוחות החזקים לא הספיקו כדי לפצות על החשש מהמחיר הכבד של הרחבת כושר הייצור.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.
 השכלה
מציאות או צפי עתידי בעניין תשתיות AI ענקית השבבים אני לא צריך לספר לכם מי זאת אינטל
נקודות ראשונות בדוח :
1. ההכנסות ברבעון השני הסתכמו ב-16.1 מיליארד דולר, עלייה של 25% לעומת הרבעון המקביל אשתקד
2. אינטל הרחיבה את המומנטום שלה בתחום הבינה המלאכותית הפיזית והרובוטיקה, כאשר יותר מ-130 לקוחות
3. אינטל הכריזה על שיתופי פעולה אסטרטגיים עם פוקסקון, סימנס, היטאצ'י, אקו נוירוטכנולוגיה וגרינסטון ביוסיינס לפיתוח משותף של פתרונות בינה מלאכותית ומחשוב ספציפיים לתעשייה, המופעלים על ידי מעבדי אינטל .
כספי :
25% עלייה בהכנסות
61.85% התיעלות הוצאות
16.82% עלייה ברווח
צפיות עתידיות :
אינטל צופה לרבעון השלישי של 2026 הכנסות של 15.8-16.8 מיליארד דולר,
רווח גולמי של 41%-42%
החברה גם צופה הוצאות תפעול שנתיות של כ-16.5 מיליארד דולר ב-non-GAAP, מה שמרמז על המשך השקעה אגרסיבית בצמיחה.
מסקנה ראשונית :
הכנסות ברבעון השני עלו ל-16.1 מיליארד דולר, והחברה צופה ברבעון השלישי 15.8-16.8 מיליארד דולר
הרווחיות השתפרה מאוד: השוליים הגולמיים עלו ל-40.4% ב-GAAP ו-41.8% -non-GAAP
מצד ההוצאה, אינטל עדיין משקיעה חזק בתשתיות, חדרים נקיים וציוד כדי לתמוך בצמיחה השנה ובשנה הבאה
למסקנה: זו לא “התייעלות” רק דרך קיצוץ, אלא בעיקר שיפור תפעולי אמיתי יחד עם ריסון עלויות יחסית, מה שמתחיל לשפר את המודל העסקי.
הסיכון המרכזי קדימה הוא שהשיפור הזה עדיין תלוי בביצוע, בביקוש למוצרי AI וביכולת של אינטל להמשיך להוציא לפועל את תוכנית הייצור וה-Foundry שלה בזמן.
מסקנה
בעקבות הדוחות של טסלה וגוגל.
מהדוחות של טסלה וגוגל אפשר לגזור מסקנה יותר רחבה: יש עדיין צמיחה בביקוש לשבבים ול-AI, אבל היא לא אחידה ולא “ללא סיכונים”. מצד אחד, אינטל מדווחת ש-AI יוצר “ביקוש חסר תקדים למחשוב”, ושהכנסות מרכז הנתונים וה-AI שלה עלו ברבעון השני ב-59% ל-6.3 מיליארד דולר, בעוד שעסק ה-Foundry צמח ב-31% ל-5.8 מיליארד דולר.
למה זה חשוב למשקיע
הנתונים של אינטל מראים שהביקוש לא מגיע רק ממכירת שבבים לצרכנים, אלא יותר ויותר ממרכזי נתונים, תשתיות AI, אריזה מתקדמת וייצור. אינטל גם מציינת שהשיפור ברבעון נבע מביקוש חזק, תפוקות ייצור גבוהות יותר וקיצור זמני מחזור, כלומר יש כאן גם שיפור בצד ההיצע ולא רק בעליית מחירים.
גוגל: יותר השקעות, לא פחות
מהדיווחים על גוגל עולה שהשוק בוחן האם ההשקעות ב-AI באמת מייצרות תשואה, וגוגל עצמה נשארת עם הוצאות הון גבוהות מאוד כדי לתמוך בענן וב-AI. לפי הדיווחים שיצאו סביב עונת הדוחות, אלפאבית/גוגל העלתה את תחזית ההשקעות בתשתיות ל-85 מיליארד דולר ב-2025, עם מסר ברור שה-AI כבר משפיע על כל חלקי הפעילות ומצדיק השקעות נוספות.globes+2
טסלה: ביקוש קיים, אבל יותר תנודתי
טסלה כן ממשיכה להשקיע ב-AI, ברובוטקסי ובפיתוחים סביב אוטונומיה, אבל הדוחות מצביעים על שוק יותר שברירי: הכנסות הרכב והרווחיות שלה חלשות יותר מהצמיחה של גוגל, והמשקיעים רואים שם יותר סיכון מאשר וודאות. במילים אחרות, טסלה תומכת בסיפור של ביקוש עתידי לשבבים ולמחשוב, אבל היא לא הוכחה לכך שהביקוש יהיה חלק או ליניארי.maariv+2
המסקנה האמיתית
לכן, המסקנה הסבירה היא לא “עצירה” בביקוש לשבבים, אלא המשך צמיחה עם תנודתיות. הביקוש חזק במיוחד ב-AI, דאטה-סנטרים ותשתיות ענן, אבל קצב ההוצאות של גוגל, טסלה וענקיות נוספות ימשיך לקבוע אם הצמיחה הזו תהיה מואצת או תיתקל בהפוגות זמניות.bizportal+1
מה זה אומר קדימה
אם אתה מסתכל על הסקטור כמשקיע, צריך להבחין בין חברות שמוכיחות ביקוש עם הכנסות ורווחיות, לבין חברות שמדברות בעיקר על פוטנציאל עתידי. אצל אינטל, המסר הוא שהביקוש כבר שם והם מצליחים לתרגם אותו לשיפור תפעולי; אצל גוגל, ההשקעות עדיין נראות מוצדקות; אצל טסלה, הסיפור יותר ספקולטיבי ותלוי ביישום.globes+2
בשורה אחת: הביקוש לשבבים ול-AI לא נעצר, אבל הוא עובר משלב “הייפ” לשלב של סינון — מי שמייצר תוצאות ייהנה, ומי שלא, יפגוש יותר לחץ אגרסיבי !
חברים יקרים כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד
השכלה 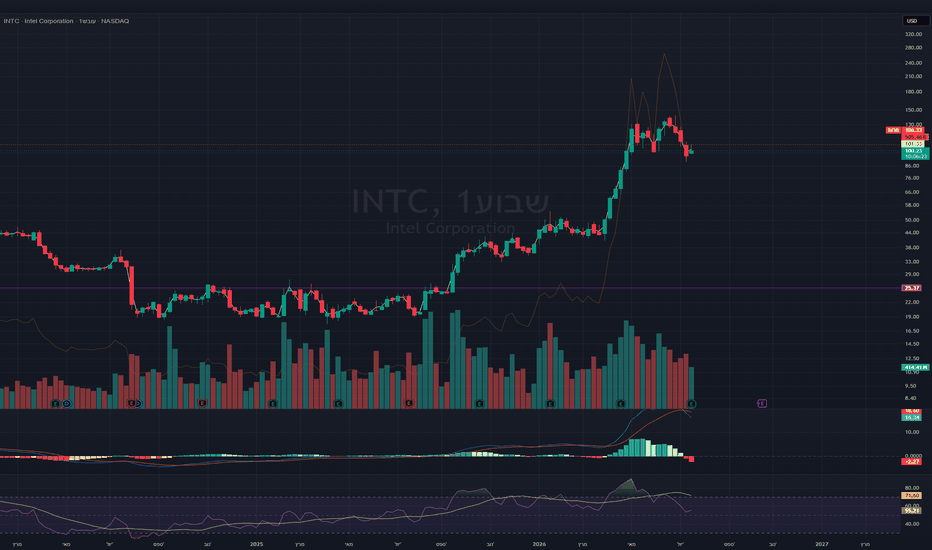
סקירה שבועית - מניות בכותרות: AAPL, SNDK, NFLXמניית סנדיסק (SNDK)
יצרנית שבבי זיכרון NAND וכונני אחסון למרכזי נתונים ומכשירים אלקטרוניים, הנסחרת לפי שווי של כ-239.1 מיליארד דולר, נפלה ב-29.3% בשבוע החולף בעקבות שינוי חד בסנטימנט כלפי מניות האחסון ולאחר שהמניה זינקה במאות אחוזים מתחילת השנה. השוק החל לחשוש כי מחירי זיכרונות ה-NAND נחלשים וכי הגדלת הייצור, לצד התרחבות פעילותן של יצרניות סיניות, עלולות ליצור עודף היצע ולפגוע בכוח התמחור של החברה. במקביל, הופיעו דיווחים על התמתנות בהזמנות מצד חלק מלקוחות הענן הגדולים, שהעלו ספקות לגבי המשך קצב הביקוש לאחסון עבור מרכזי נתונים של AI. מכירות מניות בהיקף של כ-10 מיליון דולר מצד גורמים פנימיים בחברה הוסיפו לחץ, בעוד השקת מודל ה-AI הסיני Kimi K3 הגבירה מחדש את החשש כי מודלים יעילים וזולים יותר עשויים להפחית את קצב הגידול הנדרש בתשתיות מחשוב ואחסון. הירידות נרשמו למרות העלאות חדות במחירי היעד מצד Evercore וסיטי, שטענו כי חוזי אספקה ארוכי טווח והביקוש לאחסון מצד תשתיות AI עדיין תומכים בתוצאות החברה.
מניית אפל (AAPL)
יצרנית האייפון ומוצרי אלקטרוניקה ושירותים דיגיטליים, הנסחרת לפי שווי של כ-4.89 טריליון דולר, עלתה ב-5.8% בשבוע החולף לאחר שרגולטור הסייבר הסיני אישר את השקת Apple Intelligence במדינה. האישור הגיע לאחר כמעט שנה של עבודה עם עליבאבא ובאידו, שיספקו לאפל מודלים וטכנולוגיות מקומיות כדי להתאים את שירותי הבינה המלאכותית לדרישות הרגולציה בסין. המהלך נתפס כמשמעותי משום שהיעדר יכולות AI במכשירי האייפון בסין איים להחליש את מחזור השדרוגים ולהרחיב את הפער מול יצרניות מקומיות שכבר שילבו תכונות בינה מלאכותית במכשיריהן. השוק מעריך כי השקת Apple Intelligence ושיפור סירי עשויים לתמוך בביקוש לאייפונים ואף לחזק מחדש את מעמדה של אפל במדינה, לאחר שמשלוחי האייפון בסין כבר צמחו ב-24% ברבעון השני. במקביל, סיטי, מורגן סטנלי ו-JPMorgan העלו את מחירי היעד למניה, על רקע הציפייה לצמיחה במכירות, המשך התחזקות פעילות השירותים ופיתוח יכולות AI הפועלות ישירות על גבי מכשירי החברה.
מניית נטפליקס (NFLX)
מפעילת פלטפורמת הסטרימינג הגדולה בעולם, הנסחרת לפי שווי של כ-313 מיליארד דולר, נפלה ב-6% בשבוע החולף לאחר שפרסמה תוצאות רבעוניות מעורבות ותחזית שלא עמדה בציפיות הגבוהות של השוק. הכנסות החברה צמחו ב-13% ל-12.56 מיליארד דולר, מעט מתחת לתחזיות, בעוד הרווח למניה עקף את הצפי בסנט אחד בלבד. נטפליקס צופה צמיחה של 12% בהכנסות ברבעון השלישי וצמצמה את טווח תחזית ההכנסות ל-2026 ל-51-51.4 מיליארד דולר, מה שנתפס כחוסר האצה בקצב הצמיחה. בנוסף, החברה הודיעה כי תעבור לפרסום שנתי בלבד של דוחות הצפייה "What We Watched", מה שהגביר את החשש כי היא מספקת פחות שקיפות דווקא בתקופה שבה השוק בוחן סימנים להאטה במעורבות הצופים. החששות התגברו גם על רקע העובדה שתוכן חי כבר מהווה יותר מ-5% מתקציב התוכן, אך אחראי לכ-1% בלבד משעות הצפייה. מנגד, החברה עדיין צופה להכפיל את הכנסות הפרסום לכ-3 מיליארד דולר, אך התחזית המתונה והספקות סביב נתוני הצפייה הכבידו על המניה.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד. השכלה 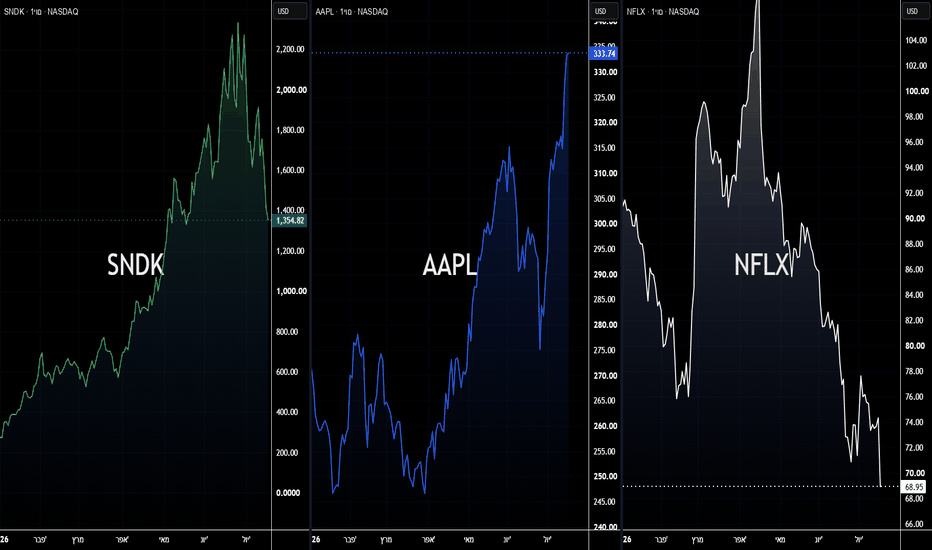
 השכלה
סקירה שבועית - מניות בכותרות : META, NVDA, AVGOמניית מטא (META)
בעלת פייסבוק, אינסטגרם ו-WhatsApp, הנסחרת לפי שווי של כ-1.6 טריליון דולר, זינקה ב-14.8% בשבוע החולף לאחר שהחברה הציגה אסטרטגיה חדשה למינוף השקעות ה-AI העצומות שלה. מנכ"ל החברה, מארק צוקרברג, חשף כי מטא בוחנת להפוך את תשתיות ה-AI שלה לעסק חדש באמצעות השכרת כוח המחשוב של מרכזי הנתונים לחברות חיצוניות – בדומה למודל הפעילות של AWS של אמזון או ספקיות ענן אחרות. במקביל, החברה השיקה את מודל הבינה המלאכותית החדש Muse Spark 1.1 והציגה מודל תמחור אגרסיבי במיוחד, עם מחיר של 1.25 דולר למיליון טוקנים של קלט ו-4.25 דולר למיליון טוקנים של פלט – מחירים הנמוכים משמעותית מהמתחרות OpenAI ואנתרופיק. בנוסף, מטא הודיעה על הקמת מרכז הנתונים ה-33 שלה, בקנדה, כחלק מהמשך הרחבת תשתיות ה-AI. השוק פירש את המהלכים כאיתות לכך שההשקעות האדירות של החברה עשויות להתחיל לייצר מקורות הכנסה חדשים מעבר לעסקי הפרסום המסורתיים, מה שתמך בעליות החדות במניה.
מניית אנבידיה (NVDA)
מפתחת שבבי הבינה המלאכותית הגדולה בעולם, הנסחרת לפי שווי של כ-4.9 טריליון דולר, זינקה ב-8.3% בשבוע החולף לאחר שמורגן סטנלי ו-TD Cowen חיזקו את התחזית החיובית למניה והדגישו כי גל ההשקעות בתשתיות AI עדיין נמצא בשלביו הראשונים. במורגן סטנלי ציינו כי הביקוש לשבבי אנבידיה ממשיך להתרחב גם מעבר לענקיות הענן, כאשר חברות AI מהוות כבר כ-20% מהביקוש למוצרי החברה. בנוסף, הבנק העריך כי אנבידיה עדיין מוחזקת במשקל נמוך יחסית בתיקי השקעות מוסדיים, כך שעשוי להיות קיים ביקוש פוטנציאלי נוסף מצד גופים גדולים. במקביל, השוק הגיב באדישות לדיווחים על שבב ה-AI החדש של מטא, לאחר שאנליסטים הסבירו כי הוא מיועד בעיקר למשימות הסקה (Inference) ואינו מתחרה ישירות בליבת הפעילות של אנבידיה בתחום אימון מודלי הבינה המלאכותית, שבו החברה ממשיכה להוביל באמצעות שבבי Blackwell, פלטפורמת CUDA ופתרונות התקשורת שלה. השילוב בין תחזיות חיוביות, המשך ההשקעות האדירות בתשתיות AI והערכת השוק כי מעמדה התחרותי של אנבידיה נותר חזק, תמך בעליות במניה במהלך השבוע.
מניית ברודקום (AVGO)
מפתחת שבבים ותוכנות תשתית, הנסחרת לפי שווי של כ-1.9 טריליון דולר, זינקה ב-11% בשבוע החולף לאחר שהחברה ואפל הכריזו על הסכם אסטרטגי חדש, שבמסגרתו תרכוש אפל מברודקום שבבים בהיקף של לפחות 30 מיליארד דולר עד שנת 2031. ההסכם כולל פיתוח וייצור של שבבים מותאמים אישית עבור מספר דורות עתידיים של מוצרי אפל, בהם רכיבי תקשורת אלחוטית החיוניים למכשירי החברה. כחלק מהעסקה תשקיע ברודקום כ-1.5 מיליארד דולר בהרחבת מתקני הייצור שלה בקולורדו, שם צפויים להיות מיוצרים לפחות 15 מיליארד שבבים. השוק פירש את העסקה כחיזוק משמעותי ליציבות ההכנסות ארוכת הטווח של ברודקום, לצד העמקת הקשר עם אחד מלקוחותיה הגדולים ביותר והמשך מגמת הרחבת ייצור השבבים בארה"ב.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.
 השכלה
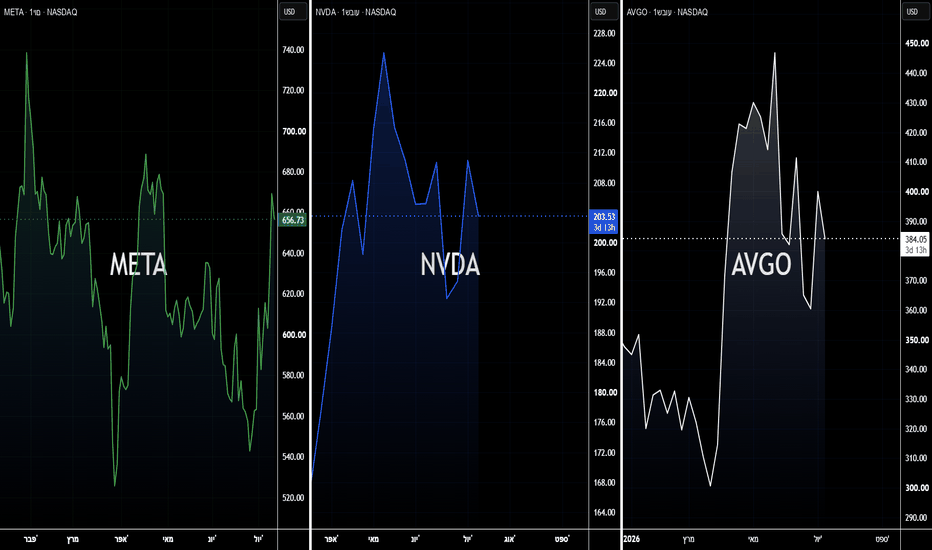
סקירה שבועית - מניות בכותרות: AAPL, NFLX, MUמניית אפל (AAPL)
יצרנית האייפון, האייפד ומחשבי המק, הנסחרת לפי שווי של כ-4.53 טריליון דולר, זינקה ב-12.2% בשבוע החולף לאחר דיווחים כי החברה נערכת לאחד מגל ההשקות הרחבים ביותר שלה בשנים האחרונות. לפי הפרסומים, אפל מתכננת להשיק לפחות חמישה דגמי אייפון חדשים, בהם האייפון המתקפל הראשון – iPhone Ultra שמחירו צפוי להתחיל סביב 2,500 דולר ואף להגיע לכ-3,000 דולר בגרסאות בעלות נפח אחסון גבוה. במקביל, החברה העלתה את יעד הייצור של הדגם המתקפל לכ-10 מיליון יחידות, לעומת תחזית קודמת של 7-8 מיליון יחידות, מה שעשוי להעיד על הערכה לביקוש גבוה. בנוסף, דווח כי אפל פועלת להרחבת מקורות האספקה של שבבי הזיכרון באמצעות ספקים נוספים, במטרה להפחית את עלויות הרכיבים לאחר שהתייקרות מחירי הזיכרון אילצה אותה לאחרונה להעלות את מחירי חלק ממוצריה. במורגן סטנלי העריכו כי השקת הדגמים החדשים, לצד שילוב יכולות בינה מלאכותית מתקדמות, עשויה להוביל את מכירות האייפון ליותר מ-250 מיליון יחידות בשנת הכספים 2027, והדיווחים חיזקו את הערכת השוק כי החברה צפויה להיכנס למחזור שדרוג משמעותי של מכשירי האייפון.
מניית נטפליקס (NFLX)
פלטפורמת הסטרימינג הגדולה בעולם, הנסחרת לפי שווי של כ-326 מיליארד דולר, זינקה ב-9.5% בשבוע החולף לאחר שדיווחים הבהירו כי רכישת NBCUniversal אינה עומדת על הפרק בשלב זה, מה שהסיר מהשוק חשש מפני עסקת ענק שהייתה עלולה להכביד על המאזן של החברה. במקביל, המשיכו להתפרסם נתונים המעידים על הצלחת מסלול המנויים הנתמך בפרסומות, שהוביל ליותר מ-60% מהמצטרפים החדשים בשווקים שבהם הוא זמין ברבעון הראשון. מספר המפרסמים בפלטפורמה צמח בכ-70% בשנה האחרונה ליותר מ-4,000, בעוד שמספר המשתמשים החודשיים במסלול הפרסומות הגיע לכ-250 מיליון. בנוסף, שיתוף הפעולה החדש עם Omnicom, המבוסס על כלי פרסום מונעי בינה מלאכותית, חיזק את הערכת השוק כי פעילות הפרסום של נטפליקס צפויה להפוך בשנים הקרובות למנוע צמיחה משמעותי נוסף לצד פעילות הסטרימינג.
מניית מיקרון (MU)
יצרנית שבבי הזיכרון, הנסחרת לפי שווי של כ-1.1 טריליון דולר, נפלה ב-19.6% בשבוע החולף לאחר שהמשקיע מייקל ברי, שהתפרסם בזכות חיזוי משבר הסאב-פריים, חשף כי פתח פוזיציית שורט על החברה. ברי טען כי העלייה החדה במניה נבעה בעיקר מההתלהבות סביב תחום הבינה המלאכותית ולא משיפור יסודי בפעילות העסקית, והוסיף כי מיקרון נסחרת ברמות קיצוניות ביחס להיסטוריה שלה – מעל הממוצע הנע ל-200 יום בשיעור הגבוה ביותר מאז 1984. לדבריו, ענף הזיכרונות נותר מחזורי מאוד, וההשקעות האדירות ב-AI הובילו לתמחור מופרז של מניות השבבים. במקביל, הוגשה נגד החברה בארה"ב תביעה ייצוגית, יחד עם סמסונג ו-SK הייניקס, בטענה כי שלוש החברות הגבילו את היצע שבבי ה-DRAM כדי לשמור על מחירים גבוהים בתקופה שבה הביקוש מצד מרכזי הנתונים של ה-AI עולה על ההיצע. השילוב בין הצהרת השורט של ברי, התביעה והחשש מתמחור גבוה הכביד על המניה לאורך השבוע.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה
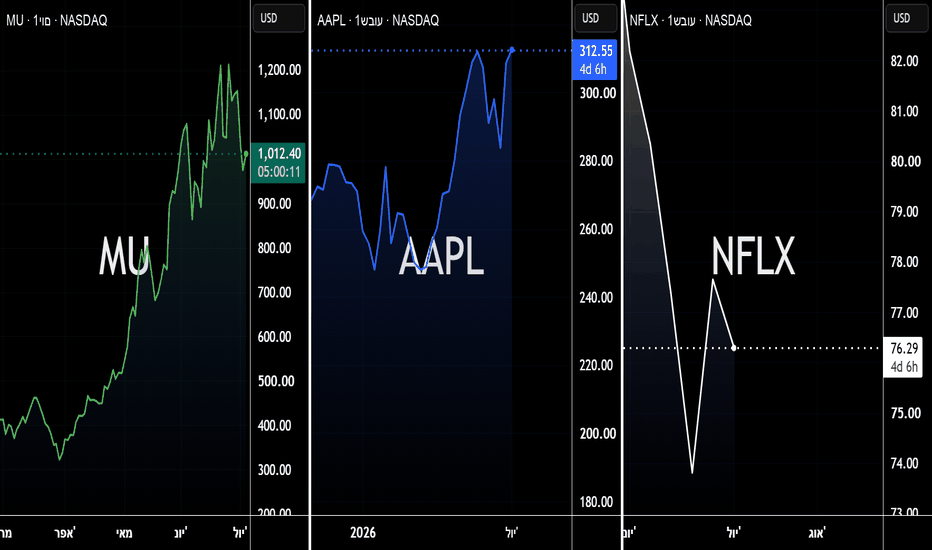
סקירה שבועית - מניות בכותרות : MU, AAPL, SPCXמניית מיקרון (MU)
יצרנית שבבי הזיכרון, הנסחרת לפי שווי של כ-1.28 טריליון דולר, סיימה ללא שינוי את השבוע החולף לאחר שירדה בחדות בתחילת השבוע בעקבות מימושי רווחים וחששות כי לאחר הזינוק החד במניה, הדוחות לא יעמדו בציפיות הגבוהות של המשקיעים. אולם לאחר פרסום התוצאות, המניה זינקה בכ-15% בעקבות דוח חזק משמעותית מהתחזיות. החברה דיווחה על הכנסות שזינקו פי ארבעה ל-41.46 מיליארד דולר, העלתה את התחזית לרבעון הבא, הודיעה על 16 חוזי אספקה ארוכי טווח בהיקף של כ-22 מיליארד דולר, והעריכה כי המחסור בשבבי הזיכרון צפוי להימשך לפחות עד לאחר 2027. למרות הזינוק החד לאחר הדוח, גל מימושים רחב במניות השבבים וה-AI מחק בהמשך את העליות, והמניה סיימה את השבוע כמעט ללא שינוי.
מניית אפל (AAPL)
יצרנית האייפון, המק והאייפד, הנסחרת לפי שווי של כ-4.17 טריליון דולר, ירדה ב-4.8% בשבוע החולף לאחר שהחברה הודיעה על העלאות מחירים של עד כ-20% במספר דגמי מקבוק ואייפד בעקבות ההתייקרות החדה בשבבי הזיכרון והאחסון. אפל הסבירה כי הביקוש האדיר לזיכרונות עבור מרכזי הנתונים של מהפכת הבינה המלאכותית יצר מחסור עולמי ועליית מחירים חריגה, וכי העלויות הפכו לבלתי ניתנות לספיגה. מנכ"ל החברה, טים קוק, אף הגדיר את המצב כ"בלתי בר-קיימא". המשקיעים חוששים שהעברת העלויות לצרכנים עלולה להאט את הביקוש למחשבים ולטאבלטים, במיוחד בתקופה של חולשה בשוק האלקטרוניקה הצרכנית. השילוב בין העלאות המחירים לבין החשש שהחברה עדיין מפגרת במרוץ ה-AI הוביל ללחץ על המניה במהלך השבוע.
מניית ספייס אקס (SPCX)
חברת החלל והלוויינים של אילון מאסק, הנסחרת לפי שווי של כ-2 טריליון דולר, ירדה ב-17.2% בשבוע החולף לאחר שמחקה חלק ניכר מהזינוק שנרשם מיד לאחר ההנפקה ההיסטורית. לאחר שהמניה זינקה לשיא תוך יומי של כ-225.6 דולר בתוך ימים ספורים מההנפקה, משקיעים רבים בחרו לממש רווחים. במקביל, החברה השלימה גיוס חוב ראשון בהיקף של 25 מיליארד דולר, כאשר עיקר הכסף מיועד לפירעון הלוואת גישור של כ-20 מיליארד דולר שנלקחה מוקדם יותר השנה, והיתרה תשמש למטרות תאגידיות כלליות. אף שמדובר בעיקר במחזור חוב ולא בהגדלתו, המהלך החזיר למוקד את הדיון סביב צורכי המימון הגבוהים של החברה וההשקעות האדירות שהיא מבצעת בתחומי החלל והבינה המלאכותית, והוסיף ללחץ על המניה לצד גל מימושים רחב במניות הטכנולוגיה.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד. השכלה 
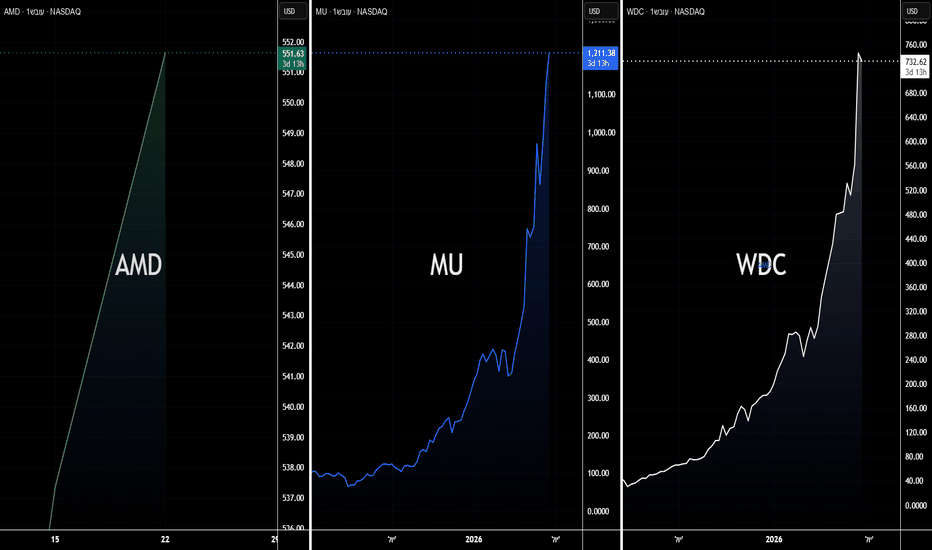
סקירה שבועית - מניות בכותרות : AMD, MU, WDCמניית AMD
יצרנית מעבדים, כרטיסי מסך ופתרונות מחשוב מתקדמים לבינה מלאכותית, הנסחרת לפי שווי של כ-876 מיליארד דולר, זינקה ב-10% בשבוע החולף לאחר שהחברה הכריזה על רכישת MEXT, חברה המתמחה באופטימיזציה של זיכרון ואחסון עבור עומסי עבודה של AI. הרכישה נועדה לסייע ללקוחות מרכזי הנתונים להתמודד עם העלייה החדה במחירי הזיכרונות, שהפכו לאחד מצווארי הבקבוק המרכזיים בתעשיית הבינה המלאכותית. במקביל, סיטי העלתה את המלצתה למניה ל"קנייה" והגדילה את מחיר היעד, בין היתר בזכות התחזקות פעילות המאיצים הגרפיים של AMD והמשך הגידול בביקוש למעבדי AI במרכזי נתונים. המשקיעים ראו ברכישת MEXT צעד אסטרטגי שמחזק את יכולתה של AMD להציע פתרון רחב ויעיל יותר ללקוחותיה, בתקופה שבה הביקוש לתשתיות AI ממשיך לעלות בקצב מהיר.
מניית מיקרון (MU)
יצרנית שבבי הזיכרון והאחסון המשמשים סמארטפונים, מחשבים ומרכזי נתונים, הנסחרת לפי שווי של כ-1.3 טריליון דולר, זינקה ב-13.9% בשבוע החולף לאחר שמנכ"ל אפל, טים קוק, הצהיר כי החברה תיאלץ להעלות מחירים בשל העלייה החדה וה"בלתי־ברת קיימא" בעלויות שבבי הזיכרון והאחסון. ההצהרה חיזקה את ההערכה כי הביקוש לשבבי זיכרון ממשיך לעלות בקצב מהיר, בעיקר בעקבות ההשקעות האדירות בתשתיות בינה מלאכותית ומרכזי נתונים. עבור המשקיעים, דבריו של קוק שימשו כהוכחה לכך שהלקוחות הגדולים ביותר בתעשייה מוכנים לספוג עליות מחירים, מה שעשוי לחזק את כוח התמחור של יצרניות הזיכרון ובראשן מיקרון. בנוסף, החברה ממשיכה ליהנות מביקוש גבוה לזיכרונות מתקדמים המשמשים שרתי AI, תחום שנחשב כיום לאחד ממנועי הצמיחה המרכזיים של תעשיית השבבים כולה.
מניית ווסטרן דיגיטל (WDC)
יצרנית כוננים קשיחים ופתרונות אחסון למרכזי נתונים, הנסחרת לפי שווי של כ-257.2 מיליארד דולר, זינקה ב-41% בשבוע החולף לאחר שמורגן סטנלי העלה את מחיר היעד למניה מ-488 דולר ל-650 דולר והותיר המלצת "תשואת יתר". בבנק ציינו כי שוק האחסון נכנס ל"סופר-מחזור" חדש, המונע מהביקוש האדיר לתשתיות AI. החברה דיווחה כי כל קיבולת ייצור הכוננים הקשיחים שלה לשנת 2026 כבר נמכרה מראש, כאשר לקוחות מרכזי נתונים גדולים חתמו על הסכמי רכישה לשנים 2027 ו-2028. בנוסף, ווסטרן דיגיטל נהנית מהתקדמות בטכנולוגיות אחסון חדשות המאפשרות ייצור כוננים בנפחים גבוהים במיוחד, הנדרשים לאחסון כמויות המידע האדירות שמייצרים מודלי בינה מלאכותית. המשקיעים ראו בכך סימן להמשך צמיחה משמעותית בהכנסות וברווחיות החברה בשנים הקרובות.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.
 השכלה
סקירה שבועית - מניות בכותרות: ORCL, SPCX, AAPLמניית אורקל (ORCL)
ספקית תוכנות ארגוניות ושירותי מחשוב ענן, הנסחרת לפי שווי של כ-529.6 מיליארד דולר, ירדה ב-13.8% בשבוע החולף למרות שהציגה תוצאות רבעוניות חזקות עם הכנסות של 19.18 מיליארד דולר ורווח למניה של 2.11 דולר שהיו מעל תחזיות השוק. הסיבה המרכזית ללחץ על המניה הייתה הודעת החברה כי בכוונתה לגייס כ-40 מיליארד דולר במהלך שנת הכספים 2027 באמצעות חוב והנפקת מניות, במטרה לממן הרחבה אגרסיבית של תשתיות הענן ומרכזי הנתונים שלה עבור עומסי עבודה בתחום הבינה המלאכותית. אף שאורקל העלתה את תחזית הרווח לשנת 2027 ואישרה מחדש יעד הכנסות של 90 מיליארד דולר, המשקיעים התמקדו בהיקף ההשקעות העצום ובחשש מפני דילול בעלי המניות והגדלת המינוף הפיננסי. הירידה הגיעה גם לאחר תקופה של עליות חדות במניה, כאשר השוק בחר לממש רווחים על רקע חוסר הוודאות סביב קצב ההחזר על השקעות ה-AI הגדולות של החברה.
מניית ספייסאקס (SPCX)
חברת החלל והלוויינים של אילון מאסק, הנסחרת לפי שווי של כ-2.1 טריליון דולר, זינקה ב-19.2% בשבוע החולף לאחר שהשלימה את ההנפקה הגדולה ביותר שנרשמה אי פעם בשוק ההון, במסגרתה גייסה כ-75 מיליארד דולר. ההתלהבות סביב המניה נבעה לא רק מפעילות החלל והצמיחה המהירה של סטארלינק, אלא גם מהאסטרטגיה החדשה של החברה להפוך לשחקנית מרכזית בתחום תשתיות הבינה המלאכותית. במסגרת תשקיף ההנפקה הציגה החברה תוכניות להקמת תשתיות מחשוב מתקדמות ואף פתרונות AI מבוססי חלל, לאחר שילוב פעילות xAI שבשליטת מאסק. בנוסף, משקיעים רבים ראו בהנפקה הזדמנות נדירה להיחשף לאחת החברות הפרטיות המבוקשות בעולם, מה שהוביל לביקושים גבוהים במיוחד ולעליות חדות במניה כבר ביום המסחר הראשון שלה.
מניית אפל (AAPL)
יצרנית האייפון ומוצרי האלקטרוניקה, הנסחרת לפי שווי של כ-4.3 טריליון דולר, ירדה ב-5.3% בשבוע החולף לאחר שכנס המפתחים השנתי WWDC אכזב חלק מהמשקיעים שחיפשו הכרזות משמעותיות יותר בתחום הבינה המלאכותית. החברה הציגה גרסה חדשה של סירי עם יכולות מתקדמות יותר, עדכוני AI למכשירי האייפון, המק והאייפד, וכן שיפורים בתחומי החיפוש, התמונות והפרודוקטיביות. עם זאת, אנליסטים בוול סטריט ציינו כי אפל לא הציגה מודל בינה מלאכותית פורץ דרך, לא חשפה מנוע צמיחה חדש המבוסס על AI ולא סיפקה אסטרטגיית מוניטיזציה ברורה בתחום. בנוסף, חלק מהמשקיעים התאכזבו מהמשך ההסתמכות על שותפויות חיצוניות, כולל שילוב יכולות של Gemini מבית גוגל, ומהתחושה שאפל עדיין מפגרת אחרי המתחרות במרוץ ה-AI. לאחר ראלי משמעותי במניה בחודשים האחרונים, השוק הגיב במימוש רווחים על רקע הפער בין הציפיות הגבוהות לבין ההכרזות בפועל.
למעבר לסקירה השבועית המלאה לחץ כאן
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד. השכלה 
הכנה לשנת 2026הכנה לשנת 2026
5 דקות של קריאה = לשנה שלמה
תסמנו לי למטה האם היה משתלם יודע שהפוסט ארוך מהרגיל . 🙂
חוק 1. אין להיכנס לעסקה לפני שניתחתי שני דוחות אחורה לפחות.
חוק 2. אין להיכנס לעסקה במהלך השבוע במידה ולא הייתה במיקוד השבועי
(מקרים בודדים יכולים להיות במהלך השנה).
חוק 3. סיכון בעסקה תמיד יהיה אותו סיכון קבוע לכל השנה.
חוק 4. נקודות מימוש כבר מוכנות מתחילת העסקה.
אז ככה, נעשה קצת סדר.
עונת הדוחות סוף שנה מתחילה בסוף ינואר ונגמרת באמצע–סוף אפריל.
בנוסף, אין נתונים משמעותיים לשוק עד העונה , ככה שאני קודם כול מוכן לחודש קדימה – שלא יהיה יותר מדי תנועות, וגם אם יהיו עליות, ירידות או דשדוש, (כמו שאוהד פירט בפוסט שעלה אתמול. מוזמנים ללכת לקרוא, פוסט שנותן הרבה הבנה וסדר.)
השאלה הגדולה שאני שואל את עצמי בתקופה האחרונה:
מה הכסף הגדול עושה? מה הוא מכין? ולמה הוא מתכונן?
אז קודם כול, אני חושב שאם הייתי מנהל קרן גדולה, לא הייתי ממהר להתחיל לבנות עסקאות.
מסיבה פשוטה: השוק עלה בצורה יפה
(מוזמנים לראות את הפוסט של הסגירה השנתית, דיברתי שם על כל הנושא).
עכשיו אני יותר מחכה לדוחות השנתיים, לראות האם הסנטימנט של החברות הגדולות חיובי או שלילי, ומה יציגו הדוחות של הגדולות בעיקר.
מצד נתוני המאקרו
ריבית – השוק נכנס ל־2026 עם ריבית 3.75%, שזה מדהים.
מזכיר: 2025 ו־2024 השוק ידע לעלות בצורה מדהימה עם ריבית 5.5%.
הקצב יורד בצורה שלא משתמעת לשני פנים.
עוד דבר חשוב: טראמפ רוצה שהריבית תרד עוד – חשוב לנו,
וג׳רום פאוול אמר שתהיה עוד הורדה השנה.
בסוף 2024 נאמר שיהיו שלוש הורדות ריבית,
ובפועל קרה אחד לאחד – מחודש 9 ועד 12 הריבית ירדה ב־0.75%.
אז כבר מהצד הזה הנתונים טובים.
מצד האבטלה – יש מה לעיין, עוד קשה להחליט.
מצד האינפלציה – ירדה בצורה יפה על הצפי של המשקיעים,
אבל מצד שני נתון התמ״ג שהיה לאחר מכן היה מדהים ומראה עד כמה הכלכלה חזקה.
האינפלציה הנגזרת מהתמ״ג חזרה ל־3.7%, ככה שהירידה בנתון לפני בוטלה מבחינתי גם פה יש נקודה שצריך לעקוב ולא להחליט ישר .
כשאני מסתכל בצורה אופקית, אני רואה נתונים טובים ונתונים קצת פושרים, שעוד קשה להחליט לאן.
אפשר גם לראות את השוק – אין התלהבות כמו שהייתה בכל התקופה.
כשאני מבין שזה המצב, אין לי סיבה לתקוף את השוק.
אני יורד מהילוך 6 להילוך 1, וזה לא בושה – גם מזומן זה פוזיציה.
שנת 2026 הולכת להיות סופר מאתגרת, אני אומר את זה בפה מלא.
מי שידע להיות סבלן ולא להיכנס עם השוק ראש בראש, הוא יעשה תשואה מדהימה השנה.
אני אישית אשמח לראות שחרור סחורה מצד הכסף החכם בתחילת השנה.
גם אם זה ייקח שלושה חודשים קדימה – אין לי בעיה בכלל.
תיקון פחות או יותר 15%–20% במדדים.
אני מסתכל על הרבה מאוד חברות, וצריך לומר – לא נראה טוב.
חברות שאין להן היום מוצר פעיל מול חברות שכן יש להן מוצר עובד, לא נראות טוב בגרפים השבועיים.
קוונטום, לדוגמה, לא נראה טוב, ויש עוד הרבה.
במידה וכסף יצא מהשוק, הוא יוצא קודם כול מכל החברות הללו, ולאחר מכן נראה כסף יוצא מהחברות שכן יש להן מוצר.
תחשבו על זה:
יציאה של כסף או אפילו מלכודת עלייה כלשהי במדדים בתחילת שנה.
בשבוע וחצי–שבועיים הראשונים לפני הדוחות – אני מדגיש – כל הסוחרים התמימים ירוצו לקנות,
אבל דווקא שם תהיה מפולת בגיבוי של עונת הדוחות.
נקודה חיובית
במידה ונראה את השוק מדשדש או קצת מתממש לפני עונת הדוחות,
והדוחות יהיו סופר טובים –
אז כן, יכול להיות שהשוק ימשיך לעוד גל של עליות.
חברים מבקש מכם בכל לשון של בקשה:
– קחו את האיפוק צעד אחד קדימה.
לא לחפש גרידיות או פספוסים של עסקאות, להיות צמוד לתוכנית עבודה.
מה שהיה ב־2025 מת.
לא מעניין אף אחד.
מה שיקרה ב־2026 – זה מה שמעניין.
ויש לנו את כל הכלים להצליח.
נקודה אחרונה – מחילה שלקחתי מזמנכם:
הסמל של וול סטריט זה השור הוא יודע להמתין יודע לחכות אבל ברגע שהוא רוצה לצוד הוא רץ וצד .
אנחנו לא נביאים, אנחנו גם לא יוצאים בהצהרות.
אנחנו נצמדים לכסף הגדול, לכסף החכם.
מה שהוא עושה – אני אחפש להבין את דרך הפעולה שלו,
וברגע שכל הפאזל מתחבר – אני לוחץ.
אוהב,
דן הקטן 💚
Welcome 2026  השכלה

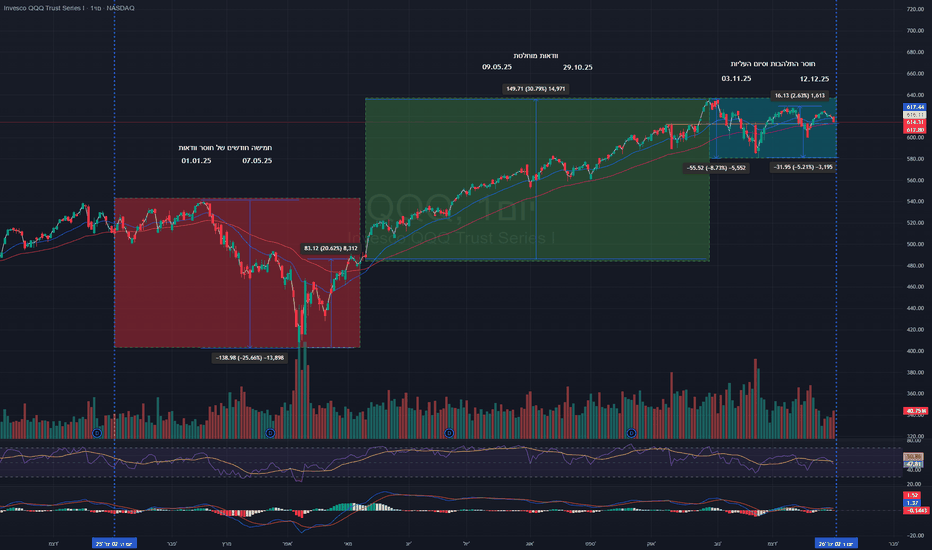
QQQחובה לכל סוחר/ת – לקרוא עם התמונה המצורפת
⬇️אזור אדום (חוסר ודאות | ירידות)
הנשיא טראמפ נבחר בסוף 2024.
בתחילת 2025 השוק מתחיל לרדת בעקבות שמועות חזקות על מלחמת סחר.
הנאסד״ק יורד כ־22%, ואפילו היה רגע של כ־25% ירידה.
כל התקופה הזו מאופיינת בחוסר ודאות מוחלט: שמועות, פחד, חוסר יציבות, והכסף פשוט בורח מהשוק.
מהשמועות ועד 09/04 (עצירה של 90 ימים) – מדובר ביותר מ־4 חודשים, כ־33% מהשנה, שבהם השוק פשוט לא מקום לסוחר אקטיבי.
⬆️ אזור ירוק (ודאות | כסף חכם עובד)
השוק מחכה בקוצר רוח להסכם סחר בין ארה״ב לסין.
ההסכם מגיע בסופ״ש – והשוק נפתח בגאפ אפ של כ־4%.
מכאן מתחילה אופוריה אגרסיבית:
מניות עולות 100% ו־200%, נכסים משתוללים, והכסף החכם לא סופר שיאים קודמים – פשוט פורץ קדימה.
בין 07/05/2025 ל־29/10/2025, פחות מ־3 חודשים של ודאות מוחלטת, השוק מייצר כ־30.79% תשואה.
זה הלב של השנה. כאן נמצא הכסף.
➡️ אזור כחול (דשדוש | שחיקת סוחרים)
מסוף אוקטובר ועד סוף דצמבר השוק הולך הצידה.
תנועת פינג־פונג מתישה, בלי כיוון ברור.
הרבה סוחרים קטנים שעשו רווחים יפים בתקופה הירוקה – מחזירים את הכסף לשוק.
זו תקופה קלאסית של שחיקה מנטלית ושחיקה כספית.
השורה התחתונה
תנועת כסף לא נמצאת בכל השנה באור הירוק שאנחנו אוהבים.
לא צריך להיות כל הזמן בשוק.
מספיקים 2–3 חודשים איכותיים כדי לעשות שנה.
בשאר הזמן – פחות אקטיבי, יותר פאסיבי, והרבה סבלנות.
מבט ל־2026
זו הולכת להיות שנה של איפוק.
מי שלא יכין את המנטליות – ישלם.
מי שידע לחכות – ירוויח.
אפשר לסכם את 2025 כשנה מדהימה:
שנה של למידה עמוקה על כסף, על תזמון, ועל איך הסוחרים הגדולים באמת מזיזים שווקים.
יש עוד דרך ארוכה לפנינו.
הפוסט הבא: ההכנה שלי לשנה הקרובה – בקרוב מאוד.
אוהב בארגזים,
דן הקטן 💚  השכלה
After a month of calm, I spotted an opportunityלא סתם "הזדמנות" מהסוג שמגיע עם ישיבה על התחת וחרדה מתמשכת אם הנכס יעלה ומה הדוחות יגידו על עתידו,
אלא הזדמנות שנולדה מתוך זיהוי פוטנציאל מומנטום אמיתי שעשוי להתפתח.
הסוחר צריך להיות טורף – לא רודף
הרעיון במסחר הוא לא לרדוף אחרי התנועה,
אלא לחכות כמו נמר שצד את הטרף וממתין לנקודה שבה הוא הכי חלש.
זו המהות של תזמון.
האיתריום בתקופה מסוכנת
במהלך החודש האחרון איתריום נע ממקצה לקצה בצורה שמגלמת סיכון גבוה מאוד.
זו תקופה שבה "לקנות באיזור תמיכה ולשכוח" הוכח כמלכודת תיירים קלאסית:
הנזילות בתיק נעלמת, והעיניים מתחילות לגרד בזמן שאתה צופה בתיק יורד.
לכן החלטתי להמשיך בחיי, להמתין בסבלנות — ולחכות לזמן הנכון.
זה לא מזל – זה זיהוי מומנטום
בדומה לגולש שמזהה גל וצולל פנימה לצינור,
גם אתה כסוחר לא אמור לצפות להישאר על הגל לנצח.
הייתי יכול לתת פקודה מתוך אמונה שהמטבע יגיע ל־$3500 ואפילו ל־$4000,
אבל אני לא חי על אשליות.
ברגע שנכנסתי לעסקה ב־8.12 לאחר זיהוי חולשת מוכרים,
המתנתי בסבלנות כדי להבין אם המומנטום איתי — או לא.
החוכמה היא לא רק להיות צודק
אחרי זיהוי נכון ופריצה של המטבע, מגיע הרגע להגיד לעצמך:
"תצא מהעסקה – נגמר המומנטום."
זו הבנה שמגיעה רק אחרי הרבה בדיעבד של סוחר שהלך עם האגו שלו,
עד שגילה שהניתוח והסיפור שסיפר לעצמו לא פחות חשובים מהגרף עצמו.
אובייקטיביות היא לא בפרשנות — היא בדרך שאתה מנהל את העסקה מההתחלה ועד הסוף.
לדעת להגיד: 'פה אני כבר לא צודק' — זאת התכונה הכי בריאה של סוחר
ברגע שאתה מסוגל להגיד "אני כבר לא צודק",
שני דברים משתנים:
ניהול הסיכונים שלך בעסקאות מפסידות נהיה איכותי וחד.
מימוש הרווחים נהיה מדויק יותר, בלי חרטות ובלי אחיזה במחשבות שווא.
בסוף, מסחר הוא לא היכולת לזהות את הכיוון —
אלא היכולת לדעת מתי להתנתק מהאגו ולפעול נקי.  השכלה

QQQחברים יקרים ואהובים ערב טוב
השוק מתקן כבר כמה ימים,
ואני רוצה לחלוק איתכם את ההסתכלות שלי. מוזמנים להגיב את הזווית שלכם בנושא
משקיע נכנס לתיק ההשקעות ורואה אדום, אומר: “טוב, אני אוסף”.
והשוק מתקן עוד קצת – ועוד אוסף. וכך כמה פעמים, עד שמגיע לאיזור מחיר שכבר אין כוח קנייה, אין כסף.
והוא ממתין עד שיעלה חזרה – ושם נכנסת הפסיכולוגיה של השוק ואומרת:
בוא נמכור חלק, נחכה… או נשאיר עד שיעלה…
ואני שואל את עצמי – האם זו הדרך?
כל מה שאני אומר זה רק מהניסיון ומהשאלות שמגיעות אליי.
אני שם לב שאנשים ממהרים כבר לקנות אחרי שלושה נרות אדומים ואומרים לעצמם
“יאללה, מצוין, סיימתי, מבחינתי השוק הולך לדהור למעלה בצורה אגרסיבית” – ובסוף לא הולך כמתוכנן
ואני פה ביחד איתכם לחדד ולהבהיר:
השוק הוא מלחמה תמידית בין מוכר לקונה.
וברגע שהקונים ניצחו את המוכרים במשך תקופה, כמה חודשים,
והתוצאה על המדד עלייה של כ־55% –מהשפל
שזה מדהים, מטורף, אין מה לומר.
מניות עשו תנועות של 200% ו־300%.
אז רגע – אם כל זה קרה, מי אמר שלא ייצא לפחות 20% מהכסף שנכנס?
מהרבה סיבות, שלא המקום לפתוח את הלינק הזה כרגע.
חישוב קצר:
אם 55% הם 100%, ואני רוצה להוציא 20%,
זה יוצא פחות או יותר 11% שהשוק צריך לתקן.
כרגע השוק מתקן כ־4.70%.מהשיא
זה אומר שיש עוד הכפלה בדרך – יכול להיות שגם לא,
אבל מחישוב פשוט – אלה המספרים.
אז אם אלה המספרים, אני צריך להסיק מסקנה ברורה וחלקה:
הנכסים שאני יושב בהם הם הרבה יותר תנודתיים,
ולכן אני צריך להכין את עצמי לתיקון יותר אגרסיבי ברמת האחוזים –
ולא אחרי 5% תיקון כל הכסף כבר בפנים.
השוק עובד בגלים.
הוא לא ברגע אחד מתקן 10%.
הוא יכול לתקן 1–2%, ואז לנסות לחזור, ושוב לרדת, ושוב לעלות –
וכך עד שהוא יגיע לתיקון העמוק שהיה צריך.
זה לא קורה באגרסיביות מוחלטת, זו מלחמה בין מוכר לקונה,
עד שמישהו מנצח, מסיים את המשימה שלו –
ושוב הקונה לוקח את המושכות.
חברים יקרים,
מה שאני בא לומר – כשניגשים לתוכנית עבודה לקנייה בנכס,
חייב גם להבין מה הסיכון:
במידה ואני מגיע למקום מסוים – עד כמה אני מוכן להפסיד?
לא יכול להיות מצב שאני מגיע לסיום קנייה
ומוצא את עצמי בשאלה מאוד גדולה:
“איך אני יוצא עכשיו? המחיר שלי גבוה מאוד מאיפה שהמניה נמצאת…”.
ואני מבין שיש עוד אפשרות של תיקון בדרך,
להכפלת כמות התיקון הקודם 🤔😉
חברים, תכינו תוכניות עבודה ברזל.
תשקיעו בתאוריה הכי הרבה זמן –
כמה שפחות גרפים וכמה שפחות להקשיב לאנשים.
כל מה שאתם שומעים –
תעשו חישוב מסודר על מחשבון:
כמה אני מפסיד פה, כמה אני מרוויח, וכן הלאה.
איפה המימוש, איפה אני קונה עוד, כמה אני מוכן לסכן.
זה יעשה לכם הרבה סדר ודרך עצמאית בעולם הזה,
וזה מה שיבדיל אתכם מכל סוחר באשר הוא בעולם.
כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי
השכלה 
מהי פער Bitcoin CME? איך להשתמש במדד פער BTCמהי פער Bitcoin CME? איך להשתמש במדד פער BTC
"הפער" בשוק החוזים העתידיים של CME (בורסת סחר שיקגו) מספק הצצה לתנועות של משקיעים מוסדיים והוא אחד המדדים המרכזיים שרבים מהסוחרים המקצועיים עוקבים אחריהם בקפדנות.
1️⃣ מהו פער Bitcoin CME?
CME היא אחד הנתיבים העיקריים עבור משקיעים מוסדיים לגשת לביטקוין.
עם זאת, שוק החוזים העתידיים של ביטקוין ב-CME נסגר בסופי שבוע (מיום שישי אחר הצהריים עד יום ראשון אחר הצהריים, שעון שיקגו, ארה"ב). בנוסף, קיימת הפסקת מסחר של שעה לאחר סגירת השוק בימי חול.
לעומת זאת, בורסות ספוט כמו Binance ו-OKX פועלות 24 שעות ביממה.
ההבדל הזה יוצר את ה-"פער". במיוחד בסופי שבוע, כשההפסקה ארוכה יותר, הפערים נוטים להיות גדולים יותר.
פער ירידות (Bearish Gap): מופיע כאשר מחיר הפתיחה לאחר סגירת CME נמוך ממחיר הסגירה. משמעות הדבר היא שמחיר הביטקוין ירד בשוק הספוט בשעות הפסקת המסחר.
פער עליות (Bullish Gap): מופיע כאשר מחיר הפתיחה לאחר סגירת CME גבוה ממחיר הסגירה. משמעות הדבר היא שמחיר הביטקוין עלה משמעותית בשוק הספוט בשעות הפסקת המסחר.
שינוי פסיכולוגי פתאומי: משמעות הדבר היא שהסנטימנט של המשקיעים נטה באופן חד לצד אחד במהלך הסופ"ש.
בלוקים של הזמנות לא ממומשות (Unfilled Order Blocks): אזור הפער נתפס כאזור שבו עשויות להיות הזמנות קנייה/מכירה פוטנציאליות שלא התממשו.
תופעת מילוי הפער (Gap Fill Phenomenon): סוחרים רבים מאמינים באמרה "פערים מתמלאים" ומשתמשים בכך כאסטרטגיית מסחר. זה מצביע על נטיית המחיר לנוע בכיוון ההפוך לפער, בניסיון לכסות את אזור הפער. עם זאת, תופעה זו אינה "חובה", והאם הפער יימלא מיד או הרבה אחר כך חייבים להעריך באמצעות ניתוחים שונים.
2️⃣ זיהוי קל של פערי CME
מדד
Bitcoin CME gaps multi-timeframe auto finder מייעל את ניתוח נרות CME ומציג אותם באופן אינטואיטיבי על הגרף.
⚡תכונות השימוש במדד
זיהוי פערים במגוון מסגרות זמן: 5 דקות, 15 דקות, 30 דקות, שעה אחת, 4 שעות ואפילו 1 יום! המדד מזהה ומציג במקביל פערי CME במגוון מסגרות זמן. בין אם אתה סוחר קצר טווח או משקיע ארוך טווח, ניתן לבדוק פערים לפי סגנון המסחר שלך.
תצוגת תיבות ותיוגים אוטומטית: אזורי הפער שזוהו מצוירים כמלבנים על הגרף. פערי עליות מוצגים בגווני ירוק, ופערי ירידות בגווני אדום, כדי להקל על זיהוי מהיר. גודל כל פער (%) מוצג כתיוג מעל המלבן המתאים.
פונקציית הדגשה: פערים גדולים מעל סף מוגדר (למשל 0.5%) מודגשים בצבע בולט. "פערים גדולים" עשויים להשפיע יותר על השוק ולכן חשוב לשים לב אליהם.
סנכרון מחירים עם הגרף: מחירי גרפים ספוט מבורסות אחרות עשויים להיות שונים ממחירי חוזי CME. המדד מתאים את מחיר תיבות הפער לרמת המחיר של הגרף שבו אתה צופה כעת באמצעות מצב "Chart_price". שימוש במצב זה מאפשר להבין אינטואיטיבית את רמת המחיר של הפער על גרף ספוט ולבצע תכנון מסחר ישירות על גרף בורסה אחרת.
התראות בזמן אמת: ניתן לקבל התראות בזמן אמת כאשר פער CME חדש מתגלה. ניתן גם להגדיר התראות עבור פערים במסגרת זמן מסוימת בלבד. זה מאוד שימושי כאשר אי אפשר לצפות בגרף באופן רציף בסופי שבוע או בשעות מסוימות בימי חול.
3️⃣ אסטרטגיות מסחר
💡אסטרטגיית מילוי פער:
כאשר מופיע פער עליות (Bullish Gap): אם המחיר עובר מעל הפער אך חוזר פנימה לנסות למלאו, ניתן לשקול כניסה למיקום לונג (Long) בתחתית הפער, או מיקום שורט (Short) אם המחיר לא מצליח להחזיר את עצמו מהחלק העליון של הפער. לחלופין, ניתן לשקול אסטרטגיית שורט באזור התנגדות לפני שמילוי הפער מתבצע.
כאשר מופיע פער ירידות (Bearish Gap): אם המחיר עובר מתחת לפער אך חוזר פנימה לנסות למלאו, ניתן לשקול כניסה למיקום שורט (Short) בחלק העליון של הפער, או מיקום לונג (Long) אם המחיר לא מצליח לרדת מתחתית הפער. לחלופין, ניתן לשקול אסטרטגיית לונג באזור תמיכה נמוך לפני מילוי הפער.
💡שימוש כאזורי תמיכה/התנגדות:
אזורים ישנים של פערי CME יכולים לשמש כקווי תמיכה או התנגדות חזקים כאשר המחיר נבדק מחדש בעתיד.
התבונן האם המחיר נתקל בהתנגדות ויורד כאשר מגיע לחלק העליון של פער ירידות, או מוצא תמיכה ועולה כאשר מגיע לתחתית פער עליות. פערים החופפים במסגרות זמן מרובות מחזיקים משמעות חזקה יותר.
💡אישור מגמה ואיתותי הפיכה:
אם מופיע פער ירידות חזק ולא ממולא מייד, אך המחיר ממשיך לרדת, זה עשוי להעיד על תחילת מגמת ירידה חזקה או המשכה.
אם מופיע פער עליות חזק ולא ממולא מייד, אך המחיר ממשיך לעלות, זה עשוי להעיד על תחילת מגמת עלייה חזקה או המשכה.
ניתן להשתמש בתנועת המחיר לאחר הופעת הפער כדי להעריך מומנטום שוק וליישם אסטרטגיות מעקב אחר מגמה או הפיכת מגמה.
לדוגמה, אם פער ירידות מתמלא במהירות תוך מספר ימים והמחיר חוצה את החלק העליון של הפער, ניתן לפרש זאת כסימן מוקדם לסיום שוק הדובי.
💡ניתוח במגוון מסגרות זמן:
בעת חיפוש רמות מפתח של תמיכה/התנגדות, בדוק לא רק פערים במסגרת הזמן הנוכחית אלא גם פערים ממסגרות זמן גבוהות יותר (למשל, 4 שעות או יומי בגרף של שעה).
פערים ממסגרות זמן גדולות יותר הם אזורים בעלי עניין חזק יותר בשוק. בעת קבלת החלטות מסחר במסגרת זמן קטנה יותר, קח בחשבון את מיקום הפערים החשובים ממסגרות זמן גבוהות לניהול סיכון או קביעת יעדי כניסה/יציאה.
פערים קצרי טווח (5m, 15m): רובם בתוך 1% וניתנים לשימוש בתנודתיות קצרה, מסחר במינוף גבוה או מסחר יומי. מתאימים לכניסה/יציאה מהירה, תוך זהירות מפני תנודות פתאומיות. לרוב ממולאים לפני סגירת נר 4 שעות לאחר פתיחת השוק.
פערים בינוניים (1h, 4h): ניתן להשתמש בהם כקווי ייחוס למסחר סווינג או פוזיציות. הם יכולים להפוך לאזורי תמיכה/התנגדות משמעותיים בהתאם לתנועת המחיר לאחר הופעת הפער.
פערים ארוכי טווח (1d): יכולים לשמש כנקודות מפנה מרכזיות במגמות השוק או כקווי תמיכה/התנגדות חשובים מנקודת מבט ארוכת טווח. במקרה של "פער גדול", יש לקחת בחשבון אפשרות שינוי כיוון כולל השוק. לרוב מופיעים בסופי שבוע, לעיתים מעל 3%.
פער קצר בשבוע יום חול שהתמלא לפני 4 שעות
לאחר היווצרות פער גדול של 3.54% במהלך סוף השבוע, המגמה השורית החזקה המשיכה.
4️⃣ סיכום
מדד „Bitcoin CME Gap Multi-Timeframe Auto Detector“ הוא כלי רב עוצמה המסייע לא להחמיץ נקודות תנודתיות קריטיות בשוק.
עם זאת, אין לסמוך בעיוורון על אף מדד. הפער עשוי שלא להתמלא במלואו, או שהמחיר עשוי להתפרץ מיד בכיוון ההפוך לאחר חציית הפער. במקום להסתמך אך ורק על מילוי פערים, חשוב לנתח זאת בשילוב עם מדדים אחרים כדי להגדיל את שיעור ההצלחה.
אנו מקווים שתשתמש במידע מהמדד ותשלב אותו עם שיטות הניתוח הקיימות שלך (דפוסי גרפים, מדדים עזר, ניתוח מקרו-כלכלי וכו') כדי לבנות אסטרטגיות מסחר מתוחכמות יותר.
📌אם תוכן זה היה שימושי, תמכו בנו באמצעות boost ותגובות. התמיכה הקטנה שלכם היא כוח גדול ליצירת ניתוחים ותכנים טובים יותר. במעקב, תוכלו גם לקבל התראות על פרסומים חדשים שלנו.  השכלה

ניתוח שוק באמצעות תרשימי דומיננטיות ביטקוין ודומיננטיות USDTTitle : ניתוח שוק באמצעות תרשימי דומיננטיות ביטקוין ודומיננטיות USDT
מטרתנו היא לבצע ניתוח מעמיק של הקורלציות בין ארבעת המדדים המרכזיים המשמשים להבנת הדינמיקה המורכבת ותחושות המשקיעים בשוק הקריפטו — דומיננטיות ביטקוין, דומיננטיות USDT, TOTAL3 ו-Coinbase Premium — ולשתף תובנות כיצד ניתן להשתמש בהם בצורה יעילה באסטרטגיות מסחר אמיתיות.
על ידי ניתוח ארבעת המדדים הללו יחד, סוחרים יכולים לזהות את מגמת השוק הכוללת, להעריך את החיוניות של שוק האלטקוינים ולהעריך את המעורבות המוסדית, מה שמספק בסיס לפיתוח אסטרטגיות מסחר לטווח בינוני וארוך.
ראשית, הקליקו על Boost (🚀) כדי שיותר אנשים יראו את הפוסט הזה.
💡הבנת המדדים המרכזיים
דומיננטיות ביטקוין: CRYPTOCAP:BTC.D
יחס הקפיטליזציה של ביטקוין לכלל שוק הקריפטו.
מייצג את חוזק הביטקוין ביחס לאלטקוינים.
דומיננטיות USDT: CRYPTOCAP:USDT.D
יחס הקפיטליזציה של Tether (USDT) לכלל שוק הקריפטו.
מסייע בזיהוי מצב רוח סיכון/ללא סיכון בקרב משקיעים והערכת רמת הנזילות בשוק.
TOTAL3: CRYPTOCAP:TOTAL3
סך כל הקפיטליזציה של כל האלטקוינים ללא ביטקוין (BTC) ואת'ריום (ETH).
משקף ישירות את המומנטום הכולל של שוק האלטקוינים.
מדד Coinbase Premium: אינדיקטור TradingView
אינדיקטור המציג את ההפרש במחיר BTC בין Coinbase לבין בורסות מרכזיות אחרות (למשל Binance).
משמש להערכת לחץ קנייה מוסדי (פרמיה חיובית) או לחץ מכירה (פרמיה שלילית) בשוק האמריקאי.
⚙️אינטראקציה בין המדדים ואסטרטגיות מסחר
ארבעת המדדים הללו מציגים דפוסים מסוימים בתנאי שוק שונים.
באמצעות ניתוח מקיף שלהם, סוחרים יכולים לזהות הזדמנויות מסחר בטווח בינוני וארוך.
קורלציה בין מחיר BTC למדדים:
מחיר BTC מול BTC.D: קורלציה מורכבת
מחיר BTC מול USDT.D: לרוב קורלציה הפוכה (עליית USDT.D = חוסר ודאות בשוק וירידת BTC)
מחיר BTC מול TOTAL3: לרוב קורלציה חיובית (עליית BTC = עליית TOTAL3)
מחיר BTC מול Coinbase Premium: לרוב קורלציה חיובית (פרמיה חיובית מתמשכת = המשך מגמת עלייה של BTC)
✔️תרחיש 1: שלב שורי📈 (ראלי בהובלת ביטקוין)
עליית BTC.D: ההון מרוכז בביטקוין
ירידת USDT.D: תיאבון סיכון מוגבר, כניסות מזומנים גדלות
TOTAL3 נע בצורה אופקית או מעט כלפי מעלה: אלטקוינים נחלשים או לא מגיבים
Coinbase Premium עולה ונשאר חיובי: כניסת קנייה מוסדית
פרשנות:
קניית ביטקוין חזקה על ידי מוסדות מניעה את השוק, וההון עובר מ-stablecoins ל-BTC
אלטקוינים עשויים לפגר בתחילה אחרי תנועת הביטקוין
אסטרטגיה:
אם Coinbase Premium נשאר חיובי גם בזמן תיקוני BTC קטנים, מומלץ לבנות פוזיציות לונג על BTC
כאשר הפרמיה החיובית נמשכת ו-BTC חוצה רמות התנגדות עיקריות, ניתן לפרש זאת כסיגנל קנייה חזק
בשלבים המוקדמים, להתמקד בעיקר בביטקוין ולא באלטקוינים
✔️תרחיש 2: שוק שורי חזק📈 (אלטקוינים מצטרפים לראלי)
ירידת BTC.D: ההון עובר מביטקוין לאלטקוינים
ירידת USDT.D: המשך תיאבון לסיכון וזרימות קבועות
עליית TOTAL3: שיא מומנטום בשוק האלטקוינים
Coinbase Premium נשאר חיובי: כניסת נזילות מתמשכת
פרשנות:
כאשר ביטקוין מתייצב או עולה, ההון מתחיל לזרום במהירות לאלטקוינים
עליית TOTAL3 משקפת חוזק רחב בשוק האלטקוינים
אסטרטגיה:
בחרו אלטקוינים עם בסיסים חזקים ובנו פוזיציות בהדרגה
בשלב זה, קבוצות אלטקוינים גדולות וקטנות עשויות לחוות "פאמפים" סיבוביים — מעקב אחרי נרטיבים קשורים קריטי
✔️תרחיש 3: שוק דובי📉
עליית BTC.D: אלטקוינים נופלים במהירות כאשר BTC יורד
עליית USDT.D: חיזוק נטיית סיכון נמוכה והגדלת מיקומי מזומן
ירידת TOTAL3: החולשה בשוק האלטקוינים מתעצמת
ירידת Coinbase Premium ונשאר שלילי: מכירה מוסדית או עצירת קנייה
פרשנות:
לחץ השוק הגבוה מוביל משקיעים למכור נכסים מסוכנים ולעבור ל-USDT
לחץ מכירה מוסדי דוחף את Coinbase Premium לשלילי או משמר מגמת ירידה
אלטקוינים צפויים להפסד הגדול ביותר בשלב זה
אסטרטגיה:
הקטן חשיפה לקריפטו או המר פוזיציות לנכסים יציבים (USDT) לניהול סיכונים
בתיקוני טכניים, שקול להקטין פוזיציות או להיכנס לשורט בזהירות (סיכון גבוה יותר)
✔️תרחיש 4: תנועה אופקית או שלב תיקון
BTC.D נע אופקית: קונסולידציה בטווח
USDT.D נע אופקית: נטיית סיכון נמוכה ושוק נמוך
TOTAL3 נע אופקית: שוק האלטקוינים יציב או מעט חלש
Coinbase Premium יציב: תנודות בין ערכים חיוביים ושליליים
פרשנות:
השוק נכנס לשלב המתנה עם תנועה אופקית או תיקון עדין
ניטרליות Coinbase Premium משקפת אי-ודאות בנזילות המוסדית
אסטרטגיה:
עקוב אחר תגובות BTC ו-TOTAL3 ברמות תמיכה עיקריות לפני כניסה מחדש
ייתכן שכדאי להמתין עד להופעת אקולציה מוסדית ברורה או קטליזטורים חיוביים לשיפור המגמות
🎯הגדרת תרשימים ב-TradingView וטיפים שימושיים
פריסת Multi-Chart: השתמש בתכונת multi-chart ב-TradingView כדי להציג BTCUSDT, BTC.D, USDT.D ו-TOTAL3 במקביל לניתוח השוואתי. (הוסף Coinbase Premium כאינדיקטור נוסף)
טווחי זמן: לניתוח קצר טווח השתמש ב-1H, 4H או 1D; לטווח בינוני וארוך השתמש ב-1W או 1M. ביטחון גבוה יותר כאשר מספר אינדיקטורים מתיישרים באותו טווח זמן
קוים ומחסומי תמיכה/התנגדות: צייר קווי מגמה, תמיכה והתנגדות בכל תרשים אינדיקטור כדי לזהות נקודות מפנה מרכזיות. פריצות ב-USDT.D או BTC.D לרוב מציינות שינויים גדולים בשוק
אינדיקטורים משלימים: שלב RSI, MACD או אינדיקטורים טכניים אחרים כדי לזהות סטיות או אזורי קנייה/מכירה יתר עבור דיוק נוסף
⚡ערך אנליטי ושיקולים
תובנה שוק מקיפה: ניתוח כל ארבעת המדדים יחד משפר את הבנת השוק הכוללת
אינדיקטורים מובילים מול עוקבים: Coinbase Premium יכול לשמש כסימן מוביל, בעוד דומיננטיות ומדדי קפיטליזציה משקפים תנאים נוכחיים
טבע הסתברותי: אינדיקטורים אלו אינם כלי חיזוי וצריך לפרשם בהקשר רחב יותר של משתנים שוקיים
ניהול סיכונים: תמיד השתמש ב-stop-loss וניהול חשיפה בקפידה. היה מוכן לסטיות מהתנהגות צפויה של השוק
🌍סיכום
דומיננטיות ביטקוין, דומיננטיות USDT, TOTAL3 ו-Coinbase Premium Index הם רכיבים מרכזיים לפיענוח מבנה השוק הקריפטו המורכב.
ניתוח שלהם יחד מאפשר הבנה עמוקה יותר של תחושות השוק, זיהוי הזדמנויות וסיכונים קרובים, ופיתוח אסטרטגיית מסחר חכמה ויציבה יותר.
💬 אם מצאת את הניתוח הזה מועיל, שתף את מחשבותיך בתגובות!
🚀 אל תשכח ללחוץ Boost כדי לתמוך בפוסט!
🔔 עקוב כדי לא לפספס את התובנות השוקיות הבאות! השכלה 
כיצד להשתמש במדד Coinbase Premium עבור BTC ב־TradingViewכיצד להשתמש במדד Coinbase Premium עבור BTC ב־TradingView
1. מהו מדד Coinbase Premium?
מדד Coinbase Premium הוא מדד המודד את ההפרש במחיר בין מטבע מסוים הנסחר ב־Coinbase לבין מחיר הביטקוין בבורסות גדולות אחרות (בעיקר Binance).
⌨︎ שיטת חישוב:
(Coinbase BTC price - Other exchange BTC price) / Other exchange BTC price * 100
פרמיה חיובית – מתרחשת כאשר המחיר ב־Coinbase גבוה יותר מהמחיר בבורסות אחרות.
פרמיה שלילית – מתרחשת כאשר המחיר ב־Coinbase נמוך יותר מהמחיר בבורסות אחרות.
📌 אם התוכן הזה עזר לך, אנא תמוך בו על ידי “boost” ותגובה. התמיכה שלך היא מניע חשוב ליצירת ניתוחים ותכנים טובים יותר.
נמשיך לפרסם חומרים מגוונים כגון ניתוחי גרפים, אסטרטגיות מסחר ואותות קצרי־טווח לביטקוין — אז הישאר מעודכן.
2. סיבות להופעת Coinbase Premium
✔️ הגורמים המרכזיים לפרמיה ב־Coinbase הם:
ביקוש ממשקיעים מוסדיים: Coinbase היא אחת הבורסות הרגולטוריות הגדולות ביותר בארה״ב, ומשתמשים בה גופים מוסדיים רבים (קרנות גידור, מנהלי נכסים וכו’).
הזמנות קנייה גדולות ממשקיעים מוסדיים עשויות להעלות זמנית את המחירים ב־Coinbase וליצור פרמיה.
זרימת הון פיאט: Coinbase פועלת בעיקר בדולרים אמריקאיים והיא הנגישה ביותר למשקיעים אמריקאים.
כאשר הון חדש נכנס לשוק הקריפטו, זרימות חזקות דרך Coinbase עשויות ליצור פרמיה.
סנטימנט שוק ונזילות: אם המשקיעים בארה״ב אופטימיים יותר בהשוואה לאזורים אחרים או שהנזילות ב־Coinbase נמוכה זמנית, עלולה להיווצר הפרש מחירים.
מגבלות על העברות בין בורסות: בשל חוקים למניעת הלבנת הון (AML), ייתכנו מגבלות בזמן או בעלות על העברת כספים בין בורסות.
מגבלות אלו מצמצמות הזדמנויות לארביטראז׳ ותומכות בקיום הפרמיה.
עומס ברשת ועמלות: בתקופות של עומס ברשת הבלוקצ׳יין, עסקאות עלולות להתעכב או להתייקר, מה שמקשה על ביצוע ארביטראז׳ מהיר בין בורסות.
3. כיצד להשתמש במדד Coinbase Premium במסחר
מדד Coinbase Premium יכול לשמש בעיקר לחיזוי מגמות השוק של ביטקוין (BTC) ומטבעות עיקריים נוספים.
📈 סיגנל שוק שורי (פרמיה חיובית):
זרימות קנייה מוסדיות: פרמיה חיובית יציבה עשויה להצביע על לחץ קנייה מוסדי מתמשך — סימן למגמה שורית כללית.
אות להיפוך מגמה: אם בתקופת שוק דובי הפרמיה הייתה שלילית ופתאום הופכת לחיובית, ניתן לראות בכך סימן לשינוי כיוון אפשרי — כניסת משקיעים מוסדיים ושיפור סנטימנט השוק.
הזדמנות קנייה בתחתית: אם מחיר הביטקוין יורד אך פרמיית Coinbase עולה מעל 0% יחד עם עלייה בזרימות יומיות ל־ETFים כמו IBIT של BlackRock או FBTC של Fidelity — זו עשויה להיות אינדיקציה לתחתית קנייה חזקה.
📉 סיגנל שוק דובי (פרמיה שלילית):
לחץ מכירה מוסדי או ירידה בביקוש: פרמיה שלילית ממושכת עשויה להעיד על לחץ מכירה מצד מוסדות או ירידה בהתעניינות בביטקוין — סימן למגמה יורדת.
אות להיפוך מגמה יורדת: אם פרמיה חיובית בשוק שורי הופכת לשלילית בפתאומיות, זה עשוי להצביע על שיא שוק — ייתכן שמשקיעים מוסדיים מממשים רווחים או שהזרמות חדשות נחלשות.
איתות למצב יתר קנייה/מכירה: לדוגמה, אם הביטקוין מזנק והפרמיה ב־Coinbase יורדת לערכים שליליים, תוך כדי ירידות בזרימות נטו מ־ETFים של BlackRock או Fidelity, זה עשוי להצביע על מצב של יתר קנייה (overbought) או על תיקון קרוב.
4. נקודות חשובות
🚨 בעת שימוש במדד Coinbase Premium יש לשים לב לנקודות הבאות:
שילוב עם אינדיקטורים נוספים: המדד הוא כלי עזר בלבד.
יש לשלב אותו עם אינדיקטורים טכניים אחרים (כמו ממוצעים נעים, RSI, MACD, נפחי מסחר) ועם נתוני on-chain ומקרו־כלכליים.
חשיבות נתוני ה־ETF: ETFי ביטקוין spot של חברות כמו BlackRock ו־Fidelity הם מדד ישיר לזרימות מוסדיות.
ניתוח משולב של פרמיית Coinbase ונתוני הזרימות היומיות ב־ETFים הללו מספק תמונה מדויקת יותר של לחץ קנייה או מכירה מוסדי.
תנודתיות בטווח הקצר: הפרמיה עשויה להשתנות במהירות בהתאם לתנודות רגעיות.
יש להתמקד במגמות ארוכות טווח ולא להגיב רגשית לשינויים זמניים.
שינויי תנאי שוק: דפוסים מהעבר לא תמיד חוזרים על עצמם. רגולציות חדשות, שינויי מדיניות בבורסות, או כניסת שחקנים חדשים עשויים להשפיע על המדד.
היקף מוגבל: המדד משקף בעיקר ביקוש מוסדי לביטקוין; השפעתו על אלטקוינים מוגבלת.
5. שימוש במדד Coinbase Premium ב־TradingView
TradingView היא פלטפורמה פופולרית עם מגוון אינדיקטורים וכלי ניתוח מתקדמים.
ניתן למצוא בה אינדיקטורים מותאמים המציגים את Coinbase Premium בזמן אמת.
אלו מחשבים את הפרש המחירים בין Coinbase ל־Binance (למשל BTCUSD מול BTCUSDT) ומציגים אותו בחלונית נפרדת.
📊 כיצד להשתמש במדד ב־TradingView:
חיפוש אינדיקטורים: לחץ על “Indicators” והקלד “Coinbase premium” או “Coinbase vs Binance”.
מעקב בזמן אמת: האינדיקטורים מושכים נתונים בזמן אמת ומציגים את ההפרש על הגרף — כך ניתן לזהות בקלות הבדלי מחיר ולנצלם באסטרטגיות מסחר.
שילוב עם אינדיקטורים נוספים: ניתן להוסיף את המדד לגרף הביטקוין ולנתח במקביל את נתוני ה־ETFים של BlackRock ו־Fidelity ליצירת ניתוח רב־ממדי.
התראות: ניתן להגדיר ב־TradingView התראות כאשר הפרמיה עוברת רמות מסוימות — כך ניתן לזהות שינויים בזמן אמת ולהגיב במהירות.
לסיכום, מדד Coinbase Premium הוא כלי יעיל להבנת התנהגות המשקיעים המוסדיים בארה״ב — אחד הגורמים המרכזיים המשפיעים על שוק הקריפטו.
כאשר משלבים אותו עם נתוני הזרימות של ETFי ביטקוין spot של BlackRock ו־Fidelity, הוא מספק תמונה מעמיקה של הכיוון המוסדי בשוק ושל עוצמת המגמה.
עם זאת, אין להשתמש בו ככלי יחיד, אלא כחלק ממערך ניתוח כולל, המשולב עם אינדיקטורים נוספים להבנה רחבה ומדויקת של מצב השוק. השכלה 
שלוש טעויות נפוצות שסוחרים צריכים להימנע מהסוחרים בכל הרמות – החל ממתחילים ועד מקצוענים מנוסים – עלולים ליפול למלכודות פסיכולוגיות שמובילות להחלטות מסחר גרועות ולהפסדים.
הבנת הטעויות הנפוצות הללו והימנעות מהן היא חיונית לפיתוח אסטרטגיית מסחר יציבה ולהשגת הצלחה עקבית בשווקים.
1️⃣ פחד מהחמצה (FOMO)
פחד מהחמצה הוא רגש עז שיכול להשפיע על שיקול הדעת של הסוחר ולגרום לו להיכנס לעסקה מתוך פאניקה, רק מחשש לפספס הזדמנות.
👉 כדי להתגבר על כך, על סוחרים לדבוק בתוכנית המסחר שלהם, לשמור על משמעת ולהתמקד בהזדמנויות בעלות סבירות גבוהה במקום להגיב לתנועות השוק מתוך פחד.
2️⃣ מסחר נקמני (Revenge Trading)
מסחר נקמני הוא הדחף הרגשי להחזיר הפסדים מעסקאות קודמות על ידי קבלת החלטות מהירות ולא מבוקרות.
👉 כדי להימנע מכך, על סוחרים לשמור על קור רוח, להבין שהפסדים הם חלק טבעי מהמסחר, ולא לאפשר לרגשות להנחות את ההחלטות שלהם.
3️⃣ טעות המהמר (Gambler’s Fallacy)
טעות המהמר היא האמונה השגויה שאירועים מהעבר משפיעים על תוצאות עתידיות – למשל, ההנחה שמגמה תימשך לנצח או שניתן לנבא אירועים אקראיים.
👉 כדי להימנע מטעות זו, חשוב להבין שכל עסקה היא אירוע עצמאי עם הסתברויות משלה. על הסוחר להסתמך על ניתוח מושכל וניהול סיכונים ולא על תחושות בטן או אמונות טפלות.
⸻
על ידי הימנעות מהטעויות הפסיכולוגיות הנפוצות הללו, סוחרים יכולים לפתח גישה ממושמעת ורציונלית יותר למסחר, וכך להגדיל את הסיכוי להצלחה ארוכת טווח בשוק.
 השכלה