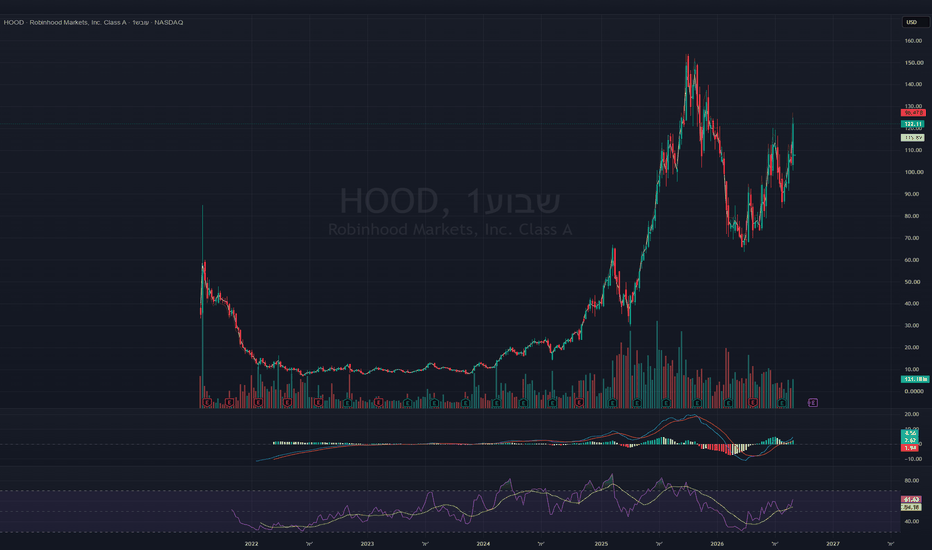
Robinhood Markets Inc HOOD
עיסוק: Robinhood Markets, Inc היא פלטפורמת שירותים פיננסיים, העוסקת במתן שירותי ברוקראז' קמעונאיים ומציעה מסחר במניות וקרנות סל אמריקאיות, אופציות נלוות ומסחר במטבעות קריפטוגרפיים, כמו גם ניהול מזומנים, הכולל שירותי כרטיסי חיוב. החברה נוסדה על ידי ולדימיר טנב ובאיג'ו פרפולקומאר בהאט בשנת 2013 ובסיסה במנלו פארק, קליפורניה.
סקטור: כַּספִּי, שוקי הון
שווי שוק: 111.15 מיליארד
שורטיסטים: 4.35%
דו"ח אחרון: 29/07/26 דוח הבא: 04/11/26
סקירת דוחות חברה Robinhood Markets Inc:
דוח מקביל q1 2025
נקודות חשובות:
שודרגה פלטפורמת המסחר Robinhood Legend עם תמיכה באופציות מדדים וקריפטו.
הושק מרכז למסחר בתחזיות (prediction markets) סביב אירועים עולמיים, שבו נסחרו מעל מיליארד חוזים ב-6 החודשים האחרונים.
הושלמה רכישת TradePMR, פלטפורמת משמורת (RIA custodial) המנהלת כ-41 מיליארד דולר בנכסים (נכון למרץ 2025).
החברה מתרחבת בינלאומית ומשרתת מעל 150,000 לקוחות בבריטניה ובאיחוד האירופי.
רכישת בורסת הקריפטו הבינלאומית Bitstamp נמצאת במסלול לסגירה באמצע השנה (בכפוף לתנאים מקובלים).
הדירקטוריון אישר תוספת של 500 מיליון דולר לתוכנית הרכישה החוזרת של המניות, מה שמעלה את סך התוכנית ל-1.5 מיליארד דולר.
נכון לאפריל 2025, החברה רכשה מחדש 20 מיליון מניות מסוג Class A בסכום כולל של 667 מיליון דולר (במחיר ממוצע של 33.40 דולר למניה).
יתרת הניצול המאושרת לרכישה חוזרת עומדת כעת על כ-833 מיליון דולר.
נתונים כספיים:
הכנסות גדלו ב50% ל927 מיליון
הרווח הנקי עלה ב-114% משנה לשנה ל-336 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-106% משנה לשנה ל-0.37 דולר.
סך הוצאות התפעול עלו ב-21% משנה לשנה ל-557 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - $2.085 ל $2.185 מ $2 ל $2.1
דוח מקביל רבעון q2 2025
נתונים כספיים:
הכנסות גדלו ב45% ל989 מיליון
הרווח הנקי עלה ב-105% משנה לשנה ל-386 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-100% משנה לשנה ל-0.42 דולר.
סך הוצאות התפעול עלו ב-12% משנה לשנה ל-550 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - $2.15 ל $2.25 מ $2.085 ל $2.185
דוח מקביל q3 2025
נקודות חשובות:
נתונים כספיים:
הכנסות גדלו ב100% ל1.24 מיליארד
הרווח הנקי עלה ב-271% משנה לשנה ל-556 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-259% משנה לשנה ל-0.61 דולר.
סך הוצאות התפעול עלו ב-31% משנה לשנה ל-639 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - 2.28$ מ $2.15 ל $2.25
דוח מקביל q4 2025
נקודות חשובות:
נתונים כספיים:
הכנסות גדלו ב27% ל1.28 מיליארד
הרווח הנקי ירד ל 605 מיליון מ906 מיליון ברבעון מקביל (נתון שכלל הטבת מס והיפוך הפרשה רגולטורית בסך 424 מיליון דולר).
הרווח המדולל למניה (EPS) ירד ל0.66 דולר, לעומת 1.01 דולר ברבעון מקביל (נתון שכלל הטבה בסך 0.47 דולר הנובעת מהטבת מס ומביטול הפרשה רגולטורית)
סך הוצאות התפעול עלו ב-38% משנה לשנה ל-633 מיליון דולר.
צפי לשנת 2026:
הוצאות תיפעוליות (מיליארד) - 2.6 מיליארד דולר ל-2.725 מיליארד דולר
דוח סגירה שנתית 2025
נקודות חשובות:
- רכישה עצמית של מניות הסתכמה ב-653 מיליון דולר, וכללה 12 מיליון מניות רגילות מסוג Class A במחיר ממוצע למניה של 54.30 דולר.
נתונים כספיים:
ההכנסות: גדלו ב-52% בהשוואה לשנה הקודמת והגיע ל-4.5 מיליארד דולר.
הרווח הנקי: עמד על 1.9 מיליארד דולר, לעומת 1.4 מיליארד דולר בשנת 2024; נתון זה כלל הטבה בסך 424 מיליון דולר, שנבעה מהטבת מס וביטול הפרשה רגולטורית ברבעון הרביעי של 2024.
הרווח המדולל למניה (EPS): עמד על 2.05 דולר, לעומת 1.56 דולר בשנת 2024; נתון זה כלל הטבה בסך 0.47 דולר, שנבעה מהטבת מס וביטול הפרשה רגולטורית ברבעון הרביעי של 2024.
ההוצאות התפעוליות: גדלו ב-25% בהשוואה לשנה הקודמת והגיע ל-2.38 מיליארד דולר.
דוח רבעון 2026 q1
נקודות חשובות:
בחודש אפריל הודיע משרד האוצר האמריקאי כי רובינהוד (Robinhood) תשמש כברוקר וכנאמן הראשוני והיחיד עבור "חשבונות טראמפ" (Trump Accounts) – אבן דרך היסטורית במשימתה של החברה להנגיש את עולם הפיננסים לכולם.
במסגרת שיתוף הפעולה עם BNY, רובינהוד תפתח ותפעיל את האפליקציה הייעודית של "חשבון טראמפ", תספק שירות לקוחות ייעודי ותוכן לימודי, ותשמש כגורם המשמורן (custodian) על נכסי החשבון.
נתונים כספיים:
הכנסות גדלו ב15% ל1.07 מיליארד, ירידה מרבעון קודם
הרווח הנקי עלה ב-3% משנה לשנה ל-346 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-3% משנה לשנה ל-0.38 דולר.
סך הוצאות התפעול עלו ב-18% משנה לשנה ל-656 מיליון דולר.
צפי לשנת 2026:
הוצאות תיפעוליות (מיליארד) - 2.7 מיליארד דולר ל-2.825 מיליארד דולר
דוח רבעון 2026 q2
נקודות חשובות:
השלימה החברה את רכישת WonderFi – חברה קנדית מובילה בתחום המוצרים והשירותים של נכסים דיגיטליים – צעד המסמן את כניסתה הרשמית של רובינהוד לאזור.
נתונים כספיים:
הכנסות גדלו ב31% ל1.31 מיליארד, ירידה מרבעון קודם
הרווח הנקי עלה ב-48% משנה לשנה ל-573 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-48% משנה לשנה ל-0.62 דולר.
סך הוצאות התפעול עלו ב-33% משנה לשנה ל-734 מיליון דולר.
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - 2.775 מיליארד דולר ל-2.675 מיליארד דולר
 לונג
 לונג
 לונג
 לונג
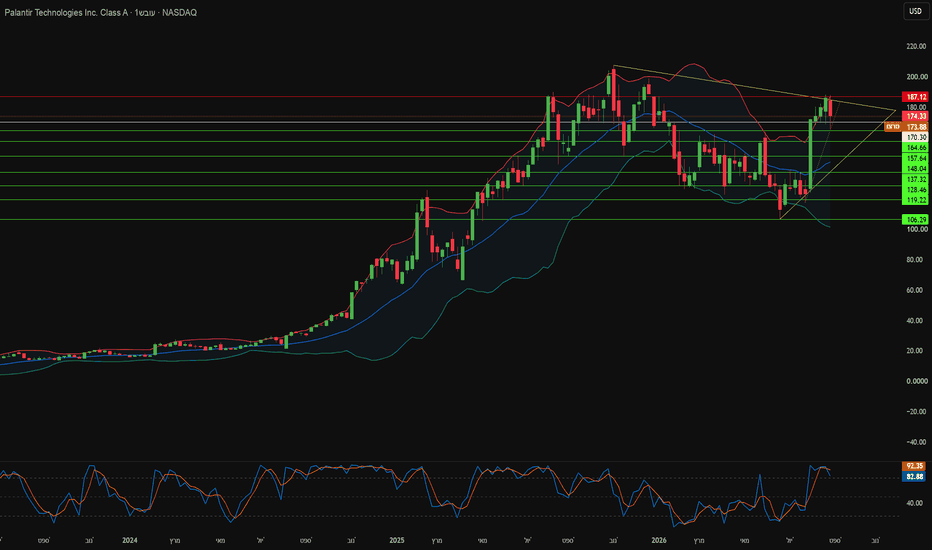
פלנטיר: אימפריית תוכנה או חברת ייעוץ?שווי השוק של פלנטיר חצה את רף 400 המליארד דולר, כאשר המשקיעים מתמחרים צמיחה עד שנת 2032. המאמר טוען כי מכפיל זה נשען על מומנטום נרטיבי ולא על כלכלה ברת-קיימא. תשואות אג"ח גבוהות ואינפלציה מתמשכת שוחקות מכפילים ספקולטיביים, בעוד שיעורי היוון גבוהים יותר מקטינים את הערך הנוכחי של תזרימי מזומנים עתידיים. מייקל בורי כינה את החברה "יועצת AI FOMO" והזהיר כי השווי עלול לרדת מתחת ל-100 מיליארד דולר. הנתונים התפעוליים תומכים בטענה המבנית. פלנטיר מדווחת על יחס הכנסות נדחות להכנסות של כ-32%, בהשוואה ל-80% עד 207% בקרב חברות SaaS ארגוניות, וכיסוי כמעט מדויק ל-31% של אקסנצ'ר.
ניתוח הקניין הרוחני חושף את הפער החריף ביותר בסיפור ה-AI. חברת GreyB מקטלגת יותר מ-3,800 רישומים גלובליים, כאשר מעל 72% עוסקים בטכנולוגיות ניתוח נתונים ו-62% בעיבוד נתונים דיגיטליים. פטנטים אלה מגנים על מבני בסיסי נתונים, ממשקי משתמש ובקרות הרשאה, ולא על ארכיטקטורת מודלי בסיס. לעומת זאת, Google DeepMind מחזיקה בפטנטים המרכזיים בלמידת חיזוק עמוקה, רשתות שחקן-מבקר (Actor-Critic), בקר רציף ודחיסה נוירונית. פלנטיר מחברת מודלי בסיס של צד שלישי לבסיסי הנתונים של הלקוח; היא אינה ממציאה את המדע האלגוריתמי שמניע אותם.
שתי התפתחויות אחרונות פוגעות ישירות בחפיר הכלכלי של החברה. הטכנולוג בילאוואל סידהו בנה את WorldView, סימולטור לווייני ריגול בדפדפן, תוך ימים ספורים באמצעות Google 3D Tiles, רינדור WebGPU ומקורות מודיעין גלויים (OSINT). מהנדס יחיד שילפלף את הממשק הגיאוגרפי-מרחבי שפלנטיר התייחסה אליו זמן רב כבלתי חדיר. בצד הממשלתי, גוגל הציקה את Gemini 3.8 Flash Cyber עבור אבטחת סייבר ביטחונית במסגרת תוכנית Fairwind המוגבלת, תוך טענה לביצועים חזקים יותר בעלות נמוכה משמעותית. מניות פלנטיר ירדו ב-7% עם פרסום הידיעה, וסוחרים מוסדיים רכשו אופציות פוט הגנתיות במיליוני דולרים.
פרטי המאזן מחזקים את פרופיל חברת הייעוץ. חייבים וחשבונות לקבלה טיפסו ל-1.49 מיליארד דולר, ולקוח מסחרי אחד מחזיק ב-27% מאותה יתרה בעודו תורם פחות מ-10% מההכנסות הוכרות. חוסר איזון זה מעניק ללקוח מינוף אמיתי בכל משא ומתן מחדש על חוזה. תשעה מיליארד דולר בהפסדים תפעוליים מועברים מגינים על מיסי מזומן פדרליים באופן זמני בלבד, ותגמול מבוסס מניות כבד מדלל את מחזיקי המניות לאורך זמן. מורגן סטנלי הוריד את דירוג המניה, ואלכס קארפ עצמו הודה שזה כ-95% מפיילוטי ה-AI הארגוניים נכשלים. ככל שתקציבי ה-AI יעברו רציונליזציה, הקונים יתמחרו מחדש עבודות הנדסה מותאמות אישית יקרות.  שורט
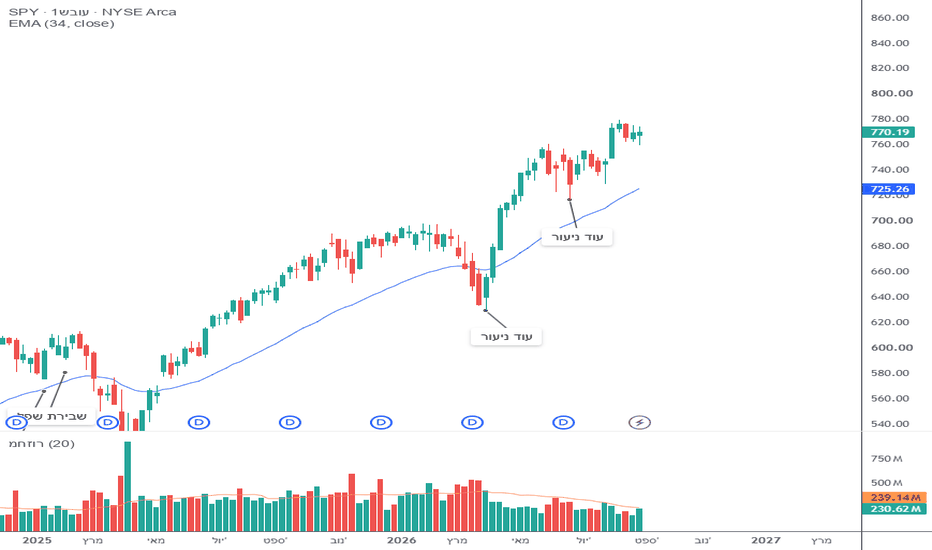
סקירה שבועית 08.09.2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה שבועית 08.09.26
יש רגעים בישיבת בורד שכולם מדברים למעשה כאילו על אותה חברה. אחד מדבר על הצמיחה. השני על ההכנסות. השלישי כבר פתח אקסל ומסביר בהתלהבות כמה החברה תרוויח בעוד שלוש שנים.
ואני אוהב לשאול דווקא שאלה אחרת:
באיזה שיעור אתם מהוונים היום את כל הרווחים האלה?
זו שאלה קצת מעצבנת, כי היא מסוגלת לשנות את כל הדיון בלי לשנות אפילו דולר אחד בתחזית הרווח. החברה אותה חברה. המוצר אותו מוצר. ההכנסות הצפויות אותן הכנסות.
אבל הערך כבר לא בהכרח אותו ערך. תזכרו את השאלה הזאת. נחזור אליה בסוף.
זה בערך מה שקרה השבוע בוול סטריט.
ה-S&P 500 סיים את השבוע בעלייה זעירה של 0.1%. הנאסד"ק הוסיף 0.4%, ה-Russell 2000 עלה 0.1% והדאו ירד 0.3%. אם הייתי נותן לכם רק את המספרים האלה, הייתם יכולים לחשוב שהיה לנו שבוע משעמם להפליא.
הסיפור האמיתי השבוע נמצא במחיר של הכסף.
🐘 משהו זז מתחת לרצפה
בתחילת השבוע ראינו מכירה חדה באג"ח ברחבי העולם. תשואת האג"ח האמריקאית ל-10 שנים טיפסה לכיוון 4.8%, וביפן תשואת האג"ח ל-10 שנים חצתה 3% בפעם הראשונה מאז 1996.
לכאורה אלה מספרים שמעניינים רק חבר'ה עם עניבה שיושבים במחלקת אג"ח בבנק.
אבל תשואת האג"ח חסרת הסיכון היא אחד מעוגני התמחור המרכזיים של המערכת הפיננסית. היא משפיעה על משכנתאות, אשראי לחברות, השקעות חדשות, וכמובן גם על כמה הסוחר מוכן לשלם היום עבור רווח שאולי יגיע בעוד חמש או עשר שנים.
וכשהמחיר הזה עולה, כל טבלת האקסל של וול סטריט צריכה לעבור חישוב מחדש. מבחינתי זה היה שבוע שבו השאלה לא הייתה אם ה-S&P כמדד משקף שוק עלה או ירד.
השאלה הייתה כמה כסף העולם דורש עכשיו כדי להלוות כסף.
🐘 יפן חזרה הביתה
ופה חוזרת יפן לסיפור.
במשך עשרות שנים יפן הייתה סוג של כספומט ענק של המערכת הפיננסית העולמית. ריבית נמוכה בבית דחפה משקיעים יפנים לחפש תשואה בארה"ב, אירופה ואוסטרליה, והפכה אותם לאחד ממקורות הביקוש החשובים לאג"ח בעולם.
אבל כשהאג"ח היפנית ל-10 שנים נותנת פתאום יותר מ-3%, משהו משתנה.
משקיעים יפנים כבר מכרו השנה נטו כ-3 טריליון ין של אג"ח זרות עד 22 באוגוסט. לא מדובר עדיין בבריחה המונית הביתה, אבל יפן עלולה פשוט להפסיק להיות אחד ממקורות הביקוש המרכזיים והקבועים של החוב העולמי.
וההבדל הזה חשוב.
לפעמים שוק לא משתנה בגלל שמישהו מוכר הכול. הוא משתנה כי אותו אדם שהיה עומד לידך בכל מכרז ואומר "אני קונה" כבר לא מגיע.
בקיצור, מה שקורה ביפן משפיע על הביקוש העולמי, גם אם בתחילה זה קורה רק בשוליים.
🐘 ואז שוב הנפט
כאילו שהאג"ח לא סיפקו לנו מספיק חומר למחשבה, חבית Brent עלתה בשבוע ב-7.6% וסיימה באזור 96 דולר. WTI עלה כמעט 10% לאזור 91.5 דולר, על רקע המשך העימות במזרח התיכון והחשש מפגיעה ממושכת בזרימת האנרגיה.
והנפט, כבר הבנתם, הוא כבר מזמן לא רק סקטור. כשהנפט עולה מספיק, הוא נכנס לעלות המשאית שמובילה את הסחורה, לחשבון החשמל, לטיסה, לחומרי הגלם ולמערכת הציפיות של הצרכן. בסוף הוא מגיע בדיוק למקום שבו הפד מסתכל עכשיו בזכוכית מגדלת, האינפלציה.
וכאן נוצר השבוע לופ מעניין.
נפט גבוה יותר מגדיל את הסיכון לאינפלציה. אינפלציה עיקשת מגדילה את הסיכוי למדיניות ריבית קשוחה יותר. הציפייה לריבית גבוהה יותר יכולה לדחוף את תשואות האג"ח למעלה, ותשואות גבוהות מעלות את הרף שמניות צריכות לעבור כדי להצדיק את המחיר שלהן.
ובכל זאת המדד כמעט לא זז. אבל המכונה או הערכים שמתמחרים אותו כן.
🐘 שתי תשובות הפוכות
ביום חמישי כריסטופר וולר מהפד אמר שאם נתוני האינפלציה יראו המשך התמתנות, הוא מוכן לתמוך בהשארת הריבית ללא שינוי. התשואות ירדו, ציפיות העלאת הריבית נחלשו והמניות זינקו.
למחרת הגיע דוח התעסוקה.
המשק האמריקאי הוסיף 162 אלף משרות באוגוסט, הרבה מעל הציפיות, וההסתברות שהפד יעלה ריבית בספטמבר טיפסה שוב. תשואת האג"ח לשנתיים הגיעה לכ-4.37% ותשואת ה-10 שנים לכ-4.78%.
ומה עשה ה-S&P? ירד 0.38%. זה אולי אחד הנתונים הכי מעניינים של השבוע.
שוק שקיבל דוח תעסוקה חזק מספיק כדי להחזיר העלאת ריבית לשולחן, ובכל זאת לא מיהר לרדת. אפילו מדד הפחד VIX נסחר ביום שישי סביב 14.5 בלבד.
אפשר לקרוא לזה שאננות.
אבל אפשר גם להתייחס לזה כחוזק.
אני עדיין לא בטוח איזו מהשתיים נכונה, ולכן בדיוק עכשיו אני מעדיף להקשיב לשוק במקום להחליט בשבילו.
🐘 המדד הסתיר את הוויכוח
בעיניי, זה החלק שהופך את התקופה הנוכחית למעניינת במיוחד לסוחר. הכסף לא בהכרח יוצא מהשוק. הוא פשוט מתחיל לשאול שאלות נכונות יותר לפני שהוא נכנס.
בקיצור, הוא מחשב מחדש את השווי הכלכלי לאור עלות הכסף.
אני חוזר למניית Broadcom בגלל שהיא דוגמה נהדרת. החברה דיווחה על 16.7 מיליארד דולר במכירות שבבי AI ברבעון והעלתה את התחזית להכנסות AI לכ-115 מיליארד דולר ב-2027 ולכ-230 מיליארד ב-2028.
מספרים שפעם היו גורמים לאנשים לבדוק אם המסך שלהם התקלקל מרוב ירוק - והמניה בכל זאת נחלשה לאחר הדוח.
ברור שזה לא בגלל שה-AI מת.
זו דוגמה טובה למה שקורה כשהרף כבר גבוה מאוד. גם מספרים מצוינים צריכים להצדיק ציפיות שכבר נמצאות במחיר, ובסביבה שבה עלות הכסף גבוהה יותר השוק נעשה הרבה פחות סלחני.
🐘 השבוע מתחיל באג"ח
השבוע הקרוב יביא איתו נתוני אינפלציה בארה"ב, כולל מדדי המחירים ליצרן ולצרכן, ובמקביל הבנקים המרכזיים בעולם ממשיכים להתמודד עם אותה בעיה, אנרגיה יקרה יותר מול כלכלות שלא בהכרח ממהרות להיחלש.
לכן השבוע אני פחות מתעניין בשאלה האם ה-S&P ישבור עוד שיא.
אני ממליץ שנבחן מה קורה לתשואת ה-10 שנים. נמשיך לבדוק האם הנפט נשאר מעל האזור החדש שאליו טיפס. נמשיך לראות אם הכסף חוזר ליפן, ובעיקר האם תופיע ירידה רוחבית בשוק אם האג"ח ילחץ שוב.
כי אם מחיר הכסף ממשיך לעלות והמדדים ממשיכים להחזיק אז זה לגמרי ביטוי של חוזקה.
אבל אם התשואות ימשיכו לטפס ובמקביל רוחב השוק יתחיל להתפורר, המדד יכול להמשיך להיראות יציב עוד קצת בזמן שהיסודות מתחתיו כבר מתחילים להיחלש.
ואז, לעיתים, הפירוק מגיע הרבה יותר מהר ממה שהחזית רמזה.
🐘 ועכשיו נחזור לשאלה הראשונה
זוכרים את ישיבת הבורד שבה כולם דיברו על ההכנסות, הרווחים והצמיחה?
זוכרים מה שאלתי: באיזה שיעור אתם מהוונים היום את כל הרווחים האלה? זו בעצם כל הסקירה הזאת במשפט אחד.
השבוע לא קרה כמעט דבר למדד. אבל השתנה המספר שבעזרתו אנחנו מחשבים כמה שווה כל מה שנמצא בתוכו. וזה הבדל עצום. הרוב מסתכל על חזית השוק, המדד עצמו, ושואל מה קרה? אם הוא עלה או ירד.
אנחנו כסוחרים צריכים להסתכל בו זמנית גם על התוצאה וגם על המכונה שמייצרת את התוצאה (מחיר הכסף, תשואות האג"ח, האינפלציה, הנפט, זרימות ההון ורוחב השוק).
כי לפעמים מניפולציית השוק לא מודיע שהמשחק השתנה בירידה של 5%. לפעמים המניפולציה משאירה את המחיר כמעט בדיוק באותו מקום. ורק מחליפה בשקט את המספר שבתא באקסל שלפיו כל השוק מחושב.
שבוע מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
 לונג
 לונג

 לונג
 לונג

סקירה יומית 04.09.2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 04.09.26
יש רגעים בכביש שבהם אתה רואה שוטר מרחוק, מוריד את הרגל מהגז ומחכה לראות מה הוא יעשה. ואז השוטר מסובב את הראש, ואתה מיד לוחץ שוב על הדוושה. שום דבר בכביש לא השתנה. פשוט הסיבה שלך לפחד נעלמה לרגע.
זה פחות או יותר מה שקרה אתמול בוול סטריט.
ה-S&P 500 עלה 1.06%, הנאסד"ק 1.40% והדאו הוסיף 624 נקודות. העלייה הייתה רחבה יחסית, ומניות הצריכה המחזורית הובילו את 11 הענפים במדד.
אבל הדבר החשוב באמת לא הגיע כתוצאה מאיזה דוח חברה, מהנפט או מאיזה גילוי טכנולוגי חדש. הוא הגיע מכמה משפטים של כריסטופר וולר מהפד.
וולר אמר שאם הנתונים הקרובים יראו שהלחץ על המחירים נחלש, הוא יהיה מוכן להשאיר את הריבית ללא שינוי.
בתוך זמן קצר השוק הוריד את ההסתברות שהוא נותן להעלאת ריבית בספטמבר מכ-63% לכ-50%. תשואת האג"ח ל-10 שנים, שרק לפני כמה ימים טיפסה לרמות שלא ראינו זמן רב, נסוגה לכיוון 4.76%.
וזה ההבדל והנקודה שאני רוצה שנשים לב אליו.
השוק לא עלה אתמול מפני שמישהו פתר את בעיית האינפלציה. הוא גם לא קיבל הבטחה שהריבית לא תעלה. הוא פשוט עבר בתוך יום אחד מתרחיש שבו העלאת ריבית נראתה סבירה למדי, לתרחיש שבו הסיכויים כמעט חצי-חצי.
לפעמים זה כל מה שהשוק צריך כדי לרוץ חזרה מעלה.
אבל אם אני מסתכל מתחת למדדים, אני עדיין לא מקבל תמונה שאומרת לי שהכל הסתדר. בנאסד"ק עלו 2,957 מניות מול 1,771 שירדו, נתון בהחלט חיובי.
מצד שני, הזכרתי לכם נתון נוסף שהוא חשוב לי וזה יחס בין שיאים ושפלים חדשים. בפועל נרשמו 116 מניות בשפל חדש של 52 שבועות ורק 71 בשיא חדש. כלומר הקונים חזרו, אבל מתחת למסיבה עדיין יש לא מעט חברות שבהן המימושים ממשיכים לעבוד.
וזה בדיוק המקום שבו היום הופך למעניין.
דוח התעסוקה של אוגוסט צפוי להראות תוספת של כ-56 אלף משרות בלבד, אחרי ירידה מפתיעה של 23 אלף ביולי, כאשר שיעור האבטלה צפוי להישאר סביב 4.1%. השוק ינסה להבין ממנו לא רק אם הכלכלה חזקה או חלשה, אלא האם היא חזקה באופן נכון כדי לאפשר לפד לא להעלות ריבית שוב.
וזה יוצר מצב קצת הפוך ממה שהתרגלנו אליו. מספר תעסוקה חזק מאוד יכול להיות חדשות טובות לכלכלה אבל חדשות פחות טובות למניות, אם הוא יחזיר את הלחץ לתשואות האג"ח.
מספר חלש מאוד יכול להוריד את החשש מריבית, אבל לפתוח שאלה אחרת לגמרי על מצב הכלכלה. לכן מבחינתי המספר עצמו פחות חשוב מהתגובה שתגיע אחריו.
אני מעוניין לראות איך האג"ח יגיבו.
אם הדוח יעבור והשוק יצליח להשאיר את תשואת ה-10 שנים מתחת לאזור שאליו זינקה בתחילת השבוע, והקונים ימשיכו להתרחב לעוד מניות ולא רק למדדים הגדולים, נקבל סימן שהעלייה של אתמול הייתה יותר מאנחת רווחה רגעית.
אם התשואות יחזרו לטפס וכמות המניות שמגיעות לשפל חדש ימשיכו להתרבות, אדע שהשוטר אולי הסתכל לכיוון אחר, אבל הכביש עדיין מסוכן.
ויש עוד פיל שלא יצא מן החדר, תרתי משמע הנפט.
ברנט כבר נסחר הבוקר סביב 96 דולר לחבית, לאחר עלייה שבועית של יותר מ-7%, ו-WTI סביב 92 דולר עם זינוק שבועי של יותר מ-10%. העימות בין ארה"ב לאיראן והבעיות סביב התנועה במצרי הורמוז משאירים את סיכון האנרגיה חי מאוד.
זה חשוב כי נפט גבוה לאורך זמן יכול להגיע כמעט לכל ענף וענף. הובלה, טיסות, ייצור, מחירי מוצרים ובסוף גם למדד המחירים. במילים פשוטות, הפד יכול לדבר על ירידת אינפלציה, אבל אם חבית נפט ממשיכה להתייקר, העבודה שלו נעשית הרבה יותר קשה.
לסיכום היום אני פחות עסוק בלנחש אם דוח התעסוקה יהיה 40 אלף, 60 אלף או 80 אלף.
אני רוצה לראות שלושה דברים אחרי שהאבק ישקע: האם תשואות האג"ח נשארות רגועות, האם העלייה ממשיכה להתפשט לעוד מניות, והאם השוק מצליח להתמודד עם נפט שנשאר באזור 90 דולר ומעלה.
אם שלושתם יחזיקו מעמד יחד, העלייה של אתמול יכולה לקבל בסיס הצטרפות הרבה יותר רציני. אם לא, נזכור מה באמת קרה אתמול.
הכביש לא נהיה בטוח יותר. הנהג פשוט ראה שהשוטר, לפחות לרגע, הפסיק להסתכל עליו.
שבת שלום,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
לונג 
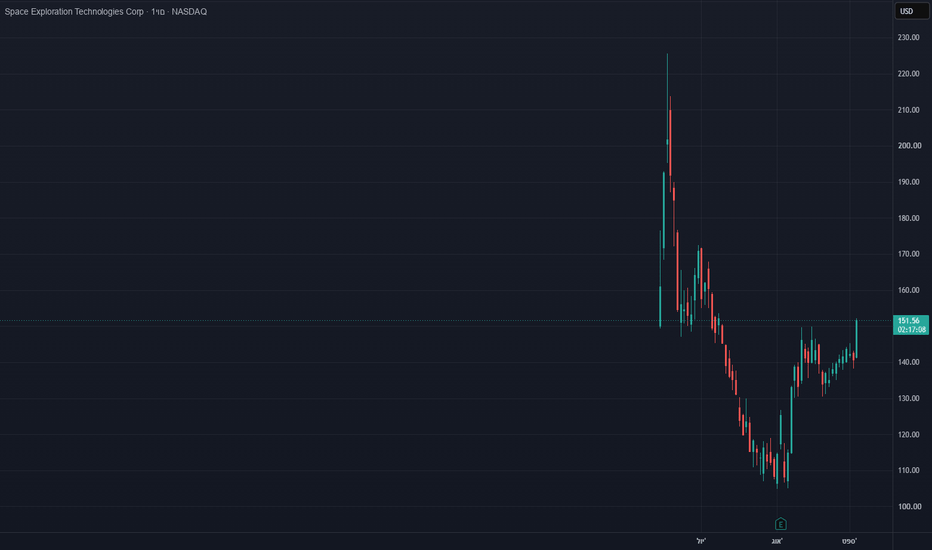
SpaceX ממשיכה להמריא למרות ההוצאות העצומותאז SpaceX הציגה רבעון חזק במיוחד: ההכנסות זינקו ב-92% ל-7.8 מיליארד דולר שזה מעל התחזיות, וכל שלושת תחומי הפעילות המרכזיים הפתיעו לטובה.
אבל צריך לקחת בחשבון שלצד הצמיחה הזו מגיע גם חשבון ענק. הוצאות ההון זינקו ל-18.4 מיליארד דולר ברבעון, 85% מהן לבינה מלאכותית, וזה לא עומד להסתיים...החברה צפויה להמשיך בקצב דומה כלומר, SpaceX עשויה להוציא יותר מ-65 מיליארד דולר השנה, בעיקר על מרכזי נתונים ותשתיות AIבמטרה להגדיל את יכולת המחשוב מ-1.4 ג'יגה-וואט כיום ל-10 ג'יגה-וואט עד סוף 2027.
ולמרות החששות, יש סיבה לאופטימיות:
מאסק צופה הכנסות שנתיות חוזרות של לפחות 100 מיליארד דולר השנה ויעד של טריליון דולר הכנסות עד 2030. שלוש עסקאות להשכרת תשתיות AI לגוגל, אנתרופיק ורפלקשן, רק שלושת העסקאות האלה צפויות לייצר כ-27.8 מיליארד דולר בשנה.
לכן, למרות ההוצאות האסטרונומיות, כבר יש הכנסות משמעותיות שמספקות בסיס לאמונה שההשקעות הגדולות האלה עשויות להשתלם.  לונג
RSKD בס״ד
מניה ישראלית שנסחרת בארצות הברית
שאולי מתחילה להיות מעניינת (אתם מחליטים😉)
טיקר: RSKD
Riskified היא חברת טכנולוגיה ישראלית שמתמחה במניעת הונאות במסחר אונליין (eCommerce) באמצעות AI ו-Machine Learning.
בפועל, החברה מספקת פלטפורמת ניהול סיכונים למסחר אלקטרוני, שמאפשרת לעסקים לזהות ולמנוע הונאות ולבנות קשרים אמינים יותר עם הלקוחות שלהם.
החברה נוסדה על ידי עידו גל ואסף פלדמן ב-26 בנובמבר 2012, ובסיסה בתל אביב.
שווי השוק שלה עומד היום על כ-$700M.
ועכשיו לדוח של 12/08/2026.
ההכנסות הגיעו ל-$98.7M, עלייה של 22% YoY לעומת $81.1M.
אבל מה שמעניין פה זה לא רק המספר. ברבעון הקודם החברה צמחה רק ב 7%, אנחנו רואים כאן האצה משמעותית בקצב הצמיחה וזה היה קצב הצמיחה הגבוה ביותר מיזה 4 שנים.
ה-GMV שעבר דרך המערכות שלה הגיע ל-$41.3B, עלייה של 13%. החברה ציינה גיוס לקוחות חדשים ו-Upselling ללקוחות קיימים כמנועים מרכזיים לצמיחה.
גם ה-Adjusted EBITDA השתפר משמעותית והגיע ל-$3.9M, עלייה של 84% משנה שעברה , עכשיו לא רק שהחברה צומחת — היא מתחילה להראות גם מציאות תפעולית טובה יותר
ה-Free Cash Flow הגיע ל-$12.9M לעומת $5.3M בשנה שעברה 200%
לחברה יש מזומן של 223%
אבל לדעתי הנקודה שהכי מעניינת בדוח היא בכלל התחזית. החברה העלתה בהכנסות ל-2026
מ-$376–384M
ל-$400–410M.
ה-Midpoint עבר מ-$380M ל-$405M
העלאה של 6.6% בתחזית השנתית ברבעון אחד.
גם תחזית ה-Adjusted EBITDA עלתה מ-$28–34M ל-$33–39M.
וזו כבר הפעם השנייה שהחברה מעלה תחזית בתוך השנה ועוד לא חציון מאחורה
אם אני מחבר את כל התמונה במשפט: צמיחה מואצת → שיפור ברווחיות → שיפור בתזרים → העלאת תחזית משמעותית.
אבל יש גם נקודה אחת שחשוב לא לפספס.
ה-GAAP Gross Margin ירד מ-49% ל-46%, למרות שההכנסות זינקו ב-22%. ( חיובי ביותר)
הצמיחה כרגע מגיעה עם לחץ מסוים על המרווח הגולמי, וזו נקודה שאני חושב שחשוב להמשיך לעקוב אחריה.
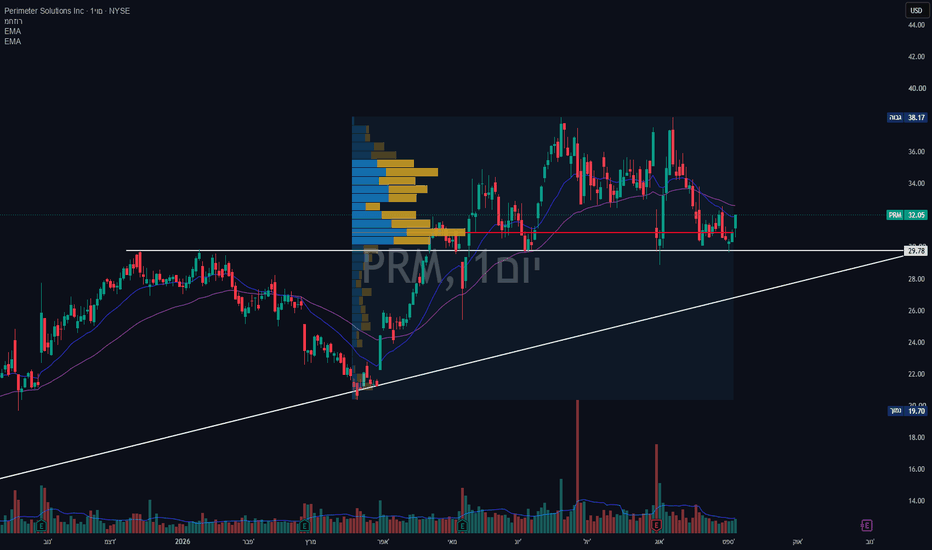
ועכשיו למניה על הגרף
בתגובה לדיווח של 12/08/2026, המניה עלתה ביותר מ-17%.
אנחנו מדברים על חברה עם שווי שוק של כ-$900M שמציגה האצה בצמיחה, שיפור ברווחיות ובתזרים, ובמקביל מעלה תחזית פעם נוספת.
ומה שמעניין אפילו יותר הוא שהמניה יושבת על רמות מפתח שנבנו במשך כמה שנים אחורה — והפעם על בסיס פונדמנטלי מנסה לפרוץ
בהצלחה לכולם כל הנאמר אינו המלצה לביצוע פעולה כלל !
דן הקטן  לונג

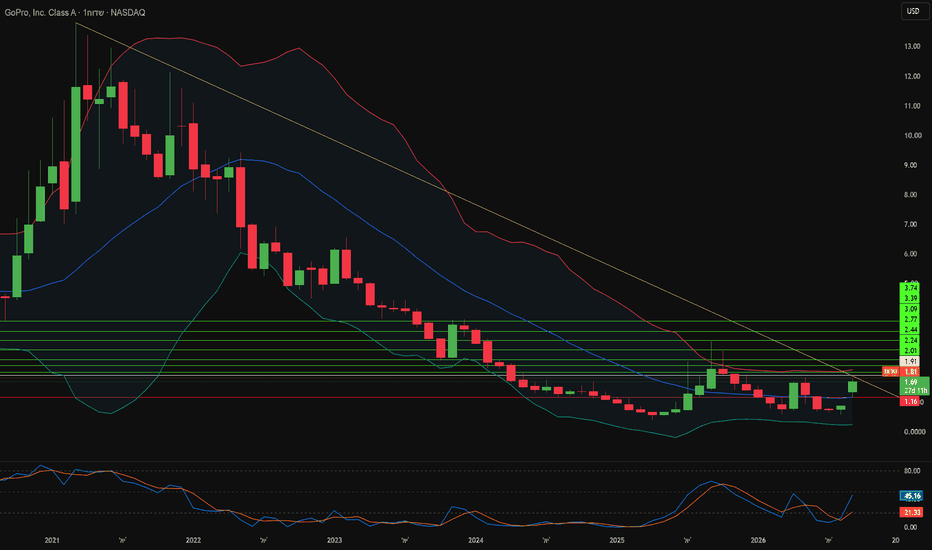
מה סטארמן ראתה שוול סטריט פספסה?גופרו ביצעה את אחת המהפכות התאגידיות החדות ביותר של שנת 2026. בתחילת ספטמבר, יוצר היוטיוב מארק פישבאך רכש נתח של 8.5% מיצרנית המצלמות הנאבקת. ימים ספורים לאחר מכן, החברה הודיעה על מיזוג סופי בשווי 285 מיליון דולר עם סטארמן אופטיקל. המניות זינקו ביותר מ-40% במשך מספר ימי מסחר רצופים, כאשר השוק מתמחר מחדש את גופרו כספקית חומרה לתחומי הביטחון והבינה המלאכותית. סטארמן תחזיק ב-90% מהבעלות, בעלי המניות הקיימים ישמרו על כ-10% ויקבלו 1.14 דולר למניה במזומן, והעסקה תכסה חוב קיים של 92 מיליון דולר תוך שמירה על הרישום בבורסת נאסד"ק.
ההיגיון האסטרטגי מתמקד בעצמאות אופטית. סטארמן מייצרת מקלטי-משדרי אופטיים של 800G ומפתחת ארכיטקטורות 1.6T מהדור הבא עבור קישורי מרכזי נתונים של בינה מלאכותית. גופרו תורמת מעל 2,500 פטנטים רשומים בארה"ב המכסים עיבוד תמונה, ייצוב, זיווד אופטי ומאפייני תקשורת אלחוטית, בנוסף למנוע העיבוד הויזואלי GP3 שלה. ספקים מעבר לים שולטים בחומרה אופטית למערכות אבטחה, וכללי הרכש במערב מחייבים באופן גובר מקורות מקומיים עבור רכיבים בשימוש דואלי. סטארמן מתכננת להשקיע כ-150 מיליון דולר בייצור בניו ג'רזי, מה שיציב את החברה הממוזגת בתוך שרשרת אספקה שממשלות מחזירות באופן פעיל לתחומן.
ההצדקה הפיננסית נשענת על גיוון תזרימי המזומנים. עסקי הצרכנים של גופרו התמודדו עם שוק רווי, תחליפי סמארטפונים וגידול אגרסיבי בנתח השוק של Insta360 ו-DJI. ההכנסות התכווצו בקצב שנתי מורכב של 7.51% במהלך העשור האחרון, תזרים המזומנים התפעולי היה שלילי בשיעור של 10.2 מיליון דולר ברבעון השני של 2026, והמזומנים ירדו ל-27.3 מיליון דולר מול התחייבויות לטווח קצר. מחזורי רכש ביטחוניים פועלים בניגוד להאטה בשוק הצרכני, וחוזה ממשלתי רב-שנתי מספק הכנסות צפויות שהאלקטרוניקה הצרכנית מעולם לא יכלה לספק. עסקי המנויים של גופרו, שעלו ב-31% משנה לשנה ל-47 מיליון דולר, מוסיפים שולי רווח חוזרים של תוכנה תחת המגזר העסקי החדש.
סיכון הביצוע נותר השאלה הפתוחה. אנליסטים החזיקו בהמלצות "מכירה" פה אחד לפני ההודעה, והעסקה עדיין דורשת אישור רגולטורי ואישור בעלי המניות. סטארמן חייבת לאמת שיעורי תפוקה מסחריים במקלטי 800G ו-1.6T שלה לפני שההכנסות יתממשו. על ההנהלה לשלב בין תרבות תוכנה צרכנית לבין קפדנות של מפרטים צבאיים, כולל עמידה בתקני CMMC וביקורת פגמים רשמית. מצלמות גופרו כבר שרדו את משימת ארטמיס 2 של נאס"א על מערכי הקולטנים הסולאריים של אוריון, מה שמספק תקדים הנדסי אמין. החברה למעשה גדלה מעבר להגדרה של מצלמת אקסטרים וכעת מתמודדת על תפקיד בתשתיות בינה מלאכותית וביטחון לאומי.  לונג
סקירה יומית 03-09-2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 03.09.26
הכל מתייקר? השאלה היא מי משלם את החשבון
🐘 הארון שמלא בבטחון
יש רגע שבו אתה פותח את הארון ומגלה שלא חסר לך כלום, חוץ ממקום. יש שם ז׳קטים שנבחרו בקפידה, חולצות שאספת בנסיעות, נעליים שמחכות לערב הנכון ועוד כמה פריטים שנראו טוב מכדי להשאיר בחנות. והקטע הוא שכל קנייה, בפני עצמה, הייתה החלטה טובה. שום דבר שם לא מרגיש מיותר או בזבוז.
בהתחלה, ארון מלא נותן תחושה של טובה של יוקרה וחופש. יש מה ללבוש להרצאה, לפגישה, לארוחת ערב או לנסיעה הבאה.
אבל אז מגיע הבוקר שבו אתה מזיז קולבים במשך חמש דקות כדי להגיע דווקא לז׳קט האחד שאתה באמת אוהב ללבוש. ואז עולה שאלה קצת אחרת האם כל דבר איכותי שקניתי לאחרונה, באמת חסר היה לי בארון?
🐘 אותו לחץ, תגובה הפוכה
זה בדיוק מה שהיה מעניין אתמול בשוק. לא העלייה של המדדים הייתה מעניינת, אלא העובדה ששתי ענפים התמודדו עם הוצאות גדולות אבל המניות שלהן הגיבו בכיוונים הפוכים.
חברות תשתיות המחשוב מנסות להשיג כל רכיב אפשרי כדי לעמוד בביקוש. חברות התעופה פוגשות נפט באזור 95 דולר וחוסר שקט מחודש במזרח התיכון.
על הנייר, שתיהן אמורות להיפגע. בפועל, HPE ירדה אחרי המסחר, בזמן שחברות התעופה היו בין הענפים החזקים. השוק לא טעה. הוא פשוט בדק מי צריך לשלם יותר, וכמה זמן התייקרות הזאת תמשיך לפגוע בו.
🐘 יום ירוק עם כמה כוכביות
הדאו עלה 0.56%, ה-S&P 500 הוסיף 0.46% והנאסד״ק עלה 0.45%. הראסל 2000 בלט עם עלייה של 1.1%, וגם רוחב השוק היה חיובי בסך הכל, עם כמעט פי שניים מניות עולות מיורדות.
אחרי שלושה ימי ירידות, הקונים חזרו לחפש חברות שהתממשו חזק מדי.
אבל זה עדיין לא היה יום שאפשר לסגור אחריו את כל סימני השאלה. בבורסת ניו יורק נרשמו 290 שפלים שנתיים חדשים מול 150 שיאים, ובנאסד״ק נרשמו 135 שפלים מול 58 שיאים. כלומר, הכסף חזר לקנות, אבל חלק גדול מהשוק עדיין מצטרף קרוב לאזורים החלשים שלו. זאת התחלה של ניסיון התאוששות, לא הוכחה שהכל מאחורינו.
גם שוק האג״ח לא באמת נתן מנוחה. תשואה לעשר שנים סיימה סביב 4.79%, קרוב לרמות שלא ראינו מאז 2023. דוח התעסוקה שיגיע מחר יצטרך למצוא נקודת ספוט מאוד צרה, להיות חלש מספיק כדי להרגיע את חשש הריבית, אבל לא חלש עד כדי כך שיעורר פחד לגבי מצב הכלכלה.
🐘 ביקוש הוא רק תחילת הסיפור
מניית Dell זינקה 15.8% אחרי שהעלתה את תחזית ההכנסות והרווח. הביקוש לשרתי AI חזק, אבל מה שהשוק אהב באמת היה היכולת של החברה להפוך את הביקוש להזמנות, להכנסות ולרווח.
אצל HPE התמונה הייתה מורכבת יותר. ההכנסות עלו 33.7% והתחזית עלתה, ובכל זאת המניה ירדה ביותר מ-3% אחרי המסחר.
הפרט החשוב נמצא במלאי. בתוך שנה הוא צמח אצל HPE מ-7.16 מיליארד דולר ל-11.82 מיליארד. החברה רוכשת זיכרונות, שבבים וכוננים מראש, כי הביקוש גדול מהיכולת של הספקים לספק הכול בזמן.
זה מעיד על עסק חזק, אבל גם דורש הרבה כסף עכשיו, לפני שבפועל ההכנסה מגיעה.
מניית Broadcom חיזקה את אותו מסר. החברה דיווחה על זינוק של 221% בהכנסות משבבי הבינה והעלתה את התחזית לשנים הבאות, אך המניה ירדה אחרי המסחר.
שוב כרגיל באופן ׳משעמם׳ המספרים היו מצוינים. פשוט היה צריך יותר כדי להפתיע משקיעים שהגיעו מראש עם ציפיות גבוהות מאוד.
🐘 ובינתיים, חברות התעופה המריאו
בצד השני עמד הנפט. המחיר נשאר באזור 95 דולר בזמן שהעימות בין ארצות הברית לאיראן מתחמם מחדש, ובכל זאת חברות התעופה הובילו. השוק לא טען שדלק יקר טוב לחברת תעופה. הוא אולי אמר שהחדשות כבר מהוונות, שהיוקר כבר נמצא במחירים, או שהמשקיעים מעריכים שהאירוע לא יישאר בעוצמה הנוכחית לאורך זמן.
כאן חשוב לא למהר לספר לעצמנו סיפור סגור. אם חברות התעופה ימשיכו להתחזק גם כשהנפט נשאר גבוה, נקבל סימן שהענף מביט מעבר לעלות הנוכחית. אם הן יאבדו מיד את העלייה, נדע שראינו בעיקר קפיצה זמנית אחרי לחץ חזק.
המחיר ייתן לנו תשובה טובה יותר מכל פרשנות שננסה לפרשן מראש.
🐘 שלוש שאלות לפני המסקנה
עבורנו הסוחרים, לא מספיק לזהות שמחיר מסוים עלה או שנוצר מחסור. צריך לשאול מי משלם עכשיו? האם החברה יכולה לגלגל את העלות הלאה? כמה זמן הכסף ישאר תקוע עד שהוא יחזור ויניב הכנסה?
אני עוקב אם מניית Dell מצליחה להישאר גבוה, אם HPE ו-Broadcom חוזרות לעלות, ומה ממשיך וקורה לחברות התעופה כשמחיר הנפט גבוה. בנוסף, אני רוצה לראות פחות מניות שיורדות לנמוך השנתי. אם זה יקרה, זה יראה לנו שהמשקיעים לא באו רק לקנות ולמכור מהר, אלא ניצונות אמונה ורה-איסוף בשוק.
🐘 גם דברים טובים יכולים להכביד
חזרה לארון שמשגע אותי. הבעיה אינה עניין של איכות הז׳קטים, החולצות או הנעליים. כל אחד מהם קניה מצוינת בפני עצמה. הבעיה שלי לרוב כשהקצב שבו אנחנו מכניסים דברים לארון מהיר יותר מהקצב שבו אנחנו באמת משתמשים או מרוקנים דברים בחיים.
כך גם אצל חברה. ביקוש גדול, הזמנות חדשות ומחסן מלא ברכיבים איכותיים יכולים להיראות כמו עוצמה וזה עוצמה כשזה מהלך אסטרטגי מתוכנן.
אבל עבורנו הסוחרים, השאלה החשובה היא כמה כסף עולה כדי להחזיק את כל זה, וכמה מהר הכסף חוזר לקופה. כי גם הדבר הטוב ביותר בעולם יכול להפוך למשקל, אם הוא נשאר יותר מדי זמן ״על הקולב״.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
 לונג
 לונג
 לונג
סקירה יומית 02.09.2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 02.09.26
התור של השחקן הלא נכון
יש בשחמט מצב אכזרי שנקרא צווּגצוואנג. הלוח נראה מאוזן, אף כלי אינו נמצא בסכנה מיידית, אבל השחקן שתורו הגיע יודע שכל מהלך שיעשה ירע את מצבו. הוא לא הפסיד, לפחות עדיין לא. הבעיה שלו פשוטה יותר וכואבת יותר: הוא חייב לזוז.
נדמה לי שזה המקום שאליו הגיע הפד. אם שוק העבודה יתברר כחזק מדי, יהיה לו קשה להתעלם מהאינפלציה והוא עלול להעלות ריבית. אם הוא יתגלה כחלש מדי, השוק יתחיל לחשוש שהכלכלה כבר מאטה מהר יותר מכפי שנדמה. הפד לא מחפש כרגע חדשות טובות או רעות. הוא מחפש מספר מדויק מאוד באמצע.
🐘 כוונות הן עדיין לא מעשים
דוח המשרות הפנויות סיפק דוגמה מצוינת לבלבול הזה. מספר המשרות הפנויות עלה ביולי ב-89 אלף ל-7.271 מיליון, ויש כעת 1.05 משרות פנויות על כל מובטל. לכאורה, זהו שוק עבודה בריא שמספק לפד עוד סיבה להילחם באינפלציה.
אבל כאשר יורדים קומה אחת מתחת לכותרת, התמונה משתנה. מספר הגיוסים ירד ב-278 אלף ל-5.054 מיליון, בעוד מספר הפיטורים נותר נמוך וירד ל-1.666 מיליון. החברות אינן ממהרות להיפרד מעובדים, אך גם אינן ממהרות לצרף חדשים. זהו שוק של לא מגייסים ולא מפטרים - יציב מבחוץ, קפוא מבפנים.
ההבדל הזה חשוב. משרה פנויה היא כוונה, בעוד גיוס הוא פעולה שכבר בוצעה. כשהכוונות נשארות גבוהות אבל הפעולות נחלשות, ייתכן שהחברות עדיין זקוקות לעובדים, אך אינן בטוחות מספיק לגבי הביקוש, העלויות והריבית כדי להתחייב אליהם עכשיו.
🐘 ההאטה הלא נכונה
גם נתוני הייצור סיפרו את אותו סיפור בשפה אחרת. מדד הייצור של ISM ירד באוגוסט מ-55.6 ל-54.6, וההזמנות החדשות נחלשו. הפעילות עדיין מתרחבת, אבל המהירות יורדת.
בדרך כלל האטה כזאת הייתה מתקבלת בשוק באנחת רווחה, משום שהיא אמורה להפחית את הלחץ על המחירים ועל הריבית. הפעם מדד המחירים ששילמו המפעלים נשאר גבוה מאוד ברמה של 71.1, וזמני האספקה המשיכו להתארך. הכלכלה הורידה הילוך, אבל העלויות לא הורידו את הרגל מהגז.
ואז המלחמה נכנסה דרך משאבת הדלק. ברנט זינק 4.6% ל-94.65 דולר ו-WTI עלה 5.2% ל-90.22 דולר, לאחר הסלמה מחודשת בין ארה״ב לאיראן ואיומים נוספים על זרימת הנפט במפרץ. חוזי הדיזל בארה״ב כבר עלו בכ-51% בעשרה שבועות. בשלב הזה הגיאופוליטיקה מפסיקה להיות רק כותרת ומתחילה לעבור לתוך הובלה, ייצור, מחירים ושולי רווח.
🐘 האג״ח הבינו ראשונות
שוק האג״ח הבין את החיבור מיד. תשואת אג״ח ארה״ב לעשר שנים התקרבה ל-4.8%, וההסתברות להעלאת ריבית בספטמבר טיפסה לכ-68%, לעומת פחות מ-40% שבוע קודם. זה שינוי חד מאוד בשבוע אחד, והוא מסביר מדוע נתונים שנראו סבירים על הנייר התקבלו בוול סטריט בחשדנות.
וזה כבר אינו סיפור אמריקאי בלבד. תשואת אג״ח יפן לעשר שנים הגיעה ל-3% לראשונה מאז 1996, התשואות בגרמניה הגיעו לשיא של 15 שנה ובבריטניה לרמות הגבוהות מאז 2008. כאשר שוקי האג״ח בעולם נעים יחד, קשה לבנות על כך שהפד לבדו יוכל להרגיע אותם בכמה מילים.
ה-S&P 500 ירד 0.71%, הנאסד״ק איבד 1.03% והדאו נחלש 0.79%. אבל עבורנו הסוחרים, המספרים החשובים יותר נמצאו מתחת למדדים: על כל מניה שעלתה היו כמעט שלוש שירדו, מדד התחבורה נפל 2.5%, ומדד השבבים איבד 2.1% כאשר כל המניות בתוכו סיימו באדום. האנרגיה הובילה, בעוד הצריכה המחזורית הייתה החלשה ביותר.
זה אינו רק יום של פחד. זו התחלה של העברת כסף מחברות שמשלמות על אנרגיה לחברות שמוכרות אותה, וממניות הזקוקות לריבית נמוכה אל נכסים שמספקים תשואה כבר עכשיו. אם הדפוס יימשך, העלייה בנפט לא תישאר בסקטור האנרגיה. היא תתחיל לשנות את תחזיות הרווח של חברות תעופה, שילוח, קמעונאות, תעשייה וטכנולוגיה.
גם מחזור המסחר, שהיה נמוך מהממוצע של 20 הימים האחרונים, חשוב כאן. לא ראינו כניעה המונית או בהלה מלאה, אלא יום שבו הקונים פשוט לא מיהרו להתווכח עם האג״ח והנפט. לכן ניסיון התאוששות אחד עדיין לא יספיק כדי לומר שהלחץ חלף.
🐘 לא אם הנתון טוב - אלא למה הוא טוב
הנתון החשוב הבא יהיה דוח התעסוקה ביום שישי, אבל הטעות תהיה לנסות לנחש רק אם הוא יהיה טוב או רע. נתון חזק עלול להעלות שוב את התשואות ולחזק את הציפייה להעלאת ריבית. נתון חלש עשוי להוריד תשואות, אך אם התחבורה, הבנקים והמניות הקטנות ימשיכו לרדת, השוק יאמר שהפעם הוא חושש מהצמיחה ולא חוגג את הריבית הנמוכה יותר.
זו גם המלכודת הפסיכולוגית של השבוע. התרגלנו במשך שנים לכך שנתון תעסוקה חלש טוב למניות מפני שהוא מקרב הקלה בריבית, ונתון חזק טוב מפני שהוא מעיד על כלכלה בריאה. עכשיו אף אחת משתי התגובות אינה מובטחת. המחיר יצטרך לספר לנו איזו סכנה השוק בחר לתמחר.
אני אעקוב קודם כל אחר תגובת אג״ח לשנתיים ולעשר שנים, אחר הנפט ואחר רוחב השוק. אם התשואות יירדו, הנפט יירגע ומספר המניות העולות יתרחב, נדע שהחשש היה מוגזם. אם המדדים יתאוששו אך מספר השפליים החדשים ימשיך לעלות, זו תהיה התאוששות שנשענת שוב על מעט מדי מניות.
🐘 לא תמיד תורנו לשחק
בשחמט, השחקן שנמצא בצווּגצוואנג אינו רשאי לדלג על התור. הוא חייב להזיז כלי, גם כשהוא יודע שהמהלך יפתח חולשה במקום אחר. הפד נמצא עכשיו במצב דומה.
לנו, בניגוד אליו, מותר להמתין. איננו חייבים להחליט לפני שהמחיר מראה לנו ממה השוק מפחד יותר - מאינפלציה שתדרוש עוד ריבית, או מכלכלה שכבר מתחילה לאבד תנופה. לפעמים היתרון הגדול ביותר על הלוח אינו לדעת מה יהיה המהלך הבא, אלא לזכור שלא תמיד תורנו לשחק.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
לונג 
חינוך אינו הכנה לחיים. הוא החיים עצמם.NASDAQ:WMT
"חינוך אינו הכנה לחיים. הוא החיים עצמם."
כך כתב ופירסם את משנתו הפילוסוף ואיש החינוך האמריקאי ג'ון דיואי.
הרוב בשוק ההון בטוח שחינוך פיננסי או ניתוח מניות הם פשוט "הכנה" ליום שבו נעשה את הכסף הגדול.
מבחינתם, המסחר הוא רק פרוזדור - מקום שעוברים בו כדי להגיע אל הנהנתנות והעושר. הם מחפשים את המניות הכי תנודתיות, רודפים אחרי ריגושים, ובטוחים שהחיים האמיתיים יתחילו רק כשהגרף יתפוצץ למעלה, או שימצאו מניה כזו או אחרת אשר תגאל אותם.
החינוך הוא החיים עצמם.
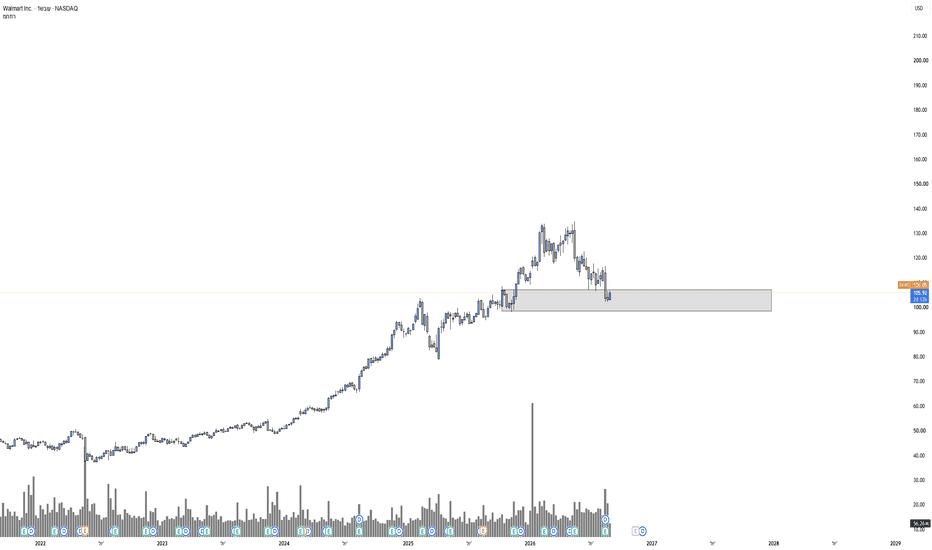
התבוננות על מניית WMT (וולמארט) מביאה עימה שיעור לחיים בזמן אמת.
וולמארט היא לא מנייה שתעניק לנו 50% ביום. היא מפלצת שקטה. היא לא מחפשת כותרות או אשליות. היא ממוקדת בדבר אחד: יציבות, משמעת תפעולית ועבודה עקבית יום יום גם כשהסערה בחוץ כדוגמת AI משתוללת.
מספר עקרונות חינוך בעלי ערך (שמתאימים מאוד לחיינו מחוץ לגרפים) אותם אנו מצליחים להפיק מהחברה הזו:
1. האם יש לנו את הסבלנות להמתין לתרחיש המדויק?
2. האם אנחנו יודעים לפעול מתוך שקט נפשי ולא מתוך דחף ו FOMO?
3. האם אנחנו מסוגלים לחשוב מחוץ לקופסה, ולהיחשף ואף לתת דגש גדול יותר גם על מוצרים שאינם טרנדיים?
חינוך לסבלנות,
חינוך לשקט נפשי,
חינוך לחשיבה מחוץ לקופסא (שובר שיויון)
נכון, מסחר והשקעות הוא מקצוע לבינוניים (שמח להיות בינוני), אך זה לא אומר ובטח לא שייך לעניין החינוך והיכולת להסתגל לתנאי שטח מאתגרים המשתנים בצורה תכופה.
המסחר הוא ה"מקווה למוח" שלנו. הוא המראה הכי גדולה למי שאנחנו כבני אדם. הרווח הכספי אינו היעד, הוא רק תוצר לוואי של התנהגות נכונה ועבודה אמיתית על המידות.
אל תסחרו כדי "להתכונן" לחיים.
חנכו את עצמכם מעכשיו, למען עתיד טוב יותר בעולם המסחר וההשקעות.
הכל מתחיל בפנימיות ובסיפור אותו אנו מספרים לעצמנו.
מהסיבה הפשוטה:
צורת החשיבה שלכם במסך, היא בדיוק צורת החיים שלכם מחוצה לו.
להיות סוחר ראוי. בכל יום מחדש.
רק טוב, אמן
 לונג
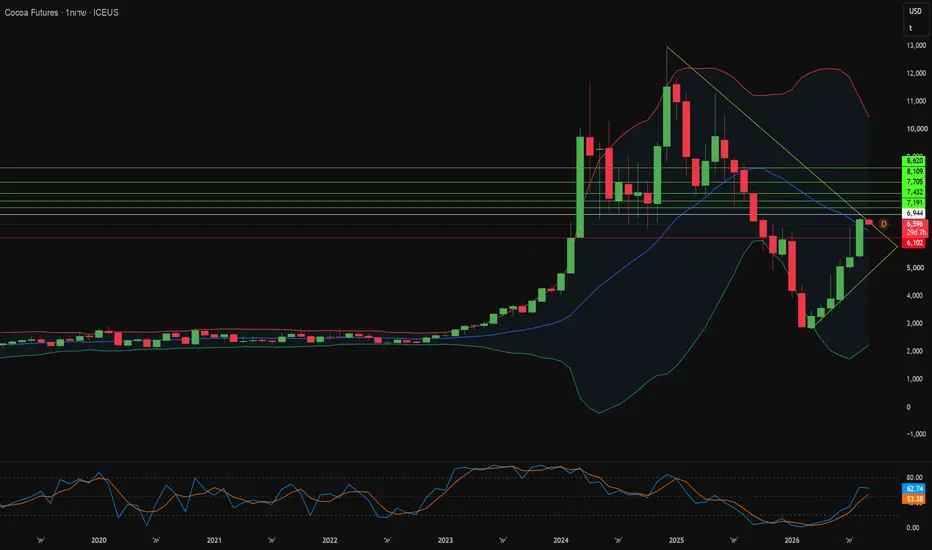
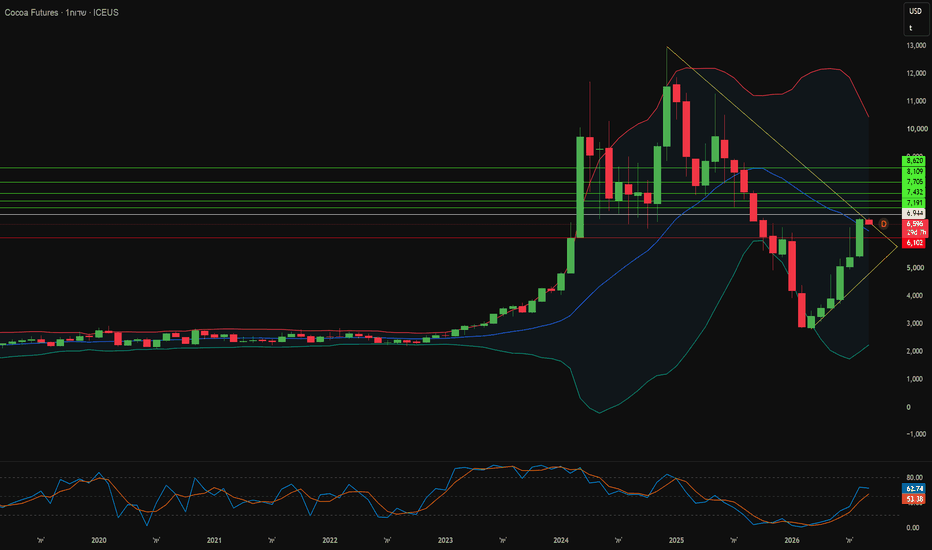
למה הקקאו מזנק למרות החרפת החולשה בביקוש?החוזה העתידי על הקקאו שוב חצה את רף 6,500 הדולרים לטון מטרי ונסגר סביב 6,771 דולר בחוזה דצמבר של בורסת ICE. המהלך הגיע לאחר בסיס שנבנה סביב 3,000 דולר בתחילת 2026. קרנות מוסדיות נכנסו לעליות כשהן מוחזקות פוזיציות שורט כבדות, ודיווחי יבולים מדרדרים אילצו כיסוי שורטים מהיר בבורסות. התחזיות קוצצו בחדות. חברת StoneX הפחיתה את אומדן העודף העולמי מ-149,000 טון ל-25,000 טון בלבד. חברת Transgraph צופה כעת שהתפוקה העולמית תרד מ-5.11 מיליון טון ל-4.87 מיליון טון.
סיפור ההיצע נותר מרוכז ושביר. מערב אפריקה עדיין שולט בכ-96% מנפח היצוא הכללי. מועצת הקקאו של גאנה עדכנה את תפוקת היבול ל-650,000 טון והזהירה מירידה ל-450,000 טון תחת תנאי מזג אוויר קשים. חוף השנהב מצפה לירידה של 18% ל-1.8 מיליון טון. נגיף ה-Swollen Shoot, עצים מזדקנים ותופעת אל ניניו שמתחזקת, כולם מחמירים את הנזק. הקדמת לוח הזמנים של הקציר ל-1 בספטמבר שינתה את הניירת, אך לא את פולי הקקאו הפיזיים. הביקוש מציג תמונה מעורבת. טחינת הקקאו באירופה ירדה ב-4.6% לשפל של שש שנים, בעוד בצפון אמריקה נרשמה עלייה של 7.7% והעיבוד באסיה התרחב ב-25%.
הטכנולוגיה הפכה למענה המבני של התעשייה. האיחוד האירופי מימן את פרויקט Coco-AI בהיקף של 5.5 מיליון אירו לפיתוח פלטפורמות קקאו מתורבת תאים. חוואים מפעילים מודלי יבול מסוג XGBoost המגיעים לדיוק R² של 0.9399, ופפואה גינאה החדשה פורסת 125 יחידות ייבוש סולאריות במחוז איסט ספיק. חוקרים ממכון לייבניץ הוכיחו גם שתסיסת יתר, ולא עשן, היא שמייצרת תרכובות פנוליות מעושנות מרכזיות. גילוי זה מאפשר לקונים להבדיל בין פגמי עיבוד אמיתיים לבין זיהום מייבוש, מה שמשנה את אופן תמחור פולי הפרימיום.
האימות הוא החוליה החלשה. תקנת בירוא היערות של האיחוד האירופי דורשת הוכחת מיקום גיאוגרפי ברמת החלקה, אך יציבות הביקורת נראית לקויה. מחקר מ-ETH ציריך ומקמברידג' מצא כי 25% מנתוני התוכניות שנבדקו עברו מניפולציה. שיעור המניפולציות ירד ל-11% כאשר מדדי היעד הוסתרו מהמבקרים, ו-33% מהבדיקות שנכשלו הובילו לעריכות רטרואקטיביות. חברות פונות למאגרי בלוקצ'יין ואימות AI, מכיוון שסיכון הציות נושא כעת מחיר כלכלי כבד. מבחינה טכנית, התבססות מעל 6,500 דולר פותחת יעד של 7,250 ו-8,050 דולר, כאשר הגירעון המבני תומך במחירים גבוהים.  לונג
סקירה יומית
זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 01.09.26
הכסף הזול מת ביפן. הלוויה מגיעה לוול סטריט
יש רגע כזה בשדה התעופה שבו המסוע הנע נעצר. לפני רגע התקדמת מהר בלי להתאמץ, ופתאום המזוודה כבדה והרגליים צריכות להתאמץ וללכת. לא נחלשת בתוך שנייה. פשוט גילית שחלק מן המהירות שלך הגיע מהרצפה שנעה מתחתיך.
זה הסיפור שמתחיל עכשיו ביפן. במשך שנים היא הייתה המסוע הנע של שוקי ההון בעולם - כסף זול מאוד, ין חלש ובנק מרכזי שעשה הכל כדי להשאיר את הריבית נמוכה. רוב הסוחרים בוול סטריט כמעט לא הסתכלו עליה, מאותה סיבה שאיש לא מסתכל על המסוע כל עוד הוא ממשיך לנוע.
🐘 הכסף היפני טייל בעולם
יפן אמנם רחוקה, אבל הכסף שלה הגיע כמעט לכל שוק בעולם. משקיעים לוו ין בריבית נמוכה, החליפו אותו לדולרים וקנו אג"ח אמריקאיות, מניות טכנולוגיה, נכסים בשווקים מתפתחים ולעיתים גם קריפטו. כל עוד הריבית בארצות הברית הייתה גבוהה בהרבה מזו שביפן, והין המשיך להיות חלש, זו הייתה עסקה נוחה ורווחית.
לעסקה הזאת קוראים Carry Trade. במילים פשוטות, לוקחים הלוואה במקום שבו הכסף זול ומשקיעים אותו במקום שבו אפשר לקבל תשואה גבוהה יותר. במשך שנים יפן סיפקה חלק מהדלק הזול שעזר לנכסים רבים בעולם לעלות.
עכשיו מחיר הדלק הזה מתחיל להשתנות. תשואת האג"ח היפנית לעשר שנים הגיעה ל-3%, לראשונה מאז 1996, לאחר שיותר משילשה את עצמה בתוך שנתיים. גם התשואה לשנתיים הגיעה לרמה הגבוהה ביותר זה 31 שנה, והשוק מצפה שהבנק המרכזי של יפן יעלה שוב את הריבית בספטמבר.
הריבית ביפן עדיין נמוכה יחסית לארצות הברית ועומדת סביב 1%. אבל בשוק ההון לא רק גובה הריבית חשוב, אלא גם הכיוון שאליו היא הולכת. כאשר כולם התרגלו לכסף כמעט בחינם, אפילו שינוי קטן יכול להתחיל להזיז הרבה מאוד כסף.
🐘 פתאום כולם רוצים לצאת
עסקת Carry Trade מסתבכת כאשר הין מתחזק בזמן שהנכסים שנקנו בכסף היפני מתחילים לרדת. המשקיע צריך למכור את המניות או האג"ח שקנה, להמיר את הכסף בחזרה לין ולהחזיר את ההלוואה. אם הרבה משקיעים עושים זאת יחד, המכירות מתחילות להזין את עצמן והיציאה נעשית צפופה ולחוצה.
יש גם תהליך שקט יותר. כאשר אג"ח ביפן מתחילות לתת תשואה טובה יותר, חברות ביטוח, קרנות פנסיה ומנהלי השקעות יפניים כבר לא חייבים לשלוח כל כך הרבה כסף לארצות הברית. הם יכולים להשאיר חלק גדול יותר ממנו בבית.
הם אפילו לא צריכים למכור את כל ההשקעות שלהם בוול סטריט. מספיק שהם יקנו פחות אג"ח ומניות אמריקאיות בעתיד, כדי שאחד ממקורות הכסף החשובים של השוק יהפוך לקטן יותר. במילים פשוטות - פחות כסף מגיע מיפן כדי לתמוך במחירים בשווקים אחרים.
עם זאת, לא צריך לראות את המספר 3% ולהכריז מיד על משבר. במכרז האחרון לאג"ח היפניות היו הרבה קונים, והתשואה אפילו ירדה מעט לאחר מכן. זה אומר שיש משקיעים שרואים בריבית החדשה הזדמנות, ולא רק סכנה.
לכן הסיפור אינו שיפן עומדת להפיל מחר את וול סטריט. הסיפור הוא שמקור כסף שהיה זול וזמין במשך שנים מתחיל להשתנות. שר האוצר האמריקאי סקוט בסנט אף דיבר על צעדים שיכולים לחזק את הין ורמז שהשוק צודק כשהוא מצפה להעלאת ריבית נוספת ביפן.
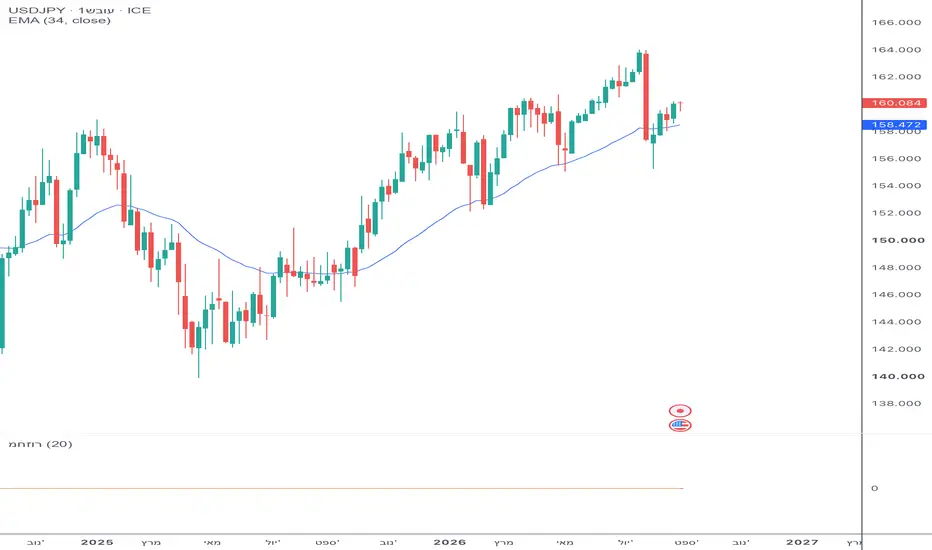
הדולר עדיין נסחר באזור 160 ין, ולכן המסוע עוד לא נעצר. אבל הוא כבר לא נוסע באותה מהירות.
🐘 המדדים נראו רגועים, המניות פחות
בוול סטריט קיבלנו אתמול סימן אזהרה, לא הוכחה למפולת. הדאו ירד 0.70%, ה-S&P 500 איבד 0.33% והנאסד"ק ירד רק 0.12%. במבט ראשון זה נראה כמו עוד יום חלש ולא משמעותי במיוחד.
אבל כשמסתכלים מתחת למדדים, רואים תמונה פחות רגועה. בנאסד"ק ירדו 2,931 מניות ורק 1,859 עלו. בנוסף, 146 מניות הגיעו לשפל חדש של שנה ורק 40 הגיעו לשיא חדש. המדדים הגדולים ירדו מעט, אבל הרבה מניות בתוך השוק כבר ספגו לחץ חזק יותר.
גם הנפט הוסיף לחץ. מחיר הברנט עלה 2.71% וסגר ב-90.49 דולר בעקבות חידוש העימות בין ארצות הברית לאיראן. במקביל, תשואת אג"ח ארה"ב לעשר שנים עלתה ל-4.758%.
מניות האנרגיה היו המגזר היחיד שעלה, בעוד עשרה מתוך אחד עשר המגזרים ב-S&P 500 ירדו. כלומר, מחיר הכסף עולה כעת משני הכיוונים - הריבית בארצות הברית נשארת גבוהה, וביפן הכסף הזול מתחיל להתייקר.
🐘 לא מוכרים בגלל כותרת
קל לקרוא כותרת על סוף הכסף הזול ולרוץ למכור הכול. קל באותה מידה להתעלם מהסיפור, רק משום שהמדדים ירדו מעט. שתי התגובות מהירות מדי.
השאלה החשובה אינה אם יפן תפיל מחר את וול סטריט. השאלה היא אם מקור כסף שהיה רגיל להזרים כסף לשווקים, מתחיל בהדרגה להוציא מהם כסף או לפחות להזרים פחות.
אני אדע שהסיכון גדל אם הין יתחזק במהירות, ובאותו זמן נראה חולשה מתרחבת במניות AI, בשבבים, במניות קטנות ובהשקעות שנקנו בעזרת חוב. גם עלייה חדה בתנודתיות ובעלות החוב של חברות תחזק את החשש שמשקיעים מתחילים לסגור עסקאות ולצמצם סיכון.
מצד שני, אם הין יישאר חלש,, יותר מניות יחזרו לעלות והשוק ימשיך להחזיק מעמד למרות העלייה בתשואות, נדע שהחשש היה מוקדם מדי. עסקת המימון היפנית עדיין תהיה חיה, גם אם היא כבר פחות זולה מבעבר.
אני אעקוב במיוחד אחרי אזור 160 ין לדולר, החלטת הריבית ביפן ב-17 וב-18 בספטמבר, תשואות האג"ח היפניות והתגובה של הנאסד"ק לימים שבהם הין מתחזק. לא כל ירידה בטכנולוגיה תהיה קשורה ליפן. אבל אם הין יעלה, התשואות ביפן ימשיכו לטפס ופחות מניות בוול סטריט ישתתפו בעליות, יהיה קשה יותר להגיד שמדובר במקרה.
אחרי תקופה ארוכה שבה השוק עלה, קל לחשוב שהרווחנו רק בזכות היכולת שלנו. אבל חלק מההצלחה הגיע גם מתנאי שוק נוחים ומכסף זול שהיה זמין למשקיעים. עכשיו, כשהכסף מתייקר, לשוק יהיה קשה יותר להמשיך לעלות באותו קצב. זה לא אומר שצריך להיבהל, אלא שמה שעבד בקלות עד עכשיו עשוי לדרוש מאיתנו יותר זהירות ויותר דיוק.
הכסף הזול אולי עדיין לא מת ביפן, אבל הוא כבר כתב צוואה. בוול סטריט מתחילים להבין שלא כל מה שקיבלו ממנו יישאר בחינם.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
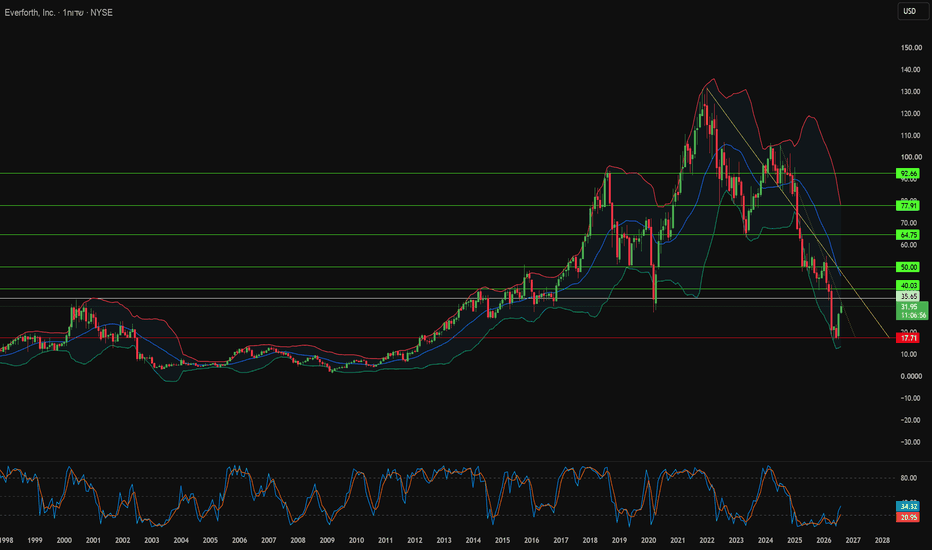
מדוע Everforth נסחרת בחצי משוויה התזרימי?חברת Everforth, Inc. נכנסה למרכז התודעה בעקבות שרשרת אירועים יוצאת דופן. דונלד טראמפ רכש מניות של החברה בסכום של עד 50,000 דולר ב-4 ביוני 2026. חמישים וארבעה ימים לאחר מכן, צבא ארה"ב העניק לחברה חוזה ביטחוני בהיקף של 115.5 מיליון דולר. המניות זינקו ב-56% מתאריך הרכישה, אך הדיווח הרשמי הוגש רק 79 ימים לאחר העסקה. העיכוב בדיווח גרם לכך שמשקיעים פרטיים החמיצו לחלוטין את הגל הראשון של העלייה. מאז, הפיקוח הפדרלי על עסקאות פוליטיות הקודמות לחוזים ביטחוניים התהדק משמעותית.
הפעילות הממשלתית, הפועלת תחת השם Everforth ECS, מהווה כעת את עמוד השדרה של ההכנסות. הצבא העניק חוזה בלעדי בשווי 147.8 מיליון דולר לניהול רשת SUNet המאובטחת עד ספטמבר 2029. סוכנות הבריאות של משרד הביטחון הוסיפה תוכנית למודרניזציית מערכות מידע רפואיות בהיקף של 30 מיליון דולר. חוזים רב-שנתיים אלו מספקים הכנסה ממשלתית קבועה בדיוק כשהביקוש בגיוס עובדים במגזר המסחרי מראה האטה. החברה הרחיבה גם את יכולותיה כשותפה בכירה ב-AWS לשוק העסקי, כשהיא מתרגמת תקני סייבר צבאיים לפרויקטים של טרנספורמציה דיגיטלית.
הנהלת החברה פעלה לחיזוק המאזן עוד לפני שהשוק אילץ אותה לעשות זאת. מסגרת האשראי המתחדשת גדלה מ-500 מיליון דולר ל-600 מיליון דולר, ומועדי הפידיון נדחו מ-2028 ל-2031. הבנקים JPMorgan Chase ו-Wells Fargo גיבו את ההסכם בריבית SOFR פלוס 175 עד 275 נקודות בסיס. ההכנסות ברבעון השני של 2026 הגיעו ל-1.01 מיליארד דולר ועברו את התחזיות, לצד רווח נקי של 14.2 מיליון דולר. Everforth שומרת על יתרונה התחרותי באמצעות סודות מסחריים ומאיצים קנייניים כגון Rapid Discovery Tool חלף רישום פטנטים רשמי, ובכך חוסכת עלויות רישום ומקצרת את לוחות הזמנים ליישום.
תמחור החברה הוא המקום שבו התעלומה מתחדדת. המניה נסחרת במכפיל רווח היסטורי של 15.7 לעומת ממוצע של 19.3 במגזר הטכנולוגיה, ובמכפיל EV/EBITDA של כ-6. מכפילי הרווח העתידיים מרחיבים את הפער עוד יותר: 7.5 לעומת 14.5 במגזר. מודל היוון תזרימי מזומנים (DCF) מצביע על שווי של 64.04 דולר למניה, בעוד שיעדי המחיר של האנליסטים נעים בין 27.50 ל-29.25 דולר. הפער הזה מגדיר את העסקה: או שהמודלים מגזימים בעמידות תזרימי המזומנים מהחוזים הממשלתיים, או שהשוק טרם תמחר מחדש קבלנית טכנולוגיה ביטחונית שעדיין נושאת עמה דיסקאונט של חברת כוח אדם.  לונג
סקירה שבועית 31.08.2026 צליל מיתרזהר ליבוביץ 🐘-או-סוף המסחר בסקירה שבועית 31.08.26
המיתר שמסרב להיקרע
כל מיתר מחזיק בתוכו שתי דרכים לצעוק או לשתוק. הוא יכול להיות רפוי כל כך שאין בו צליל או חיות, או הקיצון השני יכול להימתח עוד ועוד עד שיום אחד יקרע.
הצליל החיים והמוזיקה חיה במקום הצר שביניהן, בנקודה שבה המתח אינו נעלם, אלא מקבל את העוצמה הנכונה.
אנחנו נכנסים לשבוע חדש וספטמבר כבר עומד בדלת.
ביום שישי יגיע דוח התעסוקה האמריקאי, ביום רביעי ברודקום תפרסם תוצאות, וברקע הנפט שוב מעל 90 דולר והפד מזכיר שהאינפלציה עדיין לא חזרה הביתה. עוד לפני שהמסחר נפתח, אני יודע מה עובר לך בראש.
אתה מסתכל על שוק שנמצא אי שם למעלה, קורא על ריבית, מלחמה ואינפלציה, וכל ההיגיון הבריא לוחש שהמיתר כבר מתוח מדי, עומד להיקרע.
הפעם, אתה אומר לעצמך, אקדים את כולם. שוב הרצון להיות ראשון שיוכל לומר לכולם ׳אמרתי לכם׳, אתה לוחץ על השורט, השוק נותן עוד משיכה אחת למעלה, הסטופ הופך לפקודת קנייה, ואתה נשאר בחוץ עם אותה תחושה צורבת שהשוק חיכה דווקא לך.
🐘 תזכור גבוה הוא תיאור, לא הוראת מסחר
בשבוע שעבר ה-S&P 500 הוסיף 0.49%, הנאסד״ק עלה 0.85% והדאו התקדם 0.53%. המדד הרחב נמצא מעט יותר מאחוז מתחת לשיאו, ולכן פחד הגבהים מובן.
אבל מחיר גבוה אינו הוכחה לכך שהקונים סיימו, בדיוק כפי שמיתר מתוח אינו הוכחה שהוא עומד להיקרע בנגיעה הבאה.
מהניסיון שלי לאחר לא מעט שיחות עם הסוחרים, הבעיה מתחילה כשהפחד מהפסד הופך לפחד להרגיש פראייר.
אתה לא רוצה להיות האחרון שקנה לפני הנפילה, ולכן אתה מנסה להיות הראשון שמכר לפניה. באותו רגע הפסקת לסחור את מה שהמחיר מספר, והתחלת לסחור את העלבון העתידי שאתה מנסה למנוע.
וכאן נכנסת המכונה הקרה של השוק. כל שורט שנפתח היום הוא קנייה אפשרית בעתיד, וכל פקודת הגנה מעל השוק היא פקודת קנייה שמחכה כנפץ מעלה.
אתה מבין כשהמחיר מגיע לאזור שבו מצטברות פקודות רבות, הן עלולות להאיץ אותו למעלה. לא מפני שמישהו סימן דווקא אותך, אלא מפני שנזילות היא החמצן והמהות הקיומית של השוק.
🐘 השוק מחפש מספר שאינו צועק
דוח יולי הראה ירידה מפתיעה של 23 אלף משרות, ואילו לקראת יום שישי הצפי הוא לתוספת של כ-58 אלף משרות ולאבטלה של 4.1%. במקביל, האינפלציה השנתית עומדת על 3.7%, והסיכוי שהפד יעלה ריבית בספטמבר טיפס לכ-57%. במילים פשוטות, השוק מבקש מהכלכלה לנשום, אבל לא להשתעל.
דוח חזק מאוד, במיוחד אם השכר יואץ, עלול להרים את תשואת האג״ח לשנתיים וללחוץ על מניות שהרווחים הגדולים שלהן רחוקות בעתיד.
דוח חלש מדי, יחד עם עלייה באבטלה וחולשה בחברות קטנות ובמניות מחזוריות, עלול להפוך את השמחה על עצירת הפד לפחד מפני האטה אמיתית. המספר הנוח ביותר יהיה כנראה זה שלא ייתן לאף אחד סיבה למשהו.
אבל עבורנו הסוחרים, המספר לבדו פחות חשוב מהתגובה אליו. אם התעסוקה תהיה חזקה, התשואות יעלו והשוק בכל זאת יחזיק מעמד, נדע שכוח הרווחים מצליח בינתיים לגבור על עלות הכסף העתידית. אם דוח מתון יוריד תשואות אך המדדים לא יצליחו לעלות, זו תהיה אזהרה שהקונים כבר מיצו.
🐘 אנבידיה סיפקה חלום
אנבידיה דיווחה על הכנסות של 96.2 מיליארד דולר, יותר מכפול מהשנה שעברה, והכנסות מרכזי הנתונים צמחו ב-117%.
המניה זינקה ביום חמישי, אבל ירדה 4.6% ביום שישי. זו אינה הוכחה שסיפור ה-AI חלש, אלא תזכורת לכך שככל שהציפייה גבוהה יותר, גם תוצאה מעולה צריכה להביא איתה משהו שהשוק עדיין לא ידע, במליים פשוטות שלי ׳מסיבת ההפתעות׳ היא הדלק בעת הזו.
ביום רביעי ברודקום תקבל את המיקרופון.
אם תחזית חזקה שלה תרים יחד איתה שבבים, תוכנה ותשתיות, נדע שהכסף מתחיל להתפזר על פני שרשרת רחבה יותר של הבינה. אם התגובה תישאר צרה וקצרת נשימה, נבין שהמדדים עדיין נשענים על מספר קטן של כתפיים חזקות.
וזה חשוב, מפני שמתחת למדדים התמונה כבר פחות חגיגית. ביום שישי המניות היורדות גברו על העולות בנאסד״ק ביחס של יותר משתיים לאחת, ונרשמו 120 שפלים חדשים מול 51 שיאים חדשים. זה עדיין אינו פסק דין, אבל זו בהחלט טביעת אצבע שאסור להתעלם ממנו רק בשל כך שאנו קרובים לשיא.
🐘 תקרה אינה נופלת מפני שהבטנו בה
בשיטת וויקוף אנחנו לא מחפשים את הרגע שבו כולם מסכימים שהשוק גבוה. אנחנו מחפשים תהליך שבו נדרש יותר ויותר מאמץ כדי להשיג פחות תוצאה, פריצות שאינן מחזיקות, עליות שמאבדות רוחב והיצע שמופיע בכל ניסיון להתקדם.
הנה אני מצרף לך עוד משפט שתוכל להדביק בפתקית על מסך עמדת המסחר שלך, ״היפוך אמיתי בדרך כלל משאיר עקבות לפני שהוא מקבל כותרת״.
לכן אעקוב השבוע אחר תשואת האג״ח לשנתיים, הנפט, מדד ה-S&P 500 במשקל שווה, ראסל 2000 ומספר המניות המשתתפות בעלייה.
אם המדד יתקרב שוב לשיא והרוחביות תשתפר, פחד הגבהים יתברר שוב כסיפור שהראש סיפר לעצמו. אם המדד ישאר גבוה אך מתחתיו עוד ועוד מניות ימשיכו לרדת, אז המיתר יתחיל לאבד צליל עוד לפני שיגיע לנקודה שיקרע.
🐘 אתה לא צריך להיות נביא הזעם
לגופים הגדולים אכפת מנתוני המאקרו, מריבית ורווחי החברות, אבל כדי לבצע פעולות גדולות הם זקוקים לצד השני וכמות מספקת של צד שני.
אנחנו איננו צריכים לנחש את הכוונות שלהם או לספר לעצמנו שהם רודפים אחרינו. די להביט בהתנהגות המחיר: היכן הוא מתקדם בקלות, היכן מופיע מאמץ ללא התקדמות, והיכן השוק בולע חדשות רעות ומסרב לרדת.
השבוע אינך צריך להחליט מראש שהחגיגה נגמרה, וגם לא לשכנע את עצמך שהיא תימשך לנצח.
התפקיד שלך אינו לתפוס את הנקודה הגבוהה ביותר, אלא להישאר צלול מספיק כדי לזהות מתי ההתנהגות באמת השתנתה. לדבר בצניעות וענווה ולא בנחרצות שעלולה להזיק
ניהול סיכונים אינו פחד, והמתנה לקיומו של תסריט כזה או אחר אינה חולשה. להיפך זו הדרך להשאיר את האגו מחוץ לחדר מבלי להשאיר בחוץ גם את השכל.
נחזור למיתר. מכוון טוב אינו מנסה לנחש באיזו שנייה המיתר יקרע. הוא מקשיב לרגע שבו המתח מפסיק לייצר מוזיקה ומתחיל לייצר רעש.
השבוע אל תסחור את הגובה לא בשורט ולא בלונג. פשוט תקשיב לצליל, שם נמצא הפתרון להמשך החודש.
שבוע מסחר מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
לונג 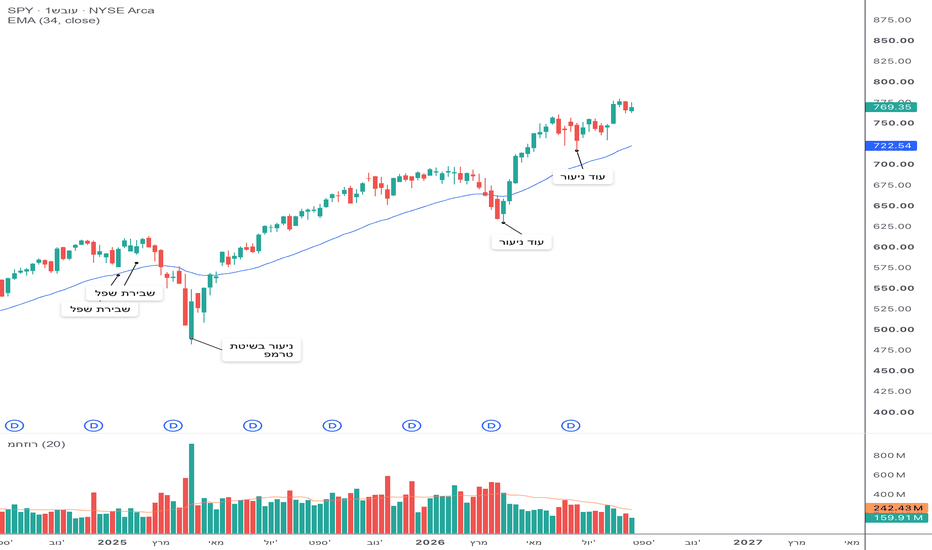
סקירה שבועית - מניות בכותרות: CRWD, META, NVDAמניית אנבידיה (NVDA)
יצרנית שבבי ה-AI הגדולה בעולם, הנסחרת לפי שווי של כ-5.25 טריליון דולר, סיימה את השבוע בעלייה של 1.3% בלבד, למרות זינוק חד של כמעט 9% ביום שלאחר פרסום הדוחות, שהוסיף כ-440 מיליארד דולר לשווי החברה. אנבידיה הציגה תוצאות ותחזית שחיזקו מחדש את הביטחון בביקוש לתשתיות AI, כאשר סמנכ"לית הכספים ציינה כי החברה צופה צמיחה של כ-70% בהכנסות בשנת הכספים 2028, והמנכ"ל ג'נסן הואנג אמר כי הביקוש בפועל גבוה אף יותר אך מוגבל על ידי כושר הייצור. בנוסף, הכנסות מלקוחות ענן AI, תעשייה וארגונים הגיעו ל-40.3 מיליארד דולר, עלייה של 138% לעומת השנה הקודמת. עם זאת, העלייה השבועית נותרה מתונה לאחר שהמניה נסוגה בהמשך, על רקע מגבלות אספקה אצל TSMC, מחסור בשבבי זיכרון וחשש מתחרות גוברת מצד שבבים ייעודיים שמפתחות חברות כמו OpenAI וההייפרסקיילרים. כך, הדוח חיזק את סיפור הצמיחה, אך השוק המשיך לתמחר גם את הסיכונים סביב אספקה ותחרות.
מניית מטא (META)
ענקית הרשתות החברתיות וה-AI, הנסחרת לפי שווי של כ-1.47 טריליון דולר, עלתה ב-6.3% בשבוע החולף לאחר שהחברה הגיעה להסדר של עד 18 מיליארד דולר עם 52 תובעים כלליים בארה"ב בתביעה שטענה כי פייסבוק ואינסטגרם ממכרות ופוגעות בבני נוער. השוק קיבל את ההסדר בחיוב משום שהחשיפה המשפטית הייתה עלולה להיות גבוהה בהרבה, לאחר דיווחים שלפיהם המדינות דרשו קנסות של עד טריליון דולר. מטא צפויה לרשום הוצאה משפטית של כ-10 מיליארד דולר ברבעון השלישי ולשלם 12.7 מיליארד דולר לאורך עשור, בעוד 5.3 מיליארד דולר נוספים מותנים בהסדרים מקבילים של YouTube ו-TikTok. כחלק מההסכם מטא תוסיף מגבלות זמן אוטומטיות לבני נוער, מצב לילה והגבלות במהלך שעות הלימודים. למרות שנותרו תביעות נוספות, ההסדר הסיר חלק משמעותי מאחד משני גורמי הלחץ המרכזיים על המניה לצד הוצאות ההון הגבוהות על AI.
מניית קראודסטרייק (CRWD)
חברת אבטחת סייבר המתמחה בהגנה מבוססת ענן ו-AI, הנסחרת לפי שווי של כ-223.6 מיליארד דולר, עלתה ב-13.8% בשבוע החולף לאחר שהחברה הציגה רבעון שיא והעלתה את התחזית השנתית על רקע ביקוש גובר לאבטחת מערכות AI. הכנסות החברה ברבעון השני צמחו ב-26% ל-1.47 מיליארד דולר, מעל הצפי ל-1.44 מיליארד דולר, והרווח המתואם למניה הגיע ל-31 סנט לעומת צפי ל-29 סנט. ההכנסות החוזרות השנתיות עלו ב-25% לשיא של 5.84 מיליארד דולר, כאשר תוספת ההכנסות החוזרות החדשות הגיעה לשיא של 333 מיליון דולר. פלטפורמת Falcon Flex המשיכה לצבור תאוצה והיקף הפעילות בה יותר מהוכפל לעומת השנה שעברה, כאשר החברה הוסיפה 935 לקוחות Flex ברבעון. בעקבות הביצועים החזקים העלתה קראודסטרייק את תחזית ההכנסות השנתית ל-5.99-6.01 מיליארד דולר, מעל צפי השוק, כשהתגברות איומי הסייבר מבוססי AI והמעבר ל-Agentic AI ממשיכים להגדיל את הביקוש לפתרונות האבטחה שלה.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה