סקירה יומית 04.09.2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 04.09.26
יש רגעים בכביש שבהם אתה רואה שוטר מרחוק, מוריד את הרגל מהגז ומחכה לראות מה הוא יעשה. ואז השוטר מסובב את הראש, ואתה מיד לוחץ שוב על הדוושה. שום דבר בכביש לא השתנה. פשוט הסיבה שלך לפחד נעלמה לרגע.
זה פחות או יותר מה שקרה אתמול בוול סטריט.
ה-S&P 500 עלה 1.06%, הנאסד"ק 1.40% והדאו הוסיף 624 נקודות. העלייה הייתה רחבה יחסית, ומניות הצריכה המחזורית הובילו את 11 הענפים במדד.
אבל הדבר החשוב באמת לא הגיע כתוצאה מאיזה דוח חברה, מהנפט או מאיזה גילוי טכנולוגי חדש. הוא הגיע מכמה משפטים של כריסטופר וולר מהפד.
וולר אמר שאם הנתונים הקרובים יראו שהלחץ על המחירים נחלש, הוא יהיה מוכן להשאיר את הריבית ללא שינוי.
בתוך זמן קצר השוק הוריד את ההסתברות שהוא נותן להעלאת ריבית בספטמבר מכ-63% לכ-50%. תשואת האג"ח ל-10 שנים, שרק לפני כמה ימים טיפסה לרמות שלא ראינו זמן רב, נסוגה לכיוון 4.76%.
וזה ההבדל והנקודה שאני רוצה שנשים לב אליו.
השוק לא עלה אתמול מפני שמישהו פתר את בעיית האינפלציה. הוא גם לא קיבל הבטחה שהריבית לא תעלה. הוא פשוט עבר בתוך יום אחד מתרחיש שבו העלאת ריבית נראתה סבירה למדי, לתרחיש שבו הסיכויים כמעט חצי-חצי.
לפעמים זה כל מה שהשוק צריך כדי לרוץ חזרה מעלה.
אבל אם אני מסתכל מתחת למדדים, אני עדיין לא מקבל תמונה שאומרת לי שהכל הסתדר. בנאסד"ק עלו 2,957 מניות מול 1,771 שירדו, נתון בהחלט חיובי.
מצד שני, הזכרתי לכם נתון נוסף שהוא חשוב לי וזה יחס בין שיאים ושפלים חדשים. בפועל נרשמו 116 מניות בשפל חדש של 52 שבועות ורק 71 בשיא חדש. כלומר הקונים חזרו, אבל מתחת למסיבה עדיין יש לא מעט חברות שבהן המימושים ממשיכים לעבוד.
וזה בדיוק המקום שבו היום הופך למעניין.
דוח התעסוקה של אוגוסט צפוי להראות תוספת של כ-56 אלף משרות בלבד, אחרי ירידה מפתיעה של 23 אלף ביולי, כאשר שיעור האבטלה צפוי להישאר סביב 4.1%. השוק ינסה להבין ממנו לא רק אם הכלכלה חזקה או חלשה, אלא האם היא חזקה באופן נכון כדי לאפשר לפד לא להעלות ריבית שוב.
וזה יוצר מצב קצת הפוך ממה שהתרגלנו אליו. מספר תעסוקה חזק מאוד יכול להיות חדשות טובות לכלכלה אבל חדשות פחות טובות למניות, אם הוא יחזיר את הלחץ לתשואות האג"ח.
מספר חלש מאוד יכול להוריד את החשש מריבית, אבל לפתוח שאלה אחרת לגמרי על מצב הכלכלה. לכן מבחינתי המספר עצמו פחות חשוב מהתגובה שתגיע אחריו.
אני מעוניין לראות איך האג"ח יגיבו.
אם הדוח יעבור והשוק יצליח להשאיר את תשואת ה-10 שנים מתחת לאזור שאליו זינקה בתחילת השבוע, והקונים ימשיכו להתרחב לעוד מניות ולא רק למדדים הגדולים, נקבל סימן שהעלייה של אתמול הייתה יותר מאנחת רווחה רגעית.
אם התשואות יחזרו לטפס וכמות המניות שמגיעות לשפל חדש ימשיכו להתרבות, אדע שהשוטר אולי הסתכל לכיוון אחר, אבל הכביש עדיין מסוכן.
ויש עוד פיל שלא יצא מן החדר, תרתי משמע הנפט.
ברנט כבר נסחר הבוקר סביב 96 דולר לחבית, לאחר עלייה שבועית של יותר מ-7%, ו-WTI סביב 92 דולר עם זינוק שבועי של יותר מ-10%. העימות בין ארה"ב לאיראן והבעיות סביב התנועה במצרי הורמוז משאירים את סיכון האנרגיה חי מאוד.
זה חשוב כי נפט גבוה לאורך זמן יכול להגיע כמעט לכל ענף וענף. הובלה, טיסות, ייצור, מחירי מוצרים ובסוף גם למדד המחירים. במילים פשוטות, הפד יכול לדבר על ירידת אינפלציה, אבל אם חבית נפט ממשיכה להתייקר, העבודה שלו נעשית הרבה יותר קשה.
לסיכום היום אני פחות עסוק בלנחש אם דוח התעסוקה יהיה 40 אלף, 60 אלף או 80 אלף.
אני רוצה לראות שלושה דברים אחרי שהאבק ישקע: האם תשואות האג"ח נשארות רגועות, האם העלייה ממשיכה להתפשט לעוד מניות, והאם השוק מצליח להתמודד עם נפט שנשאר באזור 90 דולר ומעלה.
אם שלושתם יחזיקו מעמד יחד, העלייה של אתמול יכולה לקבל בסיס הצטרפות הרבה יותר רציני. אם לא, נזכור מה באמת קרה אתמול.
הכביש לא נהיה בטוח יותר. הנהג פשוט ראה שהשוטר, לפחות לרגע, הפסיק להסתכל עליו.
שבת שלום,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
 לונג

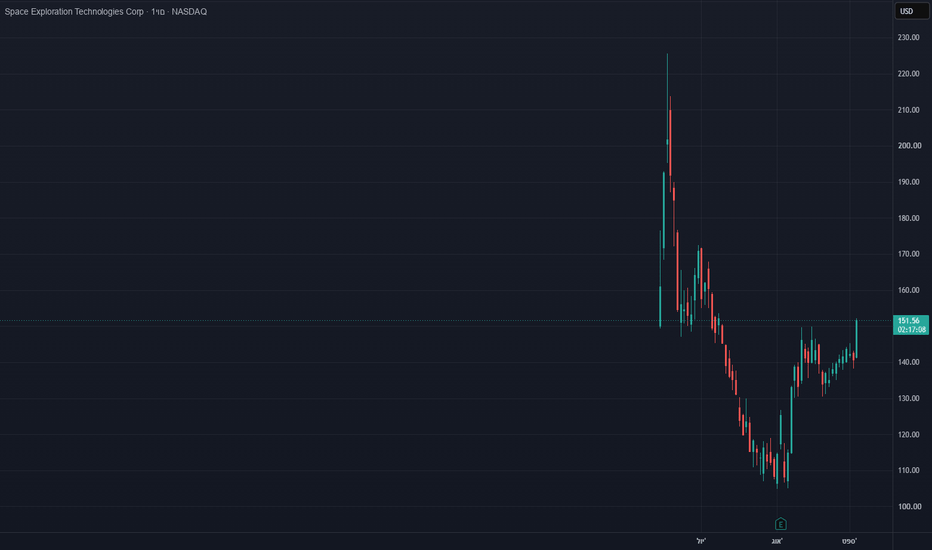
SpaceX ממשיכה להמריא למרות ההוצאות העצומותאז SpaceX הציגה רבעון חזק במיוחד: ההכנסות זינקו ב-92% ל-7.8 מיליארד דולר שזה מעל התחזיות, וכל שלושת תחומי הפעילות המרכזיים הפתיעו לטובה.
אבל צריך לקחת בחשבון שלצד הצמיחה הזו מגיע גם חשבון ענק. הוצאות ההון זינקו ל-18.4 מיליארד דולר ברבעון, 85% מהן לבינה מלאכותית, וזה לא עומד להסתיים...החברה צפויה להמשיך בקצב דומה כלומר, SpaceX עשויה להוציא יותר מ-65 מיליארד דולר השנה, בעיקר על מרכזי נתונים ותשתיות AIבמטרה להגדיל את יכולת המחשוב מ-1.4 ג'יגה-וואט כיום ל-10 ג'יגה-וואט עד סוף 2027.
ולמרות החששות, יש סיבה לאופטימיות:
מאסק צופה הכנסות שנתיות חוזרות של לפחות 100 מיליארד דולר השנה ויעד של טריליון דולר הכנסות עד 2030. שלוש עסקאות להשכרת תשתיות AI לגוגל, אנתרופיק ורפלקשן, רק שלושת העסקאות האלה צפויות לייצר כ-27.8 מיליארד דולר בשנה.
לכן, למרות ההוצאות האסטרונומיות, כבר יש הכנסות משמעותיות שמספקות בסיס לאמונה שההשקעות הגדולות האלה עשויות להשתלם.  לונג
RSKD בס״ד
מניה ישראלית שנסחרת בארצות הברית
שאולי מתחילה להיות מעניינת (אתם מחליטים😉)
טיקר: RSKD
Riskified היא חברת טכנולוגיה ישראלית שמתמחה במניעת הונאות במסחר אונליין (eCommerce) באמצעות AI ו-Machine Learning.
בפועל, החברה מספקת פלטפורמת ניהול סיכונים למסחר אלקטרוני, שמאפשרת לעסקים לזהות ולמנוע הונאות ולבנות קשרים אמינים יותר עם הלקוחות שלהם.
החברה נוסדה על ידי עידו גל ואסף פלדמן ב-26 בנובמבר 2012, ובסיסה בתל אביב.
שווי השוק שלה עומד היום על כ-$700M.
ועכשיו לדוח של 12/08/2026.
ההכנסות הגיעו ל-$98.7M, עלייה של 22% YoY לעומת $81.1M.
אבל מה שמעניין פה זה לא רק המספר. ברבעון הקודם החברה צמחה רק ב 7%, אנחנו רואים כאן האצה משמעותית בקצב הצמיחה וזה היה קצב הצמיחה הגבוה ביותר מיזה 4 שנים.
ה-GMV שעבר דרך המערכות שלה הגיע ל-$41.3B, עלייה של 13%. החברה ציינה גיוס לקוחות חדשים ו-Upselling ללקוחות קיימים כמנועים מרכזיים לצמיחה.
גם ה-Adjusted EBITDA השתפר משמעותית והגיע ל-$3.9M, עלייה של 84% משנה שעברה , עכשיו לא רק שהחברה צומחת — היא מתחילה להראות גם מציאות תפעולית טובה יותר
ה-Free Cash Flow הגיע ל-$12.9M לעומת $5.3M בשנה שעברה 200%
לחברה יש מזומן של 223%
אבל לדעתי הנקודה שהכי מעניינת בדוח היא בכלל התחזית. החברה העלתה בהכנסות ל-2026
מ-$376–384M
ל-$400–410M.
ה-Midpoint עבר מ-$380M ל-$405M
העלאה של 6.6% בתחזית השנתית ברבעון אחד.
גם תחזית ה-Adjusted EBITDA עלתה מ-$28–34M ל-$33–39M.
וזו כבר הפעם השנייה שהחברה מעלה תחזית בתוך השנה ועוד לא חציון מאחורה
אם אני מחבר את כל התמונה במשפט: צמיחה מואצת → שיפור ברווחיות → שיפור בתזרים → העלאת תחזית משמעותית.
אבל יש גם נקודה אחת שחשוב לא לפספס.
ה-GAAP Gross Margin ירד מ-49% ל-46%, למרות שההכנסות זינקו ב-22%. ( חיובי ביותר)
הצמיחה כרגע מגיעה עם לחץ מסוים על המרווח הגולמי, וזו נקודה שאני חושב שחשוב להמשיך לעקוב אחריה.
ועכשיו למניה על הגרף
בתגובה לדיווח של 12/08/2026, המניה עלתה ביותר מ-17%.
אנחנו מדברים על חברה עם שווי שוק של כ-$900M שמציגה האצה בצמיחה, שיפור ברווחיות ובתזרים, ובמקביל מעלה תחזית פעם נוספת.
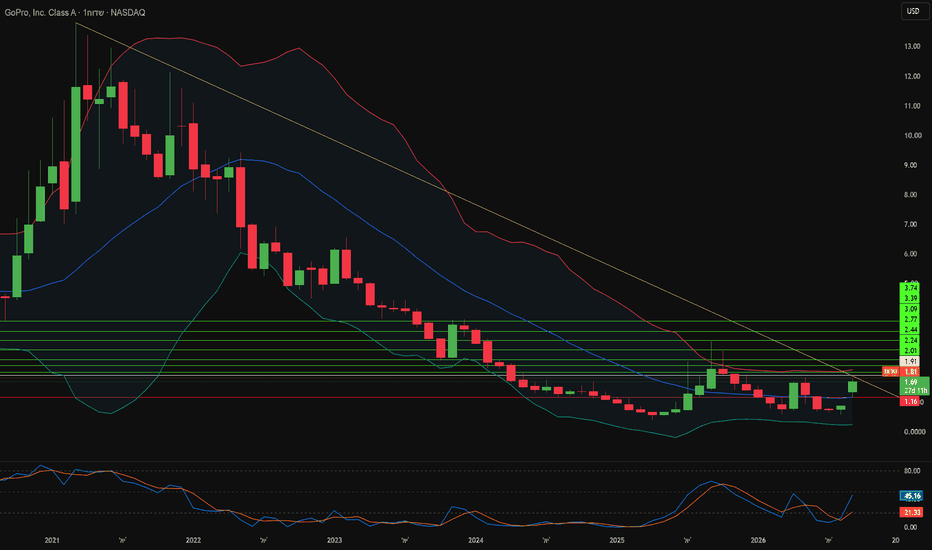
ומה שמעניין אפילו יותר הוא שהמניה יושבת על רמות מפתח שנבנו במשך כמה שנים אחורה — והפעם על בסיס פונדמנטלי מנסה לפרוץ
בהצלחה לכולם כל הנאמר אינו המלצה לביצוע פעולה כלל !
דן הקטן  לונג

מה סטארמן ראתה שוול סטריט פספסה?גופרו ביצעה את אחת המהפכות התאגידיות החדות ביותר של שנת 2026. בתחילת ספטמבר, יוצר היוטיוב מארק פישבאך רכש נתח של 8.5% מיצרנית המצלמות הנאבקת. ימים ספורים לאחר מכן, החברה הודיעה על מיזוג סופי בשווי 285 מיליון דולר עם סטארמן אופטיקל. המניות זינקו ביותר מ-40% במשך מספר ימי מסחר רצופים, כאשר השוק מתמחר מחדש את גופרו כספקית חומרה לתחומי הביטחון והבינה המלאכותית. סטארמן תחזיק ב-90% מהבעלות, בעלי המניות הקיימים ישמרו על כ-10% ויקבלו 1.14 דולר למניה במזומן, והעסקה תכסה חוב קיים של 92 מיליון דולר תוך שמירה על הרישום בבורסת נאסד"ק.
ההיגיון האסטרטגי מתמקד בעצמאות אופטית. סטארמן מייצרת מקלטי-משדרי אופטיים של 800G ומפתחת ארכיטקטורות 1.6T מהדור הבא עבור קישורי מרכזי נתונים של בינה מלאכותית. גופרו תורמת מעל 2,500 פטנטים רשומים בארה"ב המכסים עיבוד תמונה, ייצוב, זיווד אופטי ומאפייני תקשורת אלחוטית, בנוסף למנוע העיבוד הויזואלי GP3 שלה. ספקים מעבר לים שולטים בחומרה אופטית למערכות אבטחה, וכללי הרכש במערב מחייבים באופן גובר מקורות מקומיים עבור רכיבים בשימוש דואלי. סטארמן מתכננת להשקיע כ-150 מיליון דולר בייצור בניו ג'רזי, מה שיציב את החברה הממוזגת בתוך שרשרת אספקה שממשלות מחזירות באופן פעיל לתחומן.
ההצדקה הפיננסית נשענת על גיוון תזרימי המזומנים. עסקי הצרכנים של גופרו התמודדו עם שוק רווי, תחליפי סמארטפונים וגידול אגרסיבי בנתח השוק של Insta360 ו-DJI. ההכנסות התכווצו בקצב שנתי מורכב של 7.51% במהלך העשור האחרון, תזרים המזומנים התפעולי היה שלילי בשיעור של 10.2 מיליון דולר ברבעון השני של 2026, והמזומנים ירדו ל-27.3 מיליון דולר מול התחייבויות לטווח קצר. מחזורי רכש ביטחוניים פועלים בניגוד להאטה בשוק הצרכני, וחוזה ממשלתי רב-שנתי מספק הכנסות צפויות שהאלקטרוניקה הצרכנית מעולם לא יכלה לספק. עסקי המנויים של גופרו, שעלו ב-31% משנה לשנה ל-47 מיליון דולר, מוסיפים שולי רווח חוזרים של תוכנה תחת המגזר העסקי החדש.
סיכון הביצוע נותר השאלה הפתוחה. אנליסטים החזיקו בהמלצות "מכירה" פה אחד לפני ההודעה, והעסקה עדיין דורשת אישור רגולטורי ואישור בעלי המניות. סטארמן חייבת לאמת שיעורי תפוקה מסחריים במקלטי 800G ו-1.6T שלה לפני שההכנסות יתממשו. על ההנהלה לשלב בין תרבות תוכנה צרכנית לבין קפדנות של מפרטים צבאיים, כולל עמידה בתקני CMMC וביקורת פגמים רשמית. מצלמות גופרו כבר שרדו את משימת ארטמיס 2 של נאס"א על מערכי הקולטנים הסולאריים של אוריון, מה שמספק תקדים הנדסי אמין. החברה למעשה גדלה מעבר להגדרה של מצלמת אקסטרים וכעת מתמודדת על תפקיד בתשתיות בינה מלאכותית וביטחון לאומי.  לונג
סקירה יומית 03-09-2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 03.09.26
הכל מתייקר? השאלה היא מי משלם את החשבון
🐘 הארון שמלא בבטחון
יש רגע שבו אתה פותח את הארון ומגלה שלא חסר לך כלום, חוץ ממקום. יש שם ז׳קטים שנבחרו בקפידה, חולצות שאספת בנסיעות, נעליים שמחכות לערב הנכון ועוד כמה פריטים שנראו טוב מכדי להשאיר בחנות. והקטע הוא שכל קנייה, בפני עצמה, הייתה החלטה טובה. שום דבר שם לא מרגיש מיותר או בזבוז.
בהתחלה, ארון מלא נותן תחושה של טובה של יוקרה וחופש. יש מה ללבוש להרצאה, לפגישה, לארוחת ערב או לנסיעה הבאה.
אבל אז מגיע הבוקר שבו אתה מזיז קולבים במשך חמש דקות כדי להגיע דווקא לז׳קט האחד שאתה באמת אוהב ללבוש. ואז עולה שאלה קצת אחרת האם כל דבר איכותי שקניתי לאחרונה, באמת חסר היה לי בארון?
🐘 אותו לחץ, תגובה הפוכה
זה בדיוק מה שהיה מעניין אתמול בשוק. לא העלייה של המדדים הייתה מעניינת, אלא העובדה ששתי ענפים התמודדו עם הוצאות גדולות אבל המניות שלהן הגיבו בכיוונים הפוכים.
חברות תשתיות המחשוב מנסות להשיג כל רכיב אפשרי כדי לעמוד בביקוש. חברות התעופה פוגשות נפט באזור 95 דולר וחוסר שקט מחודש במזרח התיכון.
על הנייר, שתיהן אמורות להיפגע. בפועל, HPE ירדה אחרי המסחר, בזמן שחברות התעופה היו בין הענפים החזקים. השוק לא טעה. הוא פשוט בדק מי צריך לשלם יותר, וכמה זמן התייקרות הזאת תמשיך לפגוע בו.
🐘 יום ירוק עם כמה כוכביות
הדאו עלה 0.56%, ה-S&P 500 הוסיף 0.46% והנאסד״ק עלה 0.45%. הראסל 2000 בלט עם עלייה של 1.1%, וגם רוחב השוק היה חיובי בסך הכל, עם כמעט פי שניים מניות עולות מיורדות.
אחרי שלושה ימי ירידות, הקונים חזרו לחפש חברות שהתממשו חזק מדי.
אבל זה עדיין לא היה יום שאפשר לסגור אחריו את כל סימני השאלה. בבורסת ניו יורק נרשמו 290 שפלים שנתיים חדשים מול 150 שיאים, ובנאסד״ק נרשמו 135 שפלים מול 58 שיאים. כלומר, הכסף חזר לקנות, אבל חלק גדול מהשוק עדיין מצטרף קרוב לאזורים החלשים שלו. זאת התחלה של ניסיון התאוששות, לא הוכחה שהכל מאחורינו.
גם שוק האג״ח לא באמת נתן מנוחה. תשואה לעשר שנים סיימה סביב 4.79%, קרוב לרמות שלא ראינו מאז 2023. דוח התעסוקה שיגיע מחר יצטרך למצוא נקודת ספוט מאוד צרה, להיות חלש מספיק כדי להרגיע את חשש הריבית, אבל לא חלש עד כדי כך שיעורר פחד לגבי מצב הכלכלה.
🐘 ביקוש הוא רק תחילת הסיפור
מניית Dell זינקה 15.8% אחרי שהעלתה את תחזית ההכנסות והרווח. הביקוש לשרתי AI חזק, אבל מה שהשוק אהב באמת היה היכולת של החברה להפוך את הביקוש להזמנות, להכנסות ולרווח.
אצל HPE התמונה הייתה מורכבת יותר. ההכנסות עלו 33.7% והתחזית עלתה, ובכל זאת המניה ירדה ביותר מ-3% אחרי המסחר.
הפרט החשוב נמצא במלאי. בתוך שנה הוא צמח אצל HPE מ-7.16 מיליארד דולר ל-11.82 מיליארד. החברה רוכשת זיכרונות, שבבים וכוננים מראש, כי הביקוש גדול מהיכולת של הספקים לספק הכול בזמן.
זה מעיד על עסק חזק, אבל גם דורש הרבה כסף עכשיו, לפני שבפועל ההכנסה מגיעה.
מניית Broadcom חיזקה את אותו מסר. החברה דיווחה על זינוק של 221% בהכנסות משבבי הבינה והעלתה את התחזית לשנים הבאות, אך המניה ירדה אחרי המסחר.
שוב כרגיל באופן ׳משעמם׳ המספרים היו מצוינים. פשוט היה צריך יותר כדי להפתיע משקיעים שהגיעו מראש עם ציפיות גבוהות מאוד.
🐘 ובינתיים, חברות התעופה המריאו
בצד השני עמד הנפט. המחיר נשאר באזור 95 דולר בזמן שהעימות בין ארצות הברית לאיראן מתחמם מחדש, ובכל זאת חברות התעופה הובילו. השוק לא טען שדלק יקר טוב לחברת תעופה. הוא אולי אמר שהחדשות כבר מהוונות, שהיוקר כבר נמצא במחירים, או שהמשקיעים מעריכים שהאירוע לא יישאר בעוצמה הנוכחית לאורך זמן.
כאן חשוב לא למהר לספר לעצמנו סיפור סגור. אם חברות התעופה ימשיכו להתחזק גם כשהנפט נשאר גבוה, נקבל סימן שהענף מביט מעבר לעלות הנוכחית. אם הן יאבדו מיד את העלייה, נדע שראינו בעיקר קפיצה זמנית אחרי לחץ חזק.
המחיר ייתן לנו תשובה טובה יותר מכל פרשנות שננסה לפרשן מראש.
🐘 שלוש שאלות לפני המסקנה
עבורנו הסוחרים, לא מספיק לזהות שמחיר מסוים עלה או שנוצר מחסור. צריך לשאול מי משלם עכשיו? האם החברה יכולה לגלגל את העלות הלאה? כמה זמן הכסף ישאר תקוע עד שהוא יחזור ויניב הכנסה?
אני עוקב אם מניית Dell מצליחה להישאר גבוה, אם HPE ו-Broadcom חוזרות לעלות, ומה ממשיך וקורה לחברות התעופה כשמחיר הנפט גבוה. בנוסף, אני רוצה לראות פחות מניות שיורדות לנמוך השנתי. אם זה יקרה, זה יראה לנו שהמשקיעים לא באו רק לקנות ולמכור מהר, אלא ניצונות אמונה ורה-איסוף בשוק.
🐘 גם דברים טובים יכולים להכביד
חזרה לארון שמשגע אותי. הבעיה אינה עניין של איכות הז׳קטים, החולצות או הנעליים. כל אחד מהם קניה מצוינת בפני עצמה. הבעיה שלי לרוב כשהקצב שבו אנחנו מכניסים דברים לארון מהיר יותר מהקצב שבו אנחנו באמת משתמשים או מרוקנים דברים בחיים.
כך גם אצל חברה. ביקוש גדול, הזמנות חדשות ומחסן מלא ברכיבים איכותיים יכולים להיראות כמו עוצמה וזה עוצמה כשזה מהלך אסטרטגי מתוכנן.
אבל עבורנו הסוחרים, השאלה החשובה היא כמה כסף עולה כדי להחזיק את כל זה, וכמה מהר הכסף חוזר לקופה. כי גם הדבר הטוב ביותר בעולם יכול להפוך למשקל, אם הוא נשאר יותר מדי זמן ״על הקולב״.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
 לונג
 לונג
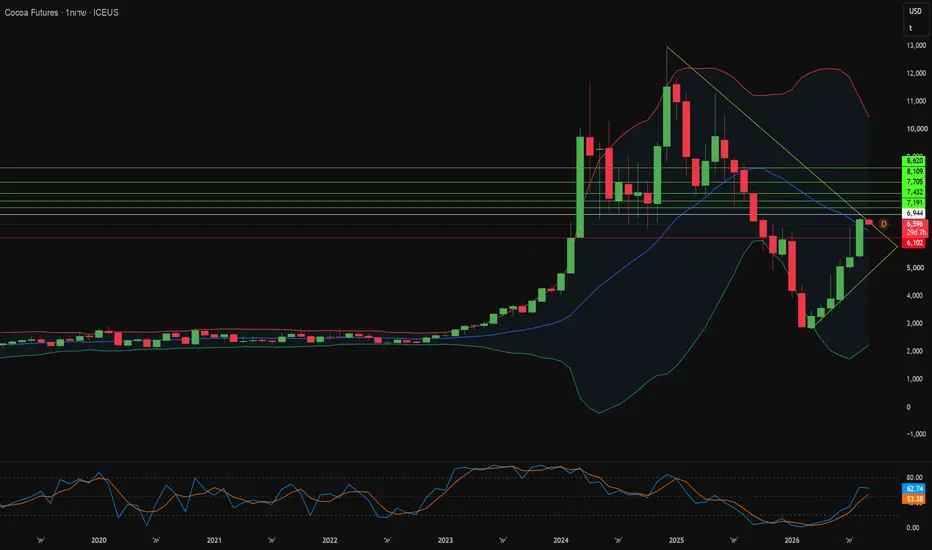
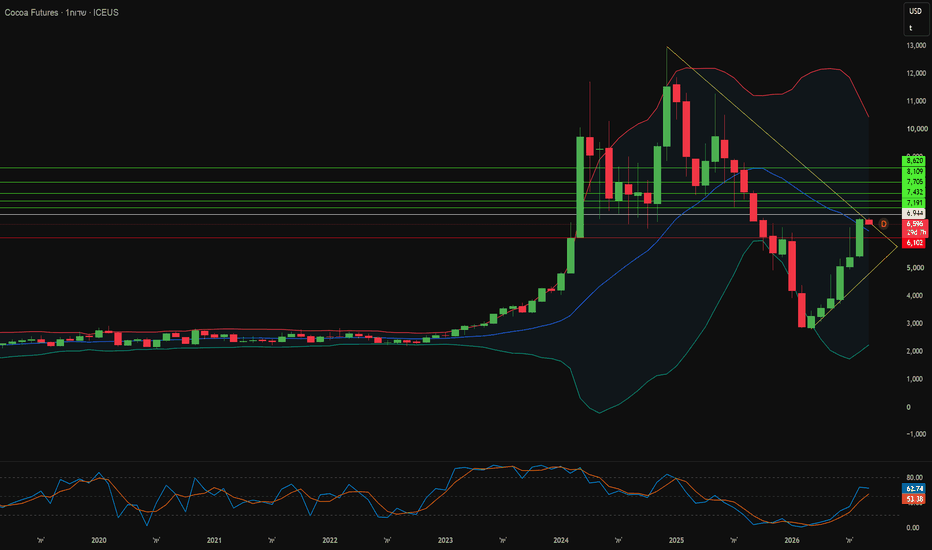
למה הקקאו מזנק למרות החרפת החולשה בביקוש?החוזה העתידי על הקקאו שוב חצה את רף 6,500 הדולרים לטון מטרי ונסגר סביב 6,771 דולר בחוזה דצמבר של בורסת ICE. המהלך הגיע לאחר בסיס שנבנה סביב 3,000 דולר בתחילת 2026. קרנות מוסדיות נכנסו לעליות כשהן מוחזקות פוזיציות שורט כבדות, ודיווחי יבולים מדרדרים אילצו כיסוי שורטים מהיר בבורסות. התחזיות קוצצו בחדות. חברת StoneX הפחיתה את אומדן העודף העולמי מ-149,000 טון ל-25,000 טון בלבד. חברת Transgraph צופה כעת שהתפוקה העולמית תרד מ-5.11 מיליון טון ל-4.87 מיליון טון.
סיפור ההיצע נותר מרוכז ושביר. מערב אפריקה עדיין שולט בכ-96% מנפח היצוא הכללי. מועצת הקקאו של גאנה עדכנה את תפוקת היבול ל-650,000 טון והזהירה מירידה ל-450,000 טון תחת תנאי מזג אוויר קשים. חוף השנהב מצפה לירידה של 18% ל-1.8 מיליון טון. נגיף ה-Swollen Shoot, עצים מזדקנים ותופעת אל ניניו שמתחזקת, כולם מחמירים את הנזק. הקדמת לוח הזמנים של הקציר ל-1 בספטמבר שינתה את הניירת, אך לא את פולי הקקאו הפיזיים. הביקוש מציג תמונה מעורבת. טחינת הקקאו באירופה ירדה ב-4.6% לשפל של שש שנים, בעוד בצפון אמריקה נרשמה עלייה של 7.7% והעיבוד באסיה התרחב ב-25%.
הטכנולוגיה הפכה למענה המבני של התעשייה. האיחוד האירופי מימן את פרויקט Coco-AI בהיקף של 5.5 מיליון אירו לפיתוח פלטפורמות קקאו מתורבת תאים. חוואים מפעילים מודלי יבול מסוג XGBoost המגיעים לדיוק R² של 0.9399, ופפואה גינאה החדשה פורסת 125 יחידות ייבוש סולאריות במחוז איסט ספיק. חוקרים ממכון לייבניץ הוכיחו גם שתסיסת יתר, ולא עשן, היא שמייצרת תרכובות פנוליות מעושנות מרכזיות. גילוי זה מאפשר לקונים להבדיל בין פגמי עיבוד אמיתיים לבין זיהום מייבוש, מה שמשנה את אופן תמחור פולי הפרימיום.
האימות הוא החוליה החלשה. תקנת בירוא היערות של האיחוד האירופי דורשת הוכחת מיקום גיאוגרפי ברמת החלקה, אך יציבות הביקורת נראית לקויה. מחקר מ-ETH ציריך ומקמברידג' מצא כי 25% מנתוני התוכניות שנבדקו עברו מניפולציה. שיעור המניפולציות ירד ל-11% כאשר מדדי היעד הוסתרו מהמבקרים, ו-33% מהבדיקות שנכשלו הובילו לעריכות רטרואקטיביות. חברות פונות למאגרי בלוקצ'יין ואימות AI, מכיוון שסיכון הציות נושא כעת מחיר כלכלי כבד. מבחינה טכנית, התבססות מעל 6,500 דולר פותחת יעד של 7,250 ו-8,050 דולר, כאשר הגירעון המבני תומך במחירים גבוהים.  לונג
סקירה יומית
זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 01.09.26
הכסף הזול מת ביפן. הלוויה מגיעה לוול סטריט
יש רגע כזה בשדה התעופה שבו המסוע הנע נעצר. לפני רגע התקדמת מהר בלי להתאמץ, ופתאום המזוודה כבדה והרגליים צריכות להתאמץ וללכת. לא נחלשת בתוך שנייה. פשוט גילית שחלק מן המהירות שלך הגיע מהרצפה שנעה מתחתיך.
זה הסיפור שמתחיל עכשיו ביפן. במשך שנים היא הייתה המסוע הנע של שוקי ההון בעולם - כסף זול מאוד, ין חלש ובנק מרכזי שעשה הכל כדי להשאיר את הריבית נמוכה. רוב הסוחרים בוול סטריט כמעט לא הסתכלו עליה, מאותה סיבה שאיש לא מסתכל על המסוע כל עוד הוא ממשיך לנוע.
🐘 הכסף היפני טייל בעולם
יפן אמנם רחוקה, אבל הכסף שלה הגיע כמעט לכל שוק בעולם. משקיעים לוו ין בריבית נמוכה, החליפו אותו לדולרים וקנו אג"ח אמריקאיות, מניות טכנולוגיה, נכסים בשווקים מתפתחים ולעיתים גם קריפטו. כל עוד הריבית בארצות הברית הייתה גבוהה בהרבה מזו שביפן, והין המשיך להיות חלש, זו הייתה עסקה נוחה ורווחית.
לעסקה הזאת קוראים Carry Trade. במילים פשוטות, לוקחים הלוואה במקום שבו הכסף זול ומשקיעים אותו במקום שבו אפשר לקבל תשואה גבוהה יותר. במשך שנים יפן סיפקה חלק מהדלק הזול שעזר לנכסים רבים בעולם לעלות.
עכשיו מחיר הדלק הזה מתחיל להשתנות. תשואת האג"ח היפנית לעשר שנים הגיעה ל-3%, לראשונה מאז 1996, לאחר שיותר משילשה את עצמה בתוך שנתיים. גם התשואה לשנתיים הגיעה לרמה הגבוהה ביותר זה 31 שנה, והשוק מצפה שהבנק המרכזי של יפן יעלה שוב את הריבית בספטמבר.
הריבית ביפן עדיין נמוכה יחסית לארצות הברית ועומדת סביב 1%. אבל בשוק ההון לא רק גובה הריבית חשוב, אלא גם הכיוון שאליו היא הולכת. כאשר כולם התרגלו לכסף כמעט בחינם, אפילו שינוי קטן יכול להתחיל להזיז הרבה מאוד כסף.
🐘 פתאום כולם רוצים לצאת
עסקת Carry Trade מסתבכת כאשר הין מתחזק בזמן שהנכסים שנקנו בכסף היפני מתחילים לרדת. המשקיע צריך למכור את המניות או האג"ח שקנה, להמיר את הכסף בחזרה לין ולהחזיר את ההלוואה. אם הרבה משקיעים עושים זאת יחד, המכירות מתחילות להזין את עצמן והיציאה נעשית צפופה ולחוצה.
יש גם תהליך שקט יותר. כאשר אג"ח ביפן מתחילות לתת תשואה טובה יותר, חברות ביטוח, קרנות פנסיה ומנהלי השקעות יפניים כבר לא חייבים לשלוח כל כך הרבה כסף לארצות הברית. הם יכולים להשאיר חלק גדול יותר ממנו בבית.
הם אפילו לא צריכים למכור את כל ההשקעות שלהם בוול סטריט. מספיק שהם יקנו פחות אג"ח ומניות אמריקאיות בעתיד, כדי שאחד ממקורות הכסף החשובים של השוק יהפוך לקטן יותר. במילים פשוטות - פחות כסף מגיע מיפן כדי לתמוך במחירים בשווקים אחרים.
עם זאת, לא צריך לראות את המספר 3% ולהכריז מיד על משבר. במכרז האחרון לאג"ח היפניות היו הרבה קונים, והתשואה אפילו ירדה מעט לאחר מכן. זה אומר שיש משקיעים שרואים בריבית החדשה הזדמנות, ולא רק סכנה.
לכן הסיפור אינו שיפן עומדת להפיל מחר את וול סטריט. הסיפור הוא שמקור כסף שהיה זול וזמין במשך שנים מתחיל להשתנות. שר האוצר האמריקאי סקוט בסנט אף דיבר על צעדים שיכולים לחזק את הין ורמז שהשוק צודק כשהוא מצפה להעלאת ריבית נוספת ביפן.
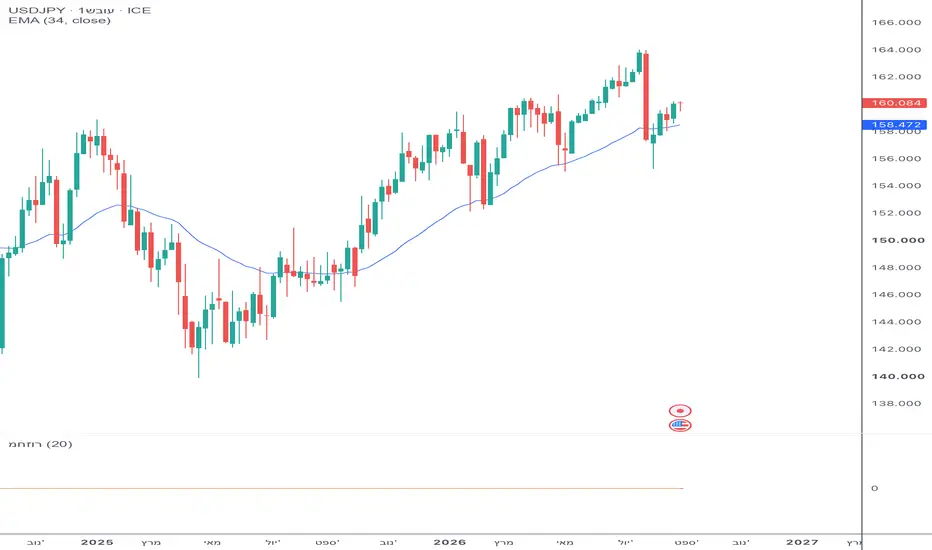
הדולר עדיין נסחר באזור 160 ין, ולכן המסוע עוד לא נעצר. אבל הוא כבר לא נוסע באותה מהירות.
🐘 המדדים נראו רגועים, המניות פחות
בוול סטריט קיבלנו אתמול סימן אזהרה, לא הוכחה למפולת. הדאו ירד 0.70%, ה-S&P 500 איבד 0.33% והנאסד"ק ירד רק 0.12%. במבט ראשון זה נראה כמו עוד יום חלש ולא משמעותי במיוחד.
אבל כשמסתכלים מתחת למדדים, רואים תמונה פחות רגועה. בנאסד"ק ירדו 2,931 מניות ורק 1,859 עלו. בנוסף, 146 מניות הגיעו לשפל חדש של שנה ורק 40 הגיעו לשיא חדש. המדדים הגדולים ירדו מעט, אבל הרבה מניות בתוך השוק כבר ספגו לחץ חזק יותר.
גם הנפט הוסיף לחץ. מחיר הברנט עלה 2.71% וסגר ב-90.49 דולר בעקבות חידוש העימות בין ארצות הברית לאיראן. במקביל, תשואת אג"ח ארה"ב לעשר שנים עלתה ל-4.758%.
מניות האנרגיה היו המגזר היחיד שעלה, בעוד עשרה מתוך אחד עשר המגזרים ב-S&P 500 ירדו. כלומר, מחיר הכסף עולה כעת משני הכיוונים - הריבית בארצות הברית נשארת גבוהה, וביפן הכסף הזול מתחיל להתייקר.
🐘 לא מוכרים בגלל כותרת
קל לקרוא כותרת על סוף הכסף הזול ולרוץ למכור הכול. קל באותה מידה להתעלם מהסיפור, רק משום שהמדדים ירדו מעט. שתי התגובות מהירות מדי.
השאלה החשובה אינה אם יפן תפיל מחר את וול סטריט. השאלה היא אם מקור כסף שהיה רגיל להזרים כסף לשווקים, מתחיל בהדרגה להוציא מהם כסף או לפחות להזרים פחות.
אני אדע שהסיכון גדל אם הין יתחזק במהירות, ובאותו זמן נראה חולשה מתרחבת במניות AI, בשבבים, במניות קטנות ובהשקעות שנקנו בעזרת חוב. גם עלייה חדה בתנודתיות ובעלות החוב של חברות תחזק את החשש שמשקיעים מתחילים לסגור עסקאות ולצמצם סיכון.
מצד שני, אם הין יישאר חלש,, יותר מניות יחזרו לעלות והשוק ימשיך להחזיק מעמד למרות העלייה בתשואות, נדע שהחשש היה מוקדם מדי. עסקת המימון היפנית עדיין תהיה חיה, גם אם היא כבר פחות זולה מבעבר.
אני אעקוב במיוחד אחרי אזור 160 ין לדולר, החלטת הריבית ביפן ב-17 וב-18 בספטמבר, תשואות האג"ח היפניות והתגובה של הנאסד"ק לימים שבהם הין מתחזק. לא כל ירידה בטכנולוגיה תהיה קשורה ליפן. אבל אם הין יעלה, התשואות ביפן ימשיכו לטפס ופחות מניות בוול סטריט ישתתפו בעליות, יהיה קשה יותר להגיד שמדובר במקרה.
אחרי תקופה ארוכה שבה השוק עלה, קל לחשוב שהרווחנו רק בזכות היכולת שלנו. אבל חלק מההצלחה הגיע גם מתנאי שוק נוחים ומכסף זול שהיה זמין למשקיעים. עכשיו, כשהכסף מתייקר, לשוק יהיה קשה יותר להמשיך לעלות באותו קצב. זה לא אומר שצריך להיבהל, אלא שמה שעבד בקלות עד עכשיו עשוי לדרוש מאיתנו יותר זהירות ויותר דיוק.
הכסף הזול אולי עדיין לא מת ביפן, אבל הוא כבר כתב צוואה. בוול סטריט מתחילים להבין שלא כל מה שקיבלו ממנו יישאר בחינם.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
מדוע Everforth נסחרת בחצי משוויה התזרימי?חברת Everforth, Inc. נכנסה למרכז התודעה בעקבות שרשרת אירועים יוצאת דופן. דונלד טראמפ רכש מניות של החברה בסכום של עד 50,000 דולר ב-4 ביוני 2026. חמישים וארבעה ימים לאחר מכן, צבא ארה"ב העניק לחברה חוזה ביטחוני בהיקף של 115.5 מיליון דולר. המניות זינקו ב-56% מתאריך הרכישה, אך הדיווח הרשמי הוגש רק 79 ימים לאחר העסקה. העיכוב בדיווח גרם לכך שמשקיעים פרטיים החמיצו לחלוטין את הגל הראשון של העלייה. מאז, הפיקוח הפדרלי על עסקאות פוליטיות הקודמות לחוזים ביטחוניים התהדק משמעותית.
הפעילות הממשלתית, הפועלת תחת השם Everforth ECS, מהווה כעת את עמוד השדרה של ההכנסות. הצבא העניק חוזה בלעדי בשווי 147.8 מיליון דולר לניהול רשת SUNet המאובטחת עד ספטמבר 2029. סוכנות הבריאות של משרד הביטחון הוסיפה תוכנית למודרניזציית מערכות מידע רפואיות בהיקף של 30 מיליון דולר. חוזים רב-שנתיים אלו מספקים הכנסה ממשלתית קבועה בדיוק כשהביקוש בגיוס עובדים במגזר המסחרי מראה האטה. החברה הרחיבה גם את יכולותיה כשותפה בכירה ב-AWS לשוק העסקי, כשהיא מתרגמת תקני סייבר צבאיים לפרויקטים של טרנספורמציה דיגיטלית.
הנהלת החברה פעלה לחיזוק המאזן עוד לפני שהשוק אילץ אותה לעשות זאת. מסגרת האשראי המתחדשת גדלה מ-500 מיליון דולר ל-600 מיליון דולר, ומועדי הפידיון נדחו מ-2028 ל-2031. הבנקים JPMorgan Chase ו-Wells Fargo גיבו את ההסכם בריבית SOFR פלוס 175 עד 275 נקודות בסיס. ההכנסות ברבעון השני של 2026 הגיעו ל-1.01 מיליארד דולר ועברו את התחזיות, לצד רווח נקי של 14.2 מיליון דולר. Everforth שומרת על יתרונה התחרותי באמצעות סודות מסחריים ומאיצים קנייניים כגון Rapid Discovery Tool חלף רישום פטנטים רשמי, ובכך חוסכת עלויות רישום ומקצרת את לוחות הזמנים ליישום.
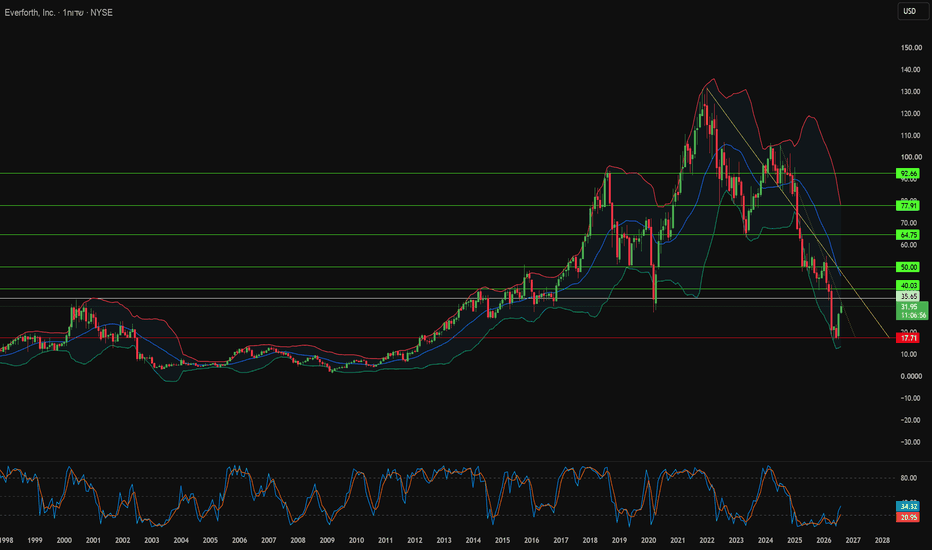
תמחור החברה הוא המקום שבו התעלומה מתחדדת. המניה נסחרת במכפיל רווח היסטורי של 15.7 לעומת ממוצע של 19.3 במגזר הטכנולוגיה, ובמכפיל EV/EBITDA של כ-6. מכפילי הרווח העתידיים מרחיבים את הפער עוד יותר: 7.5 לעומת 14.5 במגזר. מודל היוון תזרימי מזומנים (DCF) מצביע על שווי של 64.04 דולר למניה, בעוד שיעדי המחיר של האנליסטים נעים בין 27.50 ל-29.25 דולר. הפער הזה מגדיר את העסקה: או שהמודלים מגזימים בעמידות תזרימי המזומנים מהחוזים הממשלתיים, או שהשוק טרם תמחר מחדש קבלנית טכנולוגיה ביטחונית שעדיין נושאת עמה דיסקאונט של חברת כוח אדם.  לונג
סקירה שבועית - מניות בכותרות: CRWD, META, NVDAמניית אנבידיה (NVDA)
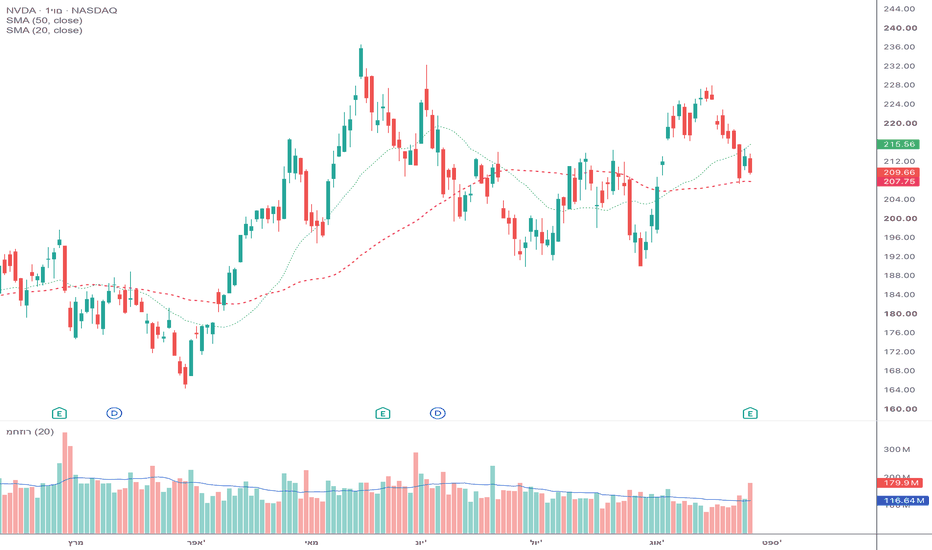
יצרנית שבבי ה-AI הגדולה בעולם, הנסחרת לפי שווי של כ-5.25 טריליון דולר, סיימה את השבוע בעלייה של 1.3% בלבד, למרות זינוק חד של כמעט 9% ביום שלאחר פרסום הדוחות, שהוסיף כ-440 מיליארד דולר לשווי החברה. אנבידיה הציגה תוצאות ותחזית שחיזקו מחדש את הביטחון בביקוש לתשתיות AI, כאשר סמנכ"לית הכספים ציינה כי החברה צופה צמיחה של כ-70% בהכנסות בשנת הכספים 2028, והמנכ"ל ג'נסן הואנג אמר כי הביקוש בפועל גבוה אף יותר אך מוגבל על ידי כושר הייצור. בנוסף, הכנסות מלקוחות ענן AI, תעשייה וארגונים הגיעו ל-40.3 מיליארד דולר, עלייה של 138% לעומת השנה הקודמת. עם זאת, העלייה השבועית נותרה מתונה לאחר שהמניה נסוגה בהמשך, על רקע מגבלות אספקה אצל TSMC, מחסור בשבבי זיכרון וחשש מתחרות גוברת מצד שבבים ייעודיים שמפתחות חברות כמו OpenAI וההייפרסקיילרים. כך, הדוח חיזק את סיפור הצמיחה, אך השוק המשיך לתמחר גם את הסיכונים סביב אספקה ותחרות.
מניית מטא (META)
ענקית הרשתות החברתיות וה-AI, הנסחרת לפי שווי של כ-1.47 טריליון דולר, עלתה ב-6.3% בשבוע החולף לאחר שהחברה הגיעה להסדר של עד 18 מיליארד דולר עם 52 תובעים כלליים בארה"ב בתביעה שטענה כי פייסבוק ואינסטגרם ממכרות ופוגעות בבני נוער. השוק קיבל את ההסדר בחיוב משום שהחשיפה המשפטית הייתה עלולה להיות גבוהה בהרבה, לאחר דיווחים שלפיהם המדינות דרשו קנסות של עד טריליון דולר. מטא צפויה לרשום הוצאה משפטית של כ-10 מיליארד דולר ברבעון השלישי ולשלם 12.7 מיליארד דולר לאורך עשור, בעוד 5.3 מיליארד דולר נוספים מותנים בהסדרים מקבילים של YouTube ו-TikTok. כחלק מההסכם מטא תוסיף מגבלות זמן אוטומטיות לבני נוער, מצב לילה והגבלות במהלך שעות הלימודים. למרות שנותרו תביעות נוספות, ההסדר הסיר חלק משמעותי מאחד משני גורמי הלחץ המרכזיים על המניה לצד הוצאות ההון הגבוהות על AI.
מניית קראודסטרייק (CRWD)
חברת אבטחת סייבר המתמחה בהגנה מבוססת ענן ו-AI, הנסחרת לפי שווי של כ-223.6 מיליארד דולר, עלתה ב-13.8% בשבוע החולף לאחר שהחברה הציגה רבעון שיא והעלתה את התחזית השנתית על רקע ביקוש גובר לאבטחת מערכות AI. הכנסות החברה ברבעון השני צמחו ב-26% ל-1.47 מיליארד דולר, מעל הצפי ל-1.44 מיליארד דולר, והרווח המתואם למניה הגיע ל-31 סנט לעומת צפי ל-29 סנט. ההכנסות החוזרות השנתיות עלו ב-25% לשיא של 5.84 מיליארד דולר, כאשר תוספת ההכנסות החוזרות החדשות הגיעה לשיא של 333 מיליון דולר. פלטפורמת Falcon Flex המשיכה לצבור תאוצה והיקף הפעילות בה יותר מהוכפל לעומת השנה שעברה, כאשר החברה הוסיפה 935 לקוחות Flex ברבעון. בעקבות הביצועים החזקים העלתה קראודסטרייק את תחזית ההכנסות השנתית ל-5.99-6.01 מיליארד דולר, מעל צפי השוק, כשהתגברות איומי הסייבר מבוססי AI והמעבר ל-Agentic AI ממשיכים להגדיל את הביקוש לפתרונות האבטחה שלה.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

פינרג'י PHINERGY - המשך מעקב טכני גרף שבועיבניתוח הקודם הערכנו כי הנייר נמצא לקראת פריצה של משולש סימטרי. לאחר הפריצה המניה המשיכה עד לאזור 350 אגורות, שם פגשה התנגדות אופקית משמעותית, אותה לא הצליחה לפרוץ בשני ניסיונות.
משם הגיע מימוש חד, והנייר חזר לבחון האם קיימים קונים באזור קו הפריצה של המשולש הסימטרי, סביב 220–250 אגורות. באזור זה אכן הופיע ביקוש, המניה נתמכה, וקונים החזירו אותה בהדרגה לאזור 300 אגורות. בשלב זה נראה כי ברמות אלו מתרחש תהליך של התבססות ואיסוף.
מבחינה טכנית, תרחיש סביר הוא ניסיון נוסף לבחון את ההתנגדות באזור 350 אגורות. פריצה ברורה של הרמה האופקית, בליווי מחזור מסחר תומך, עשויה לפתוח את הדרך ליעדי המשולש באזור 550–600 אגורות. גם הממוצעים הנעים חזרו בשלב זה לטריטוריה שורית.
התמונה הפונדמנטלית
בשילוב עם התמונה הטכנית, ייתכן שאנו צופים בשלבים הראשונים של מהלך משמעותי יותר לטווח הארוך.
החברה נמצאת בנקודת זמן מעניינת במיוחד, שבה הטכנולוגיה שפיתחה ושכבר הוכחה בפעילות מסחרית עשויה להבשיל לכדי פתרון גיבוי אנרגטי ירוק למרכזי נתונים - Data Centers - כחלופה או כהשלמה לגנרטורי הדיזל המסורתיים.
בימים אלו החברה נערכת, יחד עם קונסורציום החברות של Net Zero Innovation Hub for Data Centers ובהובלה ההנדסית של Rosendin Electric, לתהליך ולידציה והתקנה של מערכת גיבוי חשמלית המותאמת לדרישות עולם הדאטה סנטרים.
הצלחת תהליך הוולידציה עשוי להוות אבן דרך מהותית מאוד. אם הטכנולוגיה תאומץ בקנה מידה רחב, פוטנציאל השוק עשוי להגיע בעתיד להכנסות של מאות מיליוני דולרים בשנה ואף מעבר לכך, ולהציב את פתרון החברה כקו ראשון בגיבוי אנרגטי בעל אפס פליטות למרכזי נתונים.
לתהליך חשיבות נוספת בשל השותפות האסטרטגית וההובלה ההנדסית של Rosendin Electric האמריקאית, ובשל הקשר לאקוסיסטם הכולל חברות ענק מתחומי הענן, האנרגיה והתשתיות, ובהן Google, Microsoft, Amazon, DATA4, Schneider Electric, Vertiv, Danfoss ואחרות.
החברה נמצאת ערב שלב ולידציה שעשוי להיות משמעותי מאוד עבורה. הצלחה טכנולוגית ומעבר משלב הוולידציה להזמנות מסחריות עשויים להוות נקודת מפנה פונדמנטלית עבור החברה הקטנה והחדשנית מכפר סבא.
 לונג

לונג 
סקירה יומית 27.08.2026מחיר הפחד והרווח כשהוא נעלם
יש עדכוני תוכנה שאני דוחה ימים, לפעמים שבועות, לא מפני שאינני רוצה את החידושים, אלא מפני שהטלפון עובד מצוין ואני לא רוצה לגלות מה קלקלו הפעם.
ברגע שבו המסך מחשיך, סמל היצרן פתאום נשאר קצת יותר מדי זמן, והראש מתחיל לבדוק אם דברים חשובים מגובים. לא ביקשתי איזה שד שייצא ממנו וישאל אותי על משאלות לב חדשות. ביקשתי רק לקבל בחזרה את המכשיר שהיה לי לפני שלחצתי ״עדכן״.
ואז הטלפון עולה. התמונות שם, האפליקציות נפתחות, הסוללה אינה מתרוקנת מול העיניים, ואיכשהו אתה מרוצה יותר משהיית אילו נוסף עוד כפתור נוצץ. שום דבר נפלא לא קרה. פשוט הדבר שממנו חששת לא קרה.
🐘 כולם חיכו ל-Nvidia
זה כמעט בדיוק הסיפור והתחושה שיצר אצלי השוק אתמול. לפני פרסום הדוחות המדדים נסגרו כמעט ללא שינוי: הדאו איבד 0.21%, ה-S&P 500 ירד 0.02% והנאסד״ק נחלש 0.08%. האינפלציה לפי מדד ה-PCE נותרה על 3.7%, מעט מעל הצפי, התשואה לעשר שנים עלתה מעל 4.66%, ורוב המשקיעים באופן הגיוני העדיפו לחכות ל-Nvidia.
מניית Nvidia סיפקה כל מה שציפו ממנה וגם קינוח. ההכנסות זינקו ל-96.2 מיליארד דולר, הכנסות מרכזי הנתונים הגיעו ל-89 מיליארד, והתחזית לרבעון הבא עמדה על 108 מיליארד דולר לעומת צפי של כ-104 מיליארד. חשוב יותר, החברה צופה צמיחה של כ-70% גם בשנת הכספים שתסתיים בינואר 2028, הרבה מעל תחזית השוק. המניה עלתה כמעט 5% לאחר הנעילה.
גם סדר ההשתלשלות ותגובת המחיר היו חשובים. המניה ירדה ביותר מאחוז לאחר הפרסום, ורק כאשר ההנהלה פרסה תחזית חריגה עד 2028 היא חזרה לעלייה.
כלומר, כמו שכתבנו וציפינו, השוק לא חיפש עוד אישור לעוצמת הרבעון שחלף. הוא ביקש הוכחה שההשקעות העצומות במרכזי נתונים אינן מתקרבות לשיאן.
🐘 ואז הגיעו החברות שהשוק כבר הספיד
מניית Salesforce עלתה כ-14% לאחר שהעלתה את תחזיות ההכנסות והרווח. ההכנסות צמחו ב-11% ל-11.35 מיליארד דולר, וכלי הבינה שלה צוברים שימוש, אבל העלאת תחזית ההכנסות השנתית הייתה בכ-200 מיליון דולר. גם הרווח הושפע מרווחי השקעות ורכישה חוזרת של מניות. המספרים היו טובים, אך הם לבדם אינם מסבירים תנועה כזאת.
דוגמה נוספת: מניית CrowdStrike הוסיפה יותר מ-10% לאחר שהכתה את התחזיות והעלתה את תחזית ההכנסות השנתית. ההכנסה החוזרת שלה צמחה ב-25%, והחברה נהנית מעובדה מעט אירונית: אותה בינה שמאיימת לשבש חברות תוכנה גם מגדילה את יכולות התקיפה ואת הצורך להגן על מערכות, זהויות ומידע. הבינה אינה רק מחליפה מוצרים. היא גם יוצרת בעיות חדשות שמישהו יצטרך לפתור.
כל זה גורם לי לחייך, כי הסיפור כולו הופך למעניין ומרתק: אנחנו עוברים מחשש לפגיעה בחברות התוכנה למצב שבו חלקן משכילות למנף את המצב.
רווחי חברות התוכנה ברבעון צומחים כעת בכ-24.4%, לעומת צפי של 16.4% בתחילת יולי, ובכל זאת מדד התוכנה עדיין שלילי מתחילת השנה ונמצא יותר מ-12% מתחת לשיאו. נוצר פער בין העסקים שהשתפרו לבין המשקיעים שעדיין התכוננו לשיבוש. בתוך פער כזה, גם הוכחה קטנה יכולה להזיז הרבה כסף. השאלה שעולה היא: האם יש כאן סוג של ארביטראז?
🐘 השוק לא מדרג דוחות, הוא מודד הפתעות
וכאן נמצא הסיפור האמיתי. Nvidia הגשימה חלום שהשוק כבר מאמין בו, ולכן דוח כמעט מושלם העניק לה עלייה של כ-5%. Salesforce ו-CrowdStrike הגיעו מנקודת פתיחה אחרת: ענף התוכנה תומחר במשך חודשים תחת החשש שהבינה תהפוך חלק ממוצריו למיותרים. כשהחברות הראו שהן מסוגלות להסתגל, השוק לא שילם רק על הצמיחה. הוא החזיר חלק מהכסף שנלקח בגלל הפחד.
זו גם הסיבה שעבורנו הסוחרים לעולם אין משמעות לחדשות בלי שאנחנו בודקים כיצד המחיר מגיב אליהן.
או, בשפה וויקופיסטית: החדשות הן המאמץ, המחיר הוא התוצאה. עלייה של 14% בעקבות שיפור מתון בתחזית מספרת שמספר גדול מדי של משקיעים כבר החזיק באותה ציפייה שלילית. לפעמים החברה אינה צריכה להפוך למושלמת. היא רק צריכה להוכיח שהתרחיש הגרוע ביותר היה מוגזם.
🐘 החגיגה עדיין מחוץ למועדון
עם זאת, כל התנועות האלה התרחשו לאחר הנעילה, בעוד יום המסחר עצמו לא היה רוחבי. בנאסד״ק ירדו 2,745 מניות ורק 1,983 עלו, ומספר המניות שקבעו שפל שנתי היה גבוה ממספר אלה שקבעו שיא. מחזור המסחר נשאר מתחת לממוצע. לכן פתיחה ירוקה היום לא תספיק לי.
הייתי רוצה לראות שהביקוש עובר גם לחברות תוכנה נוספות והן מסיימות את היום בירוק. פשוט שוק ירוק לכל רוחבו, או לפחות ברובו.
נעקוב גם אחרי התשואות ואחרי נאום יו״ר הפד קווין וורש בג'קסון הול. אם תשואות האג״ח הארוכות יחזרו לטפס, חברות תוכנה יידרשו להראות שהשיפור ברווחיהן גדול מספיק כדי לפצות על מחיר הכסף.
אם Salesforce ו-CrowdStrike ישמרו על העליות, ומניות נוספות יצטרפו אליהן, נדע שהשוק מתחיל להבחין בין תוכנה שהבינה מאיימת עליה לבין תוכנה שיודעת למנף ולקבע אותה כמוצר.
🐘 לפעמים ״לא התקלקל״ הוא חידוש גדול
אני רוצה לחזור לעדכון הגרסה של הטלפון שעמו פתחתי. לא קיבלתי מכשיר חדש, לא נוספה לו יכולת ששינתה את חיי, ובכל זאת נשמתי לרווחה כשהכול חזר לעבוד לי. כך גם בשוק: כאשר כולם כבר מתכוננים לנזק, עצם חלוף הסכנה, או פשוט ההישרדות, הופכים להפתעה חיובית.
בשלב הזה בסיפור מהפכת הבינה, העליות המעניינות ביותר לא יגיעו בהכרח רק מהמקום שבו נמצאים החלומות הגדולים של מובילות מהפכת הבינה. דווקא חלקן יגיעו מהמקומות שבהם הסיוט חלף או פשוט נעשה קטן יותר.
יום מבורך.
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג
מה הופך את מעכב המנין של קורה לקשה להעתקה?זיפטומניב אינו הורג תאי לוקמיה. הוא מתוכנת אותם מחדש. המולקולה הקטנה חוסמת את האינטראקציה בין החלבונים מנין ו-KMT2A, המנוע התעתיקי השומר על בלסטים עם מוטציית NPM1 במצב לא בוגר. פירוק התצמיד הזה משחרר את חסימת הדיפרנציאציה. תאים ממאירים צעירים מתבגרים אז לתאי דם לבנים תפקודיים. מנגנון זה מבדל את קורה אונקולוג'י מגישות ציטוטוקסיות הפוגעות במח עצם בריא לצד תאי הגידול. ה-FDA העניק אישור מלא ל-KOMZIFTI בסוף 2025, ובכך הפך עשור של כימיה מולקולרית לנכס מסחרי.
שאלת העמידות חשובה יותר מהאישור עצמו. מעכבי מנין כקבוצה מתמודדים עם דפוס כישלון חוזר: מוטציות MEN1 המופיעות במהלך הטיפול משנות את מבנה כיס הקישור ומנטרלות את התרופה. מחקר שפורסם ב-Blood תיעד את כימיית הקישור המובדלת של זיפטומניב. תרכובת זו שומרת על יעילות כנגד מוטציות עמידות ספציפיות אלה. מולקולות מתחרות מאבדות לעיתים קרובות את פעילותן כאשר אותן החלפות מופיעות. פרופיל עמידות זה הוא המעוז הטכנולוגי, והוא קובע אם המיקום בקו הראשון בלוקמיה מיאלואידית חריפה הוא בר-הגנה או זמני.
ארכיטקטורת הפטנטים הופכת את הכימיה הזו למסלול הכנסות ממושך. פטנט ארה"ב 12,410,184 B2 מכסה צורות גבישיות של מעכב המנין ומאריך את הבלעדיות על החומר הפעיל עד יולי 2044. פטנט 12,521,396 מגן על התכשירים הרוקחיים המסחריים, שכבה שנייה שמסבכת חדירת גנריקה ללא קשר לתביעות ההרכב. רישומים נוספים מכסים את מעכב ה-ERK KO-947 תחת פטנט ארה"ב 9,624,228 ואת פלטפורמת ה-farnesyltransferase המאקרוציקלית תחת פטנטים 12,466,835 ו-12,018,011. קורה אינה מגנה על מולקולה אחת בלבד. היא מגדרת פלטפורמה כימית שלמה.
התמונה הפיננסית תומכת בתזה הטכנית מבלי לשאת אותה לבדה. הכנסות הרבעון השני הגיעו ל-20.87 מיליון דולר, עקפו את התחזיות ב-710,000 דולר, כאשר המכירות נטו של KOMZIFTI עמדו על 9.1 מיליון דולר, עניינו עלייה רציפה של 57 אחוזים והתחלות טיפול של חולים חדשים עלו ב-35 אחוזים. הברית עם Kyowa Kirin נושאת שווי מרבי של 1.24 מיליארד דולר, כולל 330 מיליון דולר מראש, ומשמרת שליטה מסחרית בארה"ב תחת חלוקת רווחים של 50/50. המנכ"ל טרוי וילסון הוסיף 2.35 מיליון דולר ברכישות בשוק החופשי, אות מאשר ולא התזה עצמה. הסיכונים נותרים משמעותיים: גירעון מצטבר של 1.32 מיליארד דולר, הפסד נקי רבעוני של 68.3 מיליון דולר, ו-455.3 מיליון דולר במזומן למימון הפעילות עד 2027 בלבד. דרליפרניב מרחיבה את הפלטפורמה לגידולים מוצקים עם שיעורי תגובה אובייקטיביים של 33 עד 50 אחוזים לצד קבוזנטיניב ושיעור הישרדות חציוני ללא התקדמות מחלה של 13 חודשים.  לונג

סקירה יומית 24-08-2026 - נקודת חולשה בשרשרתבחניון עמדו עשר מכוניות חשמליות, אבל רק לשתיים מהן היה איפה להתחבר.
כולן היו שקטות, חכמות ומלאות הבטחות. המסכים נדלקו, האפליקציות עבדו והנהגים ידעו להסביר בהתלהבות כמה מהר העולם משתנה. רק שבסוף הערב, שמונה מכוניות נאלצו לחכות שמישהו אחר יסיים לטעון.
זה לא הפך אותן לפחות מתקדמות. זה רק הזכיר להן שהעתיד יכול לנוע מהר מאוד, אבל התשתית קובעת כמה ממנו אפשר להכניס לחיים בבת אחת.
וזה בדיוק הסיפור שהשוק התחיל לספר לנו אתמול על השימוש בבינה.
🐘 השבבים נפלו לפני שהמספרים הגיעו
מדד ה-S&P 500 ירד אתמול 0.28%, הנאסד״ק איבד 0.76%, בעוד הדאו דווקא עלה 0.26%. במבט ראשון זה נראה כמו עוד יום מעורב ולא מאוד דרמטי. אבל מתחת לכותרת התמונה הייתה הרבה יותר ברורה: אנבידיה ירדה 2.9%, מיקרון נפלה 5.8% וברודקום איבדה 2.6%. גם רוחב השוק בנאסד״ק היה שלילי, עם כמעט 3,000 מניות יורדות מול פחות מ-2,000 עולות.
כל 30 המניות בענף השבבים סיימו בירידה. זו אינה הוכחה שסיפור הבינה מתפרק, והיא גם לא אומרת שמרכזי הנתונים הפסיקו להזמין ציוד. היא כן אומרת שהשוק מתחיל לשאול שאלה חשובה ומרכזית: גם אם הביקוש קיים, האם העולם הפיזי מסוגל לעמוד בקצב שבו נחזות תחזיות השימוש והגדילה?
במילים פשוטות הסוחרים מזהים צוואר בקבוק.
🐘 מהפכה דיגיטלית עדיין צריכה חשמל אמיתי
במשך תקופה ארוכה דיברנו על הבינה כאילו המגבלה העיקרית היא כמות השבבים שאנבידיה מסוגלת לייצר. אחר כך עברנו לדבר על זיכרונות, תקשורת מהירה ומימון של מרכזי נתונים. עכשיו נכנסת לתמונה שכבה פחות נוצצת, אבל אולי חשובה יותר: חשמל, מים, קרקע, אישורים והסכמה של האנשים שגרים ליד כל הדבר הזה.
בטקסס הורה המושל גרג אבוט לעצור בקשות חיבור ממתינות של מרכזי נתונים עד שכל פרויקט יעבור ביקורת. הסיבה אינה שולית. ERCOT, שמנהלת את רשת החשמל במדינה, קיבלה בקשות חיבור בהיקף של יותר מ-474 ג׳יגה-ואט, יותר מפי חמישה משיא הביקוש של טקסס, וכ-90% מהבקשות החדשות מיוחסות למרכזי נתונים.
במילים פשוטות העתיד הגיע, אבל מישהו עדיין צריך לוודא שהאורות נשארים דולקים גם אצל השכנים.
וזה משנה את האופן שבו צריך לנתח את סיפור ה-AI. השאלה כבר אינה רק כמה שבבים יימכרו, אלא כמה פרויקטים באמת יוכלו להתחבר לרשת, כמה זמן ייקח לקבל אישור, מי יממן את תוספת הייצור ומי ישלם על שדרוג התשתיות. אלה אינם פרטים קטנים מסביב למהפכה. הם עשויים לקבוע את הקצב שלה.
אם זה אכן הכיוון, גם רשימת המרוויחים עשויה להשתנות. הזרקור שהיה ממוקד כמעט רק ביצרניות השבבים יכול להתרחב לחברות שמייצרות חשמל, ציוד לרשת, מערכות קירור ותשתיות תקשורת, ולגופים שמסוגלים לממן פרויקטים עצומים לאורך שנים.
לא מפני שהשבב איבד מחשיבותו, אלא מפני שהוא רק חוליה אחת בדרך שבין חזון ה-AI לבין מרכז נתונים שעובד בפועל. זה מיד מקפיץ למחשבה את האימרה ״חוזקה של שרשרת כחוזקה של החוליה החלשה״.
🐘 אנבידיה עומדת לדווח גם בשם השכנים
ביום רביעי אנבידיה תפרסם את תוצאות הרבעון השני שלה. הדוח צפוי להתפרסם לאחר המסחר, והשיחה עם החברה תיערך בשעה 17:00 לפי שעון החוף המזרחי. השוק כמובן יבדוק הכנסות, שולי רווח ותחזית לרבעון הבא, הפעם כדאי להקשיב גם למילים שמסביב לתוצאות.
אם הנהלת החברה תדבר על מגבלות חשמל, עיכובים בהקמת מרכזי נתונים, שינוי בלוחות הזמנים של לקוחות או צורך גובר במימון, אלה יהיו סימנים לכך שהביקוש לא נעלם, אך הדרך להפוך אותו להכנסה נעשית מורכבת יותר.
מנגד, תחזית חזקה שתלווה בהתאוששות רחבה של השבבים תראה שהשוק הקדים להפחית ציפיות יותר מדי ואז יש מקום לחזרה לעלייה בשווי שוק.
ראיתם כבר בסקירות האחרונות כי עקיפה של התחזיות בפני עצמה כבר אינה מספיקה. מה שיקבע הוא אם המספרים והתחזית מצליחים להחזיר קונים לא רק לאנבידיה, אלא גם למיקרון, ברודקום, חברות התקשורת, האחסון ושאר שרשרת התשתיות.
🐘 השוק התחיל להפריד
בזמן שהשבבים ירדו, הפיננסים התחזקו. JPMorgan עלתה 1.4% ו-Visa עלתה 3%, ועזרו לדאו לסיים בירוק. גם זה אינו פרט מקרי. כשהכסף אינו יוצא מהשוק אלא עובר לענפים או למגזרים אחרים, הוא אומר לנו שלא כל הסיכון נתפס באותה צורה.
עבורנו הסוחרים, זאת אינה סיבה להכריז שסיפור ה-AI נגמר וגם לא הזמנה לקנות כל ירידה. זו סיבה לעקוב אחרי היחס בין הנרטיב המתפתח לבין תגובת המחיר לנרטיב.
אם חדשות טובות אינן מצליחות להרים את חברות ה-AI, אם רוחב השוק בעלייה ממשיך להצטמצם ואם מגזרים אחרים מחזיקים טוב יותר, השוק מאותת שמה שהספיק בעבר כדי להמשיך לעלות כבר אינו מספיק.
אני אעקוב בימים הקרובים אחרי שלושה סימנים. הראשון הוא האם החולשה נשארת מרוכזת בשבבים או מתפשטת. השני הוא האם ירידה נוספת בתשואות מצליחה להחזיר קונים לטכנולוגיה. והשלישי, החשוב מכולם, הוא האם דוח חזק של אנבידיה גורר איתו את כל הענף, או משאיר את החברה לעלות לבדה בזמן שהשכנים ממשיכים להמתין לחשמל.
נדע שהחשש היה מוגזם אם הדוח של אנבידיה יחזיר את הקונים למניות השבבים ונראה שהקמת מרכזי הנתונים ממשיכה ללא עיכובים משמעותיים.
לעומת זאת, החשש יתחזק אם אפילו תוצאות מצוינות לא יעוררו התלהבות, או אם יתברר שהבעיה כבר אינה הביקוש אלא המחסור בחשמל, בתשתיות ובאישורים.
🐘 העתיד לא נעצר, הוא עומד בתור
נחזור לחניון. כי למרות הפשטות של הרעיון חשוב לי שנבין. אף אחת מעשר המכוניות לא הפכה בן רגע לרכב גרוע. הבעיה הייתה שההבטחה הטכנולוגית התקדמה מהר יותר ממספר השקעים שעל הקיר.
זה כנראה גם השלב שאליו הגיע הבינה או עלולה להגיע.
המהפכה ממשיכה, הביקוש אמיתי וההשקעות עצומות, אבל מעכשיו השוק עשוי לתגמל פחות את מי שמספר כמה גדול החלום ויותר את מי שמוכיח שיש לו חשמל, תשתית, אישורים ויכולת להפוך אותו למציאות.
כי גם העתיד המהיר ביותר נוסע בסוף בקצב של השקע הפנוי.
שבוע טוב,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג

סיימו את השבוע עם רווחים עצומים!
מחירי הזהב התאוששו בחדות עקב רכישה חוזרת ארוכת טווח של אג"ח ממשלתיות על ידי ארה"ב. חוסר הציפייה של השוק לעליות ריבית כבר משתקף בעליית מחירי הזהב האחרונה. היום, יום שישי, המסחר באסיה ראה פריצה מעל השיאים הקודמים, והראה מומנטום שורי חזק, אך גם גילה סימנים של מומנטום לא מספק כלפי מעלה. אנו נותרים מחויבים לאסטרטגיית קנייה בירידות. אנו עוקבים אחר רמות התמיכה סביב 4482-4490, עם דגש מיוחד לרמת התמיכה 4450-4465. למרות שהחדשות האחרונות היו חיוביות לגבי הזהב, אינדיקטורים טכניים מצביעים על צורך בנסיגה. לכן, אנו ממליצים לא לרדוף אחרי השוק, להגיב באופן פעיל לתנודות השוק, לאיסוף מתמיד של מגמות השוק ולהיצמד בקפדנות לניהול סיכונים. אם אתם חווים כעת קשיים במסחר שלכם, ואנו מקווים לעזור לכם להימנע ממלכודות השקעה, אל תהססו לפנות אלינו לדיון!
מהגרף הנוכחי של 4 שעות, אנו צופים בטווח 4555-4570 עבור התנגדות לטווח קצר בזהב, ובטווח 4482-4490 עבור תמיכה לטווח קצר, עם דגש מיוחד לרמת התמיכה 4450-4465. למרות שנסיגה טכנית נחוצה, האסטרטגיה הכוללת שלנו כרגע היא לקנות בירידות. אנא התאזרו בסבלנות והמתינו להזדמנויות להיכנס לשוק. הישארו מעודכנים לעדכונים.
קנו זהב ב-4482-4490, הוסיפו את הפוזיציה שלכם בנסיגות ל-4450-4465, עם יעד של 4560-4570. החזיקו אם הוא יפרוץ!
אתם יכולים לעיין בכל המאמרים שלי מהימים האחרונים; ארבעה ימים רצופים של ניתוח נכון ואסטרטגיות מסחר כבר הביאו רווחים משמעותיים! סקירה יומית 20.08.2026האוצר האמריקאי מתחיל לפחד מהמחיר של עצמו
אנשים אוהבים לומר שצריך לתת לדברים זמן, בעיקר שנדמה להם שהזמן אינו עולה להם כסף.
כל עוד האירוע רחוק בזמן, קל להיות סבלניים, פילוסופיים ואפילו אופטימיים. אפשר לומר שהכל זמני, שהמערכת תסתדר ושלא כדאי להתרגש מכל רעש קטן. אבל כשהחשבון מתחיל להגיע אליך, משמעות הזמן בדיוק מקבל משמעות אחרת.
זה פחות או יותר מה שקרה אתמול למשרד האוצר האמריקאי.
במשך תקופה ארוכה השוק הזהיר שהחוב גדל, הגירעון אינו נעלם והמשקיעים דורשים תשואה גבוהה יותר כדי להלוות לממשלה כסף לשלושים שנה. כל עוד זו הייתה בעיקר שיחה של כלכלנים וסוחרי אג״ח, היה אפשר לתת לזה זמן. כשהתשואה ל-30 שנה הגיעה ל-5.34%, הרמה הגבוהה ביותר מאז 2007, מושג הזמן התחיל לעלות כסף אמיתי.
ואז האוצר הפסיק להסביר והתחיל לפעול.
🐘 האוצר לא פתר את הבעיה, הוא חשף את נקודת הכאב
משרד האוצר הודיע שיכפיל לפחות את רכישות האג״ח הארוכות, מ-2 ל-4 מיליארד דולר בכל פעולה, באג״ח לטווח של 10 עד 30 שנה. התגובה הייתה מיידית: התשואה ל-30 שנה ירדה לכ-5.18%, התשואה לעשר שנים נסוגה לכ-4.66%, והמדדים סיימו בעלייה של כ-0.2%.
נשים את הדברים בפרופורציה.
התוספת המתוכננת מסתכמת בלפחות 14 מיליארד דולר ברבעון, בתוך שוק אג״ח של יותר מ-32 טריליון דולר וחוב ציבורי שכבר חצה 40 טריליון. זה לא שינוי במתמטיקה של החוב, לא פתרון לגירעון וגם לא תוכנית שתעלים את הצורך להמשיך להנפיק כמויות עצומות של אג״ח.
מהלך כזה אינו משנה את הבעיה הבסיסית. הוא בעיקר מסמן לנו באיזו סף כאב או טמפרטורה מישהו החליט לקום מהכיסא.
וזה מבחינתי הסיפור החשוב של אתמול. לא כמה אג״ח האוצר יקנה, אלא העובדה שהוא נאלץ להראות לשוק שהרמה שאליה הגיעו התשואות כבר אינה נוחה לו.
המהלך גם יצר תקדים שחשוב להבין. מעכשיו כל חזרה של התשואה לאזור השיא תיבחן לא רק דרך נתוני האינפלציה והחוב, אלא גם דרך השאלה אם האוצר יתערב שוב. כששוק מגלה שלמישהו יש נקודת כאב, הוא נוטה לבדוק אותה.
לכן ההודעה עשויה לייצר רצפה זמנית, אבל באותה נשימה היא גם מזמינה את המשקיעים לבדוק עד כמה הרצפה הזאת באמת קשיחה.
🐘 הפד לחץ על הבלם, האוצר הוריד את השיפוע
אתמול פורסם גם פרוטוקול ישיבת הפד, והוא לא היה בדיוק חומר למסיבת הורדות ריבית. שלושה חברים רצו להעלות את הריבית כבר ביולי, ורבים נוספים חשבו שהידוק נוסף יהיה נחוץ אם האינפלציה לא תמשיך לרדת.
בדרך כלל מסר כזה היה אמור ללחוץ על מניות ולהעלות תשואות. אלא שהפעם השוק כמעט התעלם ממנו, מפני שהפעולה של האוצר הייתה מיידית יותר מהמילים של הפד.
נוצר כאן מתח שילווה אותנו גם קדימה. הפד אומר שמחיר הכסף אולי יצטרך להישאר גבוה ואפילו לעלות. האוצר, לעומתו, מאותת שמחיר הכסף לטווח הארוך כבר מתחיל להכאיב למשק, לחברות, למשכנתאות וכמובן לתקציב הממשלתי עצמו.
שני הגופים אינם בהכרח פועלים זה נגד זה, אבל הם בהחלט מושכים כרגע בשני קצוות שונים של אותו חבל, ככל שעולם המסחר ידע לזהות שאחד מהם נכנע הם ילחצו ובאופן כואב.
🐘 מתחת ל-0.2% הסתתר שוק מעניין יותר
העלייה במדדים הייתה קטנה, אבל מתחת לפני השטח התמונה הייתה טובה יותר. שבעה מתוך 11 הסקטורים עלו, ראסל 2000 הוסיף 0.5% וסקטור הבריאות זינק ב-3.5%, בעיקר בזכות Moderna ו-Merck.
כלומר, הירידה בתשואות לא החזירה מיד את השוק למצב שבו כולם קונים שוב את אותן מניות טכנולוגיה. הכסף עבר גם לענפים ולמגזרים אחרים, וזה בדרך כלל בריא יותר מעוד יום שבו קומץ ענקיות סוחב לבדו את המדדים.
גם הזינוק החריג של Moderna, שעלתה ב-177% בעקבות תוצאות חיוביות בניסוי בחיסון למלנומה עם Merck, מספר משהו על סוג השוק שנוצר כאן.
הכסף עדיין מוכן לרוץ במהירות אחרי הוכחה ברורה, אבל הוא כבר אינו מעניק את אותה נדיבות לכל סיפור עתידי.
זה שוק שיכול לתגמל חדשות מצוינות בעוצמה, ובאותו יום להמשיך להעניש חברות שבהן הציפיות הקדימו יותר מדי את התוצאות.
אבל גם כאן צריך להיזהר מהתלהבות מוקדמת. הטכנולוגיה נשארה חלשה יחסית, והמדדים הצליחו לעלות רק מעט למרות ירידה חדה בתשואות. אם אפילו תנאי מימון נוחים יותר אינם מחזירים במהירות את הקונים למובילות הקודמות, ייתכן שהשוק בוחן מחדש לא רק את מחיר הכסף, אלא גם את המחיר שכבר שילם על הצמיחה העתידית.
🐘 עכשיו השוק יבדוק אם זו רצפה או רק כרית
מה שיקבע את ההמשך אינו יום העליות עצמו, אלא מה יקרה כשההשפעה הראשונית של ההודעה תדעך.
הסימן החיובי הראשון יהיה שהתשואה ל-30 שנה תישאר מתחת לאזור 5.20%-5.30% גם בלי הודעה נוספת מהאוצר. הסימן השני יהיה שמכרזי האג״ח הבאים יפגשו ביקוש טוב בלי שהמשקיעים ידרשו עוד ועוד תשואה. והשלישי יהיה שרוחב השוק ימשיך להשתפר גם ביום שבו האג״ח אינן עולות.
מנגד, חזרה מהירה של התשואות לשיא, חולשה מתמשכת בטכנולוגיה והמשך ירידה בדולר יאמרו שהשוק קיבל הקלה רגעית, לא שינוי כיוון. דולר חלש עוזר לחלק מהחברות ולנכסי הסיכון, אבל אם הוא יוסיף ללחצי האינפלציה, הוא עלול להזין מחדש את אותה בעיית ריבית שהאוצר ניסה להרגיע.
לכן אין סיבה לזלזל במהלך, אבל גם אין סיבה להתבלבל בינו לבין פתרון. עבור סוחר, ההבדל בין תגובה לבעיה לבין פתרון שלה הוא ההבדל בין מהלך שאפשר לעבוד איתו לבין סיפור שמותר להתאהב בו.
אמרנו שקל לתת לדברים זמן כשהזמן אינו עולה לך כסף. אתמול משרד האוצר גילה שהשעון כבר מחובר לקופה. בעיקר השוק לא גילה שלממשלה יש פתרון. הוא גילה שלממשלה יש נקודת כאב.
לא אהבתי את הגרף בתוצאה הסופית שלו, הוא עדיין מעיד על חולשה, נקווה לטובת התיק שלנו שבכל זאת רוחביות השוק תימשך.
יום טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
לונג 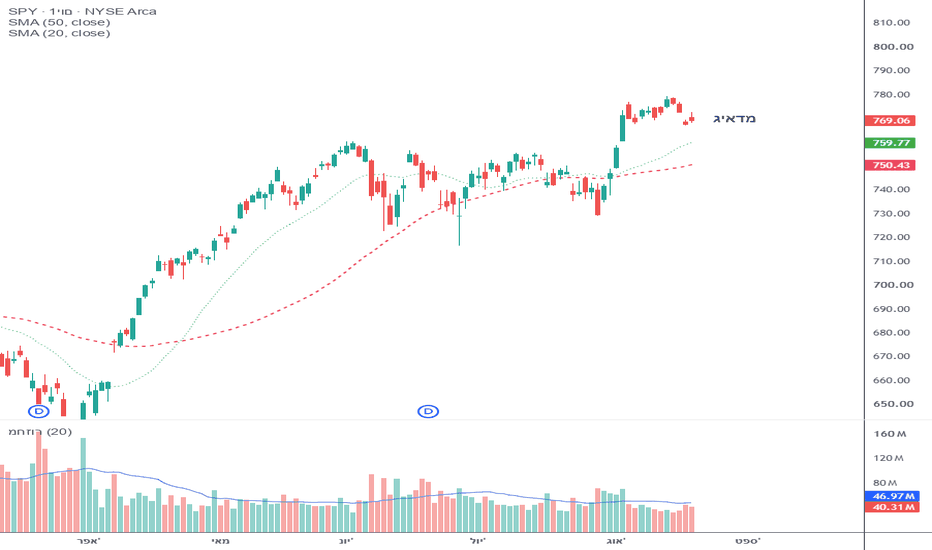
ממתינים לפרוטוקול ישיבת הפד!
מחירי הזהב צברו בעבר לחץ משמעותי של מימוש רווחים בעקבות עלייה מתמשכת. עם פרסום פרוטוקול ישיבת הפדרל ריזרב והתאוששות בתשואות אג"ח ממשלת ארה"ב, לחץ זה לממש רווחים גבר בטווח הקצר. ירידה המונעת על ידי "חיסול פוזיציות ארוכות" היא לרוב אלימה יותר מירידה הנגרמת על ידי "התקפות מכירה שורט פעילות", אך היא גם מרמזת על פוטנציאל התאוששות גדול יותר לאחר שלחץ המכירה מוצה. בנוגע לפרסום פרוטוקול ישיבת המדיניות המוניטרית של הפד היום, אני בדרך כלל אופטימי לגבי תחזית שוק הזהב שלאחר מכן; בעוד שהרטוריקה עשויה לאותת על נציות בנוגע להעלאות ריבית, היישום בפועל נוטה לנטות לכיוון הקלות והורדות ריבית, תוך הזרמת נזילות מתמשכת לשוק.
מבחינה טכנית, השוק יצר דפוס קונסולידציה משולש בחלק העליון, כאשר טווח התנודות הכולל מצטמצם - מבשר קלאסי לשינוי מגמה. פעילות השוק האחרונה התאפיינה בתנודות: לאחר ירידה בשבוע שעבר, המחיר התאושש אך לא הצליח לשבור את השיא הקודם; לעומת זאת, הנסיגה האחרונה לא שברה את השפל הקודם. מתח השוק בין השוורים לדובים מאוזן, וטווח המסחר מתכווץ. רמות ההתנגדות המרכזיות שכדאי לעקוב אחריהן בטווח הקצר הן 4380–4400, בעוד שרמות התמיכה המרכזיות הן 4330–4300. עד שמסלול המדיניות של הפד יתבהר לחלוטין, המפתח להישרדות בשוק זה הוא ניהול קפדני של גודל הפוזיציות והימנעות ממרדף אחר עצירות או מכירות בהלה במהלך ירידות. יעד העלייה נמצא בטווח 4350–4370. עם זאת, אם המחיר יעלה לאזור 4380–4400 וייתקל בהתנגדות, ניתן לשקול ייזום פוזיציות שורט בהתאם למגמה; שימו לב שזוהי אסטרטגיה משלימה, מכיוון שלא ניתן לעדכן מהלכי מסחר ספציפיים בזמן אמת במסגרת מאמר זה. תודה על הבנתכם! מה קורה כש-145 מיליארד דולר פוגשים סיכון של 1.4 טריליון?מטא פלטפורמס הציגה מומנטום הכנסות יוצא דופן במחצית הראשונה של 2026. הכנסות הרבעון הראשון הגיעו ל-56.31 מיליארד דולר, עלייה של 33% לעומת התקופה המקבילה. הכנסות הרבעון השני גדלו ב-28% ל-60.80 מיליארד דולר. החשיפות לפרסומות צמחו ב-14% בעוד המחיר הממוצע לפרסומת עלה ב-12%. מספר המשתמשים הפעילים היומיים במשפחת האפליקציות עלה ב-3% ל-3.60 מיליארד. עם זאת, דוח רווח והפסד מציג תמונה שונה לחלוטין מתחת לשורת ההכנסות. סך העלויות וההוצאות זינק ב-55% ל-42.03 מיליארד דולר. נתון זה כולל 2.40 מיליארד דולר בהוצאות משפטיות ו-1.18 מיליארד דולר בהוצאות פיטורין. שיעור הרווח התפעולי ירד ל-31% מ-43% בשנה הקודמת. הרווח הנקי ירד ב-14% ל-15.85 מיליארד דולר. הרווח למניה המדולל של 6.18 דולר פספס את תחזיות הקונסנזוס של כ-7.22 דולר.
שחיקת הרווחיות נובעת ישירות מבניית תשתית בקנה מידה היסטורי. ההוצאות ההוניות ברבעון השני בלבד הגיעו ל-31.08 מיליארד דולר עבור מתקני מחשוב בינה מלאכותית. ההנהלה צמצמה את התחזית השנתית ל-130 עד 145 מיליארד דולר, כשהיא מעלה את הרף התחתון ב-5 מיליארד דולר. תזרים המזומנים החופשי קרס ל-784 מיליון דולר, הרמה הרבעונית הנמוכה ביותר מזה כמעט ארבע שנים. מטא לא ביצעה רכישה חוזרת של מניות במהלך הרבעון, לעומת 10.17 מיליארד דולר בשנה הקודמת. סיטי צופה כי ההוצאות ההוניות ב-2027 יגיעו ל-205 מיליארד דולר כדי לתמוך בקיבולת של כ-14 גיגוואט. פחות גלויות הן התחייבויות חכירה בסך 278.99 מיליארד דולר שטרם החלו נכון ל-30 ביוני. מטא חתמה על חוזי חכירה נוספים של מרכזי נתונים בסך 68 מיליארד דולר ביולי. אף אחד מהם אינו מופיע במאזן. החוב לטווח ארוך עומד על 83.66 מיליארד דולר מול 90.26 מיליארד דולר במזומנים וניירות ערך סחירים.
חיכוך גיאופוליטי מעצב מחדש את המקומות שבהם מטא יכולה לפעול ולהשקיע. הרגולטור בסין הורו לבטל את רכישת מאנוס בשווי 2 מיליארד דולר באפריל, ומאנוס חזרה לעצמאות באוגוסט. טנסנט מנהלת מגעים לרכישת אחזקה, אך לא אושרה עסקה שהושלמה. שיבושי אינטרנט באיראן והגבלת וואטסאפ ברוסיה הובילו לירידה רבעונית במשתמשים היומיים. אוסטרליה כפתה הסרת 756,000 חשבונות החשודים כשל קטינים מתחת לגיל 16, וכעת נשקלת תביעת אכיפה. בריסל הלכה רחוק יותר. הנציבות האירופית קבעה מוקדם יותר ביולי כי אינסטגרם ופייסבוק משתמשות בעיצוב ממכר, מה שמחשוף את מטא לתקרה של 6% מהמחזור העולמי, כ-12 מיליארד דולר. במישור הטכנולוגי, מעבדות סופר-אינטליגנציה של מטא שחררו את Muse Glimmer כמודל במשקל פתוח באוגוסט. מודל הדגל שלה, Muse Spark, נותר סגור. סיליקון MTIA מותאם אישית מפחית את התלות בספקי שבבים חיצוניים, בעוד פטנט זיהוי פנים שפורסם לאחרונה מסמן תפנית אגרסיבית לאופטיקה לבישה.
האיום הרציני ביותר הוא משפטי ולא פיננסי. קואליציה של 29 תובעים כלליים במדינות ארה"ב פתחה במשפט פדרלי באוקלנד ב-18 באוגוסט. נתון החשיפה של 1.4 טריליון דולר הגיע מעורכי הדין של מטא עצמה, ולא מהתובעים. קליפורניה העמידה את המספר הריאלי קרוב יותר ל-193 מיליארד דולר, והתובע הכללי רוב בונטה הגדיר את התיק כהשבה ולא כפיצויים. חבר מושבעים בן שמונה אנשים משמש בתפקיד מייעץ בלבד, כאשר השופטת איבון גונזלס רוג'רס תכריע באחריות ובסעד. ניו מקסיקו כבר הוטילו קנסות בסך 942 מיליון דולר ומגבלת שימוש חודשית של 90 שעות על קטינים במדינה. חבר מושבעים בלוס אנג'לס מצא את מטא וגוגל אחראיות במרץ, והעניק 6 מיליון דולר בחלוקה של 70-30. שאלת ההשקעה היא פשוטה באופן לא נוח. תזרים המזומנים מפרסום מממן כיום את שאיפות ה-AI, אך המדינות רוצות שמטא תמחוק נתונים של ילדים מתחת לגיל 13 ואת האלגוריתמים שאומנו עליהם. קנס הוא הוצאה מוכרת. נתוני אימון שנמחקו - לא.  שורט

סקירה יומית 19-08-2026
היום שבו המשעמם התחיל לשלם
השינויים הגדולים בשוק מתחילים לפעמים כשמשהו משעמם נעשה פתאום ממש מעניין.
זה בדרך כלל לא מגיע עם כותרת דרמטית או מניה שקופצת עשרים אחוז. להפך. זה מתחיל בפינה שאנשים התרגלו לדלג עליה, במקום שבו המספרים זזים ממש לאט והסיפורים נשמעים כמו משהו "שכדאי" להשאיר ליועץ בבנק.
במשך שנים אג״ח ממשלת ארה״ב הייתה בדיוק הפינה הזאת. נכס מכובד, בטוח יחסית ומשעמם להפליא, שפשוט לא שילם מספיק כדי שמישהו עם דופק יתלהב ממנו.
אתמול מר שעמום התחיל לשלם.
🐘 לא רק השבבים נפלו, מחיר הזמן עלה
על פני השטח, הסיפור של אתמול היה מכירת חיסול בשבבים. מדד השבבים נפל בחדות, הנאסד״ק איבד יותר מאחוז, והחולשה זלגה גם לחברות אופטיקה, ציוד ותשתיות שנהנו עד עכשיו מההשקעות האדירות בבינה.
אבל מתחת למכירה הזאת עמד מספר חשוב יותר. התשואה על אג״ח ממשלת ארה״ב ל-30 שנה טיפסה מעל חמישה אחוזים והגיעה לרמה הגבוהה ביותר מאז 2007. היא אמנם נסוגה מעט בהמשך היום, אבל המסר כבר עבר: לזמן שוב יש מחיר, והוא כבר לא נמוך. כך לפחות עלה גם מהמסחר בשוק האג״ח והתגובה החדה במניות הצמיחה.
לנו המשקיעים הישראלים זה משנה את השיחה. כאשר אג״ח של ממשלת ארה״ב מציעה תשואה דולרית בסיסית שבמקרים רבים גבוהה מהתשואה השוטפת על דירה להשקעה בישראל, פתאום ארבעה קירות אינם ברירת המחדל היחידה לכסף ארוך.
בדירה יש שוכר, תיקונים, תקופות ריקות, מיסוי, עלויות עסקה והון גדול שנתקע בנכס אחד. באג״ח אין טלפון על המזגן בשעה אחת עשרה בלילה. היא פשוט משלמת ריבית, בהנחה שהמשקיע מחזיק בה ומתאים את ההשקעה לצרכים שלו.
🐘 שהאלטרנטיבה משתנה, כל נכס צריך להצדיק את עצמו מחדש
במשך תקופה ארוכה הריבית הנמוכה דחפה את הכסף לצאת לחפש תשואה. הוא נכנס לנדל״ן, למניות צמיחה, לקרנות פרטיות ולכל סיפור שהבטיח עתיד גדול מספיק. לא תמיד מפני שהסיכון היה נמוך, אלא מפני שהאלטרנטיבה כמעט לא שילמה דבר.
עכשיו האלטרנטיבה חזרה למשחק.
זה לא אומר שמחר בבוקר כולם ימכרו דירות ויקנו אג״ח אמריקאיות. נדל״ן כולל גם אפשרות לעליית ערך, מינוף ויתרונות שונים, ולכן זו אינה השוואה מושלמת. אבל לעיתים מספיק שחלק מהמשקיעים ישאלו למה לקחת יותר סיכון, פחות נזילות ויותר כאב ראש עבור הכנסה שוטפת נמוכה יותר.
גם בנק ישראל כבר הצביע על כך שתשואות שוק ההון נעשו אטרקטיביות יותר ביחס לתשואה השוטפת בשוק הדיור. כשהפער הזה גדל, הוא אינו חייב לגרום ליציאה המונית מהנדל״ן. מספיק שהוא גורם לקונה הבא להסס, או למשקיע להחליט שהדירה הבאה שלו תהיה דווקא שורה בתיק ההשקעות כדי שזה ישפיע על השוק.
🐘 גם דוח טוב צריך להתחרות עכשיו עם חמישה אחוזים
אותו מנגנון פעל אתמול במניות. Fabrinet פרסמה תוצאות טובות ותחזית שעלתה על הציפיות, ובכל זאת המניה קרסה וסחפה איתה חברות נוספות בשרשרת ה-AI.
העסק לא הפך לגרוע בן לילה. מה שהשתנה הוא רף ההשוואה. כאשר אפשר לקבל תשואה נאה מאג״ח ממשלתית, משקיע דורש ממניית צמיחה הרבה יותר כדי להצדיק מחיר גבוה, סיכון וחוסר ודאות.
גם נתוני הדיור סיפרו את אותו סיפור מהצד של הכלכלה. התחלות הבנייה ומכירות הבתים הממתינים נחלשו, ו-Home Depot איבדה את העלייה המוקדמת למרות דוח טוב. מחיר כסף גבוה אינו נשאר בתוך מסך האג״ח. הוא מגיע למשכנתא, לקבלן ולמשפץ ולמשפחה שמחליטה לדחות עוד קצת הפרויקט הגדול.
🐘 אבל אג״ח ל-30 שנה אינה פיקדון עם שם אמריקאי
כאן חשוב לעצור לפני שמתאהבים במספרים.
עבור ישראלי זו השקעה דולרית. אם הדולר נחלש מול השקל, חלק מהתשואה עלול להימחק בתרגום חזרה לשקלים. אם הדולר מתחזק, התוצאה יכולה להשתפר. שער המטבע אינו הערת שוליים, אלא חלק מהעסקה.
ויש גם עניין של מח״מ. מי שמחזיק את האג״ח עד הפדיון יודע מה יקבל בדולרים, כל עוד ממשלת ארה״ב עומדת בהתחייבויותיה. מי שצריך חלק ניכר מהכסף באמצע הדרך, עלול לפגוש מחיר שונה מאוד מזה ששילם.
אם האינפלציה חוזרת לעלות, השוק עשוי לדרוש תשואה גבוהה יותר. כשזה קורה, מחירה של אג״ח קיימת יורד, ובאג״ח ל-30 שנה התגובה יכולה להיות חדה בגלל המח״מ הארוך. גם הכיוון ההפוך נכון: ירידה בתשואות יכולה להעלות את מחיר האג״ח באופן משמעותי.
וגם אם לא מוכרים, אינפלציה גבוהה שוחקת את כוח הקנייה של הריבית ושל הקרן שתתקבל בעתיד. אג״ח רגילה יכולה לקבע הכנסה נומינלית בדולרים, אבל היא אינה מקבעת את מה שהדולרים האלה יוכלו לקנות בעוד עשר או עשרים שנה. זו בדיוק הסיבה שתשואה גבוהה אינה פוטרת אותנו מלשאול מהי התשואה הריאלית.
לכן אג״ח ארוך יכול לשמש עוגן לחלק מההון שאפשר באמת להשאיר לטווח ארוך. היא מתאימה הרבה פחות לכסף שנועד לדירה, לעסק, לילדים או לכל צורך שעלול להופיע לפני התחנה הרחוקה.
🐘 עכשיו צריך לראות אם המשעמם ממשיך לקבל כסף
בימים הקרובים אעקוב פחות אחרי יום ירוק או אדום אחד, ויותר אחרי התנועה שמתחתיו. האם התשואות הארוכות נשארות גבוהות? האם הכסף ממשיך לעבור מטכנולוגיה לבריאות, לצריכה בסיסית ולאנרגיה? האם החולשה בדיור מתחילה להופיע גם בהחלטות גדולות אחרות של הצרכן?
אם התשואות יישארו גבוהות ורוחב השוק ימשיך להיחלש, זה יחזק את האפשרות שהשוק אינו עובר רק מימוש, אלא מתמחר מחדש את כל מה שתלוי בכסף זול. אם התשואות יירגעו והשבבים יחזרו להוביל יחד עם שיפור רוחבי, יתכן שנגלה שזה היה בעיקר ניקוי וניעור של סוחרים בשל חשש לרגע.
וכאן נסגר הלופ.
אג״ח ממשלתית עדיין לא תככב בשיחת סלון כמו דירה, ולא תרגש כמו לסחור מניית AI. אבל ביום שבו המשעמם מתחיל לשלם יותר, כל השקעה אחרת חייבת להצדיק את עצמה למה היא עדיין שווה את הסיכון, הנזילות וכאב הראש.
לפעמים השינוי הגדול בשוק אינו שהחלום הפסיק לעבוד. פשוט משהו התחיל לשלם לנו יפה גם כדי לא להגזים בחלימה שלנו.
יום טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר. לונג 
שלב אסיפה שקט? זה מה שהגרף החודשי של ביטקוין אומר לי עכשיו.
קודם עובדות: המחיר נמצא סביב 64,800
אחרי ירידה מאזור השיא שלכ123,000
הוא יושב ממש מעל הממוצע הנע ל-50 חודשים (60,797$), בדיוק באזור שכבר שימש תמיכה בעבר. זו לא דעה, זה מה שרואים בגרף.
עכשיו הפרשנות שלי, ואני מציין בבירור שזו פרשנות: אני מסתכל על השפלים של השנה האחרונה ורואה משהו , הם מתקצרים. הפחד לא נמשך כמו שהיה נמשך פעם. ווליום הקונים דווקא עולה בזמן האחרון, לא יורד. וקו המגמה הארוך, לא הקו המדויק, אלא אזור המגמה, עדיין שלם.
וכשמסתכלים גם על ה-ETF שעוקב אחרי ביטקוין בשוק ההון האמריקאי (IBIT) ,התמונה דומה. ירד מהשיא, אבל עדיין מעל קו המגמה העולה שלו. זה לא רק סיפור של קריפטו-טוויטר, זה כבר בפנים בשוק ההון הרגיל.
זה נראה לי כמו אסיפה. לא בכותרות, לא בהתלהבות של פעם. תנועות גדולות כמעט תמיד קורות ככה, בשקט, כשכולם כבר עייפים מהנושא.
חשוב לי להיות מדויק: זה לא אומר שאין עוד ירידה בדרך. אם המחיר ייגע ב-48,000$ בזמן הקרוב , זה בהחלט אפשרי, וזה גם יוצר פאניקה קצרה שתיעלם מהר. זה חלק מהמשחק בנכס תנודתי כמו זה, לא אירוע שצריך לקרוא לו קריסה.
מה שכן צריך פה זה קור רוח, לא אומץ. אם אתם צריכים לבדוק את הגרף כל שעה כדי לדעת אם אתם בסדר, זה סימן שגודל הפוזיציה לא מתאים לכם, לא שהתזה שגויה.
אז מה עושים עם זה? כלום דרמטי. עוקבים, לא רודפים. זה לא זמן להיכנס בכל הכסף בבת אחת, וזה גם לא זמן לברוח כי נר אחד היה אדום. טווח ארוך לא נבנה מתגובות רגשיות לנר בודד.
כרגיל, זו לא המלצה. זו פשוט הדרך שבה אני קורא את הגרף היום.  לונג

למה ריית'און מייצרת 1,000 טילי טומאהוק בשנה?ריית'און טכנולוגיות הופכת את התחמשות העולם להכנסות בחוזים במהירות מרשימה. הצי האמריקאי העניק לחברה הסכם לשבע שנים בשווי 22.9 מיליארד דולר עבור טילי טומאהוק, המעלה את התפוקה השנתית מפחות מ-100 יחידות ליותר מ-1,000. הסוכנות להגנה מפני טילים הוסיפה 745 מיליון דולר עבור מיירטי SM-3 Block IIA, וריית'און התחייבה להשקיע 115 מיליון דולר כדי להרחיב את מתקן השילוב שלה באלבמה במחצית. משרד המלחמה בחר בחברה גם במסגרת תוכנית "ארסנל החופש" שלו, המחזקת את שרשראות האספקה הביטחוניות של בעלות הברית.
הצד האזרחי רותח במידה שווה. פראט וחיטני רשמה למעלה מ-800 הזמנות והתחייבויות למנועי Geared Turbofan בתחילת 2026, מה שהזניק את צבר ההזמנות האזרחי מעבר ל-8,000 מנועים עבור יותר מ-90 לקוחות תעופה. BOC Aviation לבדה הזמינה עד 220 מנועי GTF. בצד ההנעה הצבאית, חוזה תחזוקה למנועי F135 בשווי 1.3 מיליארד דולר מממן חלקי חילוף וציוד מחסנים ב-42 בסיסי אוויר ו-13 ספינות פעילות. קולינס אירוספייס הוסיפה פרס מודרניזציה למסוקי צ'ינוק בשווי 472 מיליון דולר עבור אוויוניקה בארכיטקטורה פתוחה.
הטכנולוגיה מספקת את היתרון התחרותי. תמסורת ההפחתה הרשומה כפטנט מאפשרת ללהבי המאוורר של ה-GTF להסתובב לאט יותר ומפחיתה את שריפת הדלק במטוסים בעשרים אחוזים. משפחת מכ"ם SPY-6 משתמשת במכלולי מכ"ם מודולריים סטנדרטיים בגודל שני רגל, ומתרחבת שבע מחלקות של ספינות צי מארכיטקטורת פטנט משותפת אחת. בתחום האוטונומיה התת-ימית, פלטפורמת HADALUS העשויה כולה מסיבי פחמן גמאה יותר מ-2,000 מיל ימי בניסויים בעלות של כשלליש עד חמישית מצוללות בעלות שהייה ממושכת קונבנציונליות. ריית'און העבירה את התוכנית הזו משרטוט להדגמה ימית בתוך פחות מ-18 חודשים.
שתותפות בעלויות עם הממשלה משלימה את התמונה. פראט וחיטני קנדה שיתפה פעולה עם הרשויות הקנדיות בשדרוג מפעל לונגוויל בשווי 275 מיליון דולר קנדי, מה שמפחית את ההוצאה ההונית תוך הגנה על המרווחים מפני אינפלציה ולחצי ריבית. נראות צבר ההזמנות משתרעת כעת על פני העשור הבא, ומקיפה טילים, מכ"ם, הנעה ומערכות אוטונומיות. השאלה היא כבר לא אם קיים ביקוש, אלא אם כושר הייצור יוכל לעמוד בקצב שלו.  לונג